Как взять 3 млн ₽ без справок и трудоустройства? 🏦❌📁
Мы помогаем с получением кредитов для ИП, ООО и физических лиц. 💼🏦
Каждый месяц мы успешно одобряем от 50 до 100 заявок — за это время досконально изучили алгоритмы работы банков. 📊🔍
И вывели простую формулу: если грамотно подойти к подаче, почти каждый может получить до 3 млн ₽ без подтверждения дохода и официального трудоустройства. 💳🙌📄❌
А если у вас есть ИП или ООО — можно рассчитывать на суммы до 10–20 млн ₽. 🚀📈
Мы подготовили для тебя бесплатный гайд, в котором рассказываем, как получить до 3 млн ₽ без справок и официального трудоустройства. 🎁📘
Вот темы, которые разберём сегодня: 👇
- 📊 Кредитный рейтинг — где его смотреть и как его улучшить
- 🏦 В каких банках реально одобряют, а куда лучше не обращаться
- 🔐 Как отозвать согласие на обработку персональных данных — и зачем это важно для одобрения
- 💸 Микрозаймы — как они влияют на решение банка?
- 🧮 Как банки рассчитывают кредитную нагрузку и принимают решение по заявке
- ✅ Итоги: как увеличить шансы на одобрение кредита
🔍 1. Что такое кредитный рейтинг и зачем его проверять?
Прежде чем подавать заявку на кредит, обязательно проверь свою кредитную историю. Это можно сделать на следующих сайтах:
🔹 credistory.ru
🔹 nbki.ru
🔹 scoring.ru
🟥 Почему это важно?
В банке работает две системы проверки:
📌 Скоринг — автоматическая система, которая оценивает анкету и решает, отправлять ли её дальше
📌 Андеррайтер — специалист, который звонит и уточняет детали: где работаете, сколько зарабатываете и т.д.
❗️Примеры, почему важно проверять историю:
🔻 У вас давно закрыт кредит, но система не даёт даже карту на 30 000 ₽.
🔍 Заглядываете в историю — а там «висит» долг 6 ₽ по старому кредиту. Банк вас не тревожит, потому что сумма копеечная. Но робот-скоринг такую заявку всё равно отклонит.
🔻 Или кредит с 2010 года, про который вы даже не помните — но он всё ещё отображается.
🔻 Бывает, перепутали с однофамильцем — чужие долги в вашей истории.
🔻 Пропустили платёж — забыли, потеряли уведомление, и вот уже минус к рейтингу.
🔻 Взяли несколько кредитов — и получили высокую нагрузку и низкий скоринг.
💡 Вывод:
Проверь свою историю заранее — чтобы не тратить время на отказы.
В отчёте видно всё:
📌 Активные и закрытые кредиты
📌 Задолженности и просрочки
📌 Кредитный балл
Здесь отображается информация по кредитам за все время (закрытым\открытым)
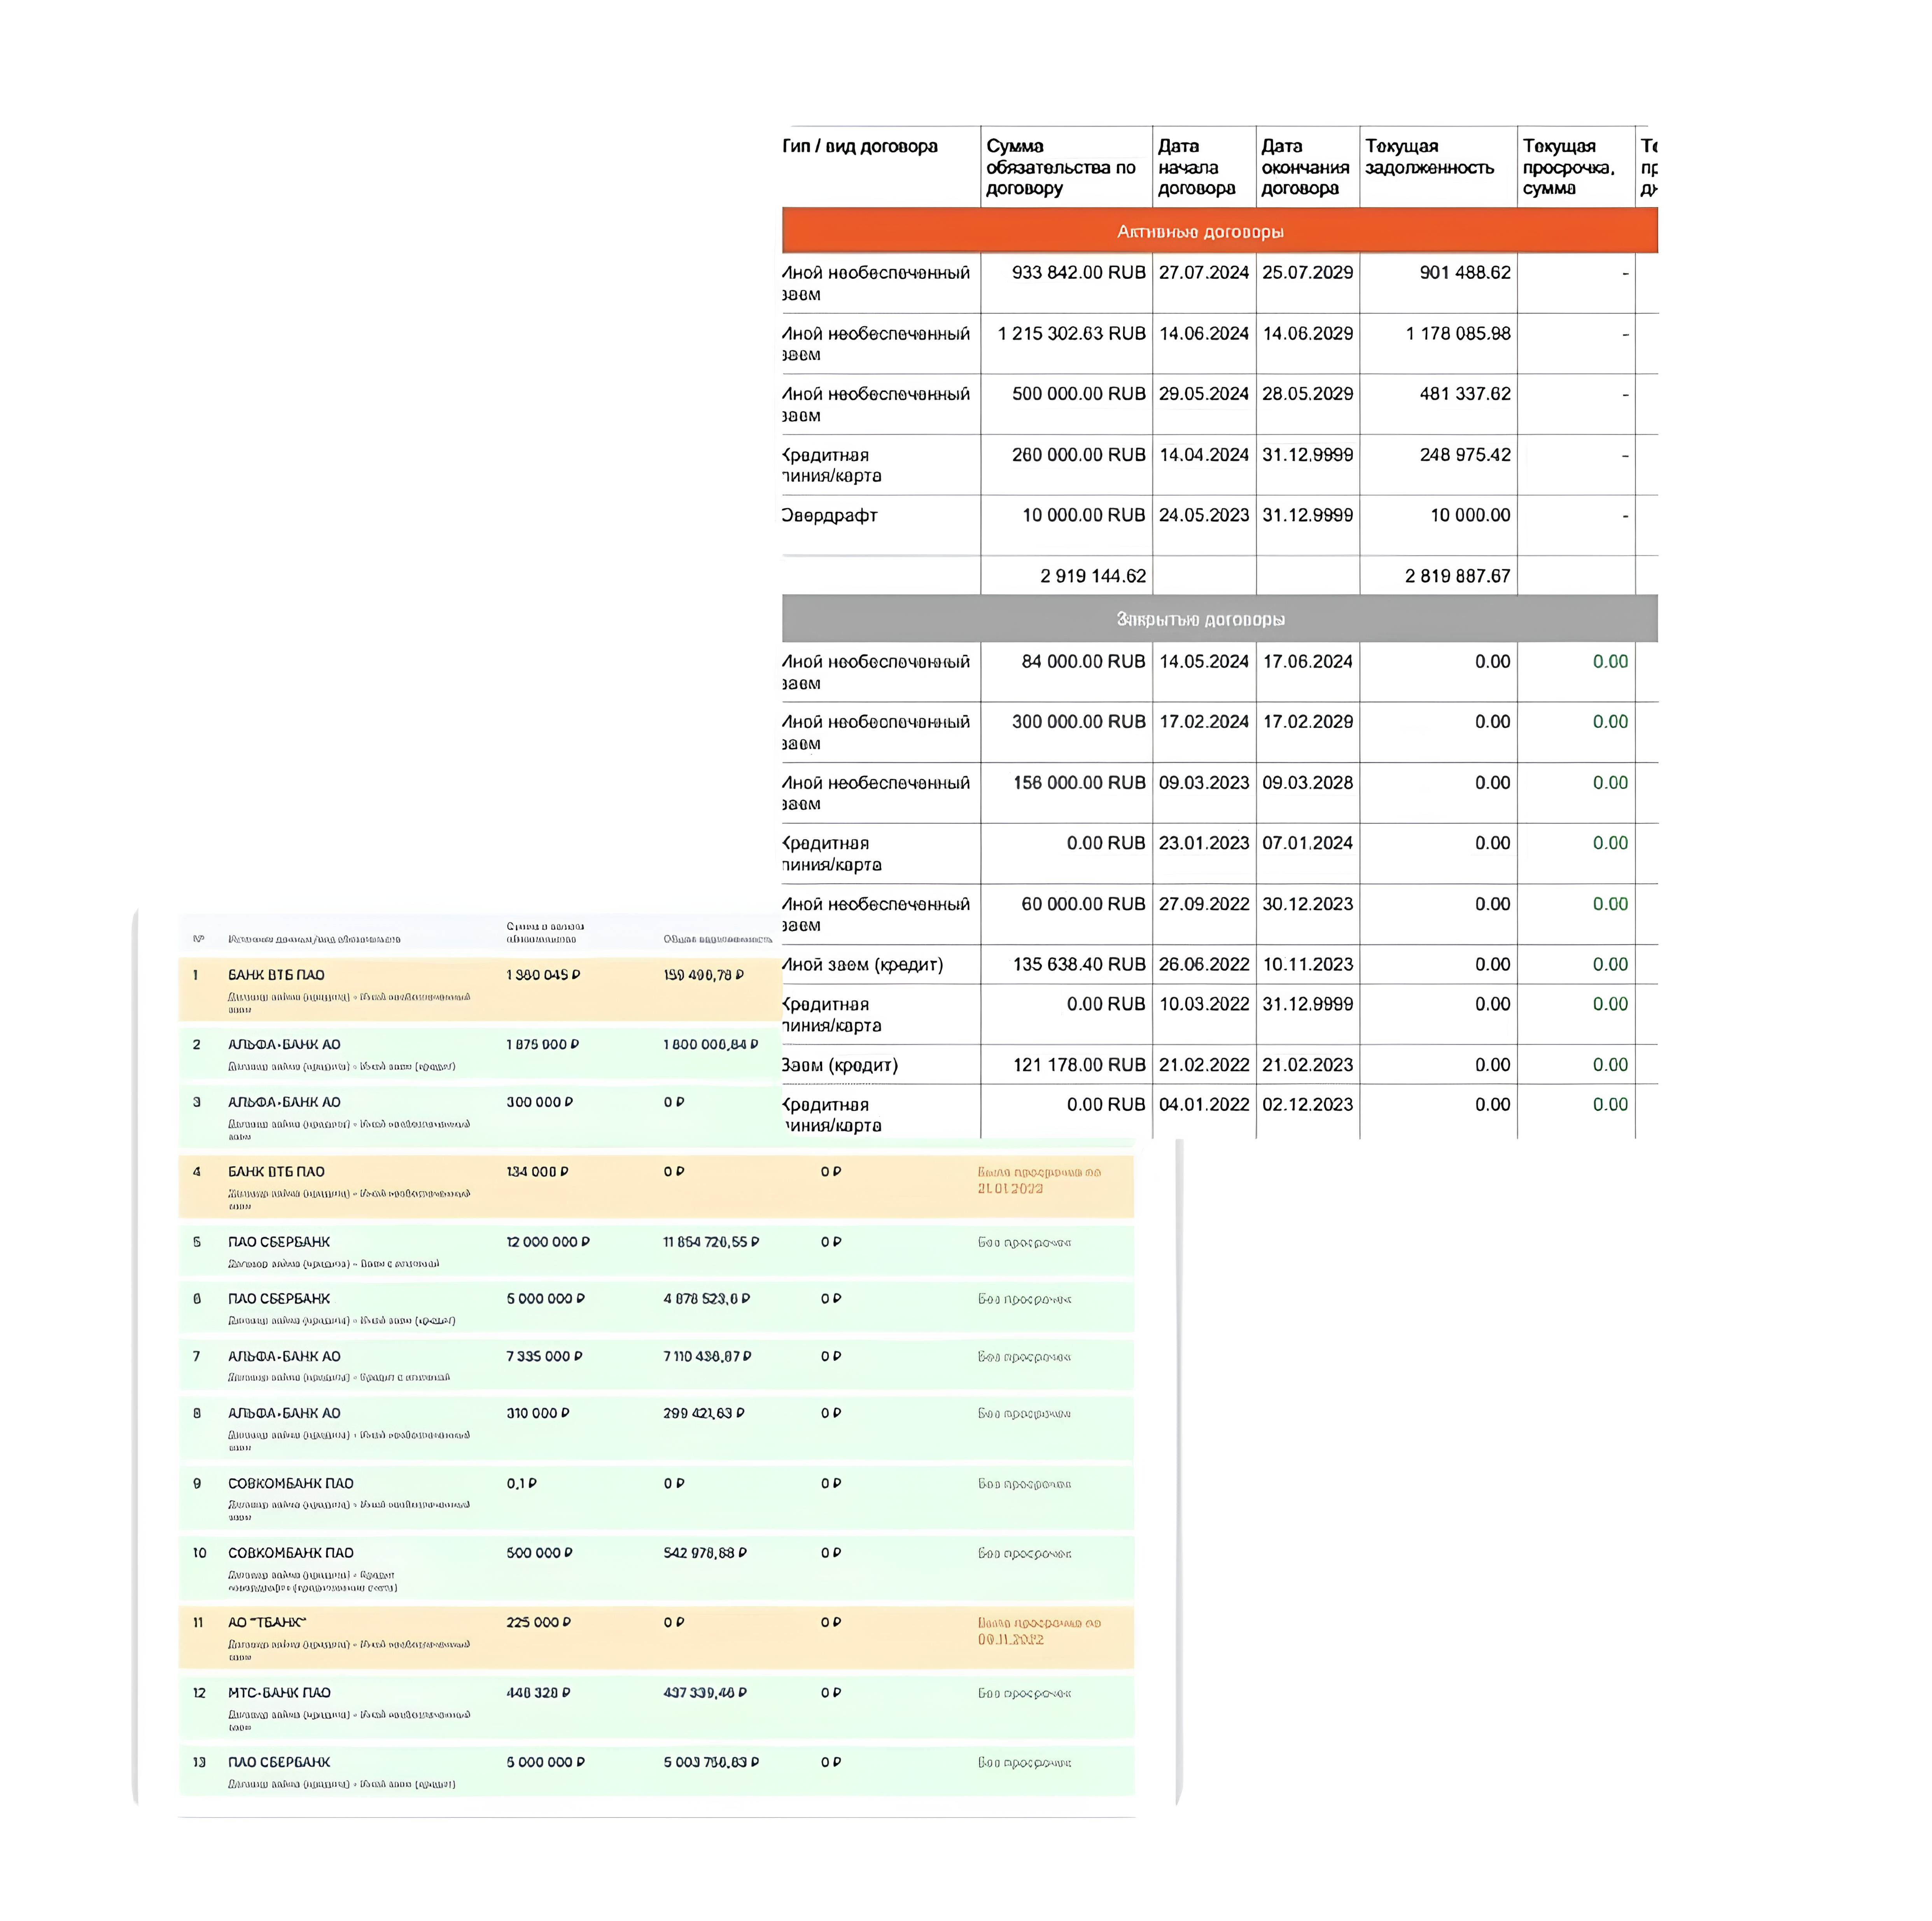
На основании этих данных формируется ваш скоринговый бал


🏦 2. В какие банки идти, а какие лучше обходить стороной?
Чем крупнее банк, тем лучше условия — и выше шанс на одобрение.
Мы работаем с разными банками, но есть фавориты:
🔝 Основной — Сбербанк
✔️ Лучшая процентная ставка
✔️ Подходит и для физлиц, и для ИП/ООО
✔️ Один из самых лояльных по одобрениям
📌 Также отлично одобряют:
🔹 Альфа-Банк
🔹 ВТБ
⚠️ Но есть исключения:
💡 ОТП Банк и Ренессанс Кредит
Они специализируются на потребительских кредитах для физлиц — и дают высокий процент одобрений. Мы знаем, как с ними работать и как подать правильно.
📩 Хочешь узнать, в каком банке выше шанс именно у тебя?
Пиши в личку — подскажем и направим! 💬
🔐 3. Как отозвать доступ к персональным данным и зачем это нужно?
Перед подачей заявки на кредит важно сделать одну вещь, о которой многие забывают —
отозвать согласия на доступ к персональным данным через Госуслуги.
Если вы не отзовёте согласие, банк получит доступ к вашей полной информации, включая:
– отчисления в Пенсионный фонд
– наличие арестов
– неоплаченные штрафы
– и другие чувствительные данные ⚠️
💬 Даже если вы берёте кредит до 600 000 ₽, и такие запросы делают редко —
лучше перестраховаться. Один лишний "минус" — и уже отказ от скоринга.
- Зайдите на gosuslugi.ru
- Перейдите в раздел "Согласия"
- Удалите доступ у банков, если не хотите делиться лишней информацией

💡 Это простой шаг, который может значительно повысить шансы на одобрение.
Нужна помощь? Пиши — записали видео как убрать это согласие (смотреть инструкцию) 💬📲
💸 4. Микрозаймы и их влияние на одобрение кредита
Если у вас есть микрозаймы — это сильно ухудшает кредитный рейтинг.
С активными микрозаймами получить кредит в банке почти невозможно. 🚫
- Закройте все микрозаймы
- Подождите около 3 недель
- Скачайте обновлённую кредитную историю:
🔹 nbki.ru
🔹 scoring.ru
🔹 credistory.ru - Убедитесь, что записи о микрозаймах исчезли
- После этого подавайте заявку на кредит
🧮 5. Как банк считает вашу кредитную нагрузку и определяет сумму?
📌 Лайфхак: Банки уже не ориентируются на 2-НДФЛ или справки в свободной форме.
Отправлять их — необязательно.
🔍 Вместо этого они смотрят на кредитные отчёты:
🔹 nbki.ru
🔹 scoring.ru
🔹 credistory.ru
📊 А при больших суммах — дополнительно проверяют информацию через Госуслуги:
– отчисления в ПФР
– трудоустройство
– и другую финансовую активность
👤 Если вы работаете неофициально, банк будет оценивать:
– как регулярно вы платили по кредитам за последние 2 года
– наличие просрочек и общую кредитную нагрузку
💡 Это помогает системе спрогнозировать, сможете ли вы платить новый кредит.
✅ Итоги: как увеличить шансы на одобрение кредита
🔍 Проверяйте кредитную историю заранее
📉 Избавляйтесь от микрозаймов
🔐 Отзывайте доступ к персональным данным через Госуслуги
🏦 Выбирайте банки с высокой вероятностью одобрения
📊 Понимайте, как банк оценивает вашу кредитную нагрузку
📩 Нужна помощь или хочешь разобрать свою ситуацию?
Пиши в личку — подскажу, как грамотно подать заявку, в какой банк лучше идти, и как повысить шансы на одобрение.
Консультация бесплатная. 💬