eternal all-time high
Нефть по $100, доходность государственных облигаций на уровне 2002 года, инфляция в 2 раза превышает таргет ФРС, ожидаемый цикл снижения ставок превратился в цикл повышения, война в Иране не приближается к завершению.
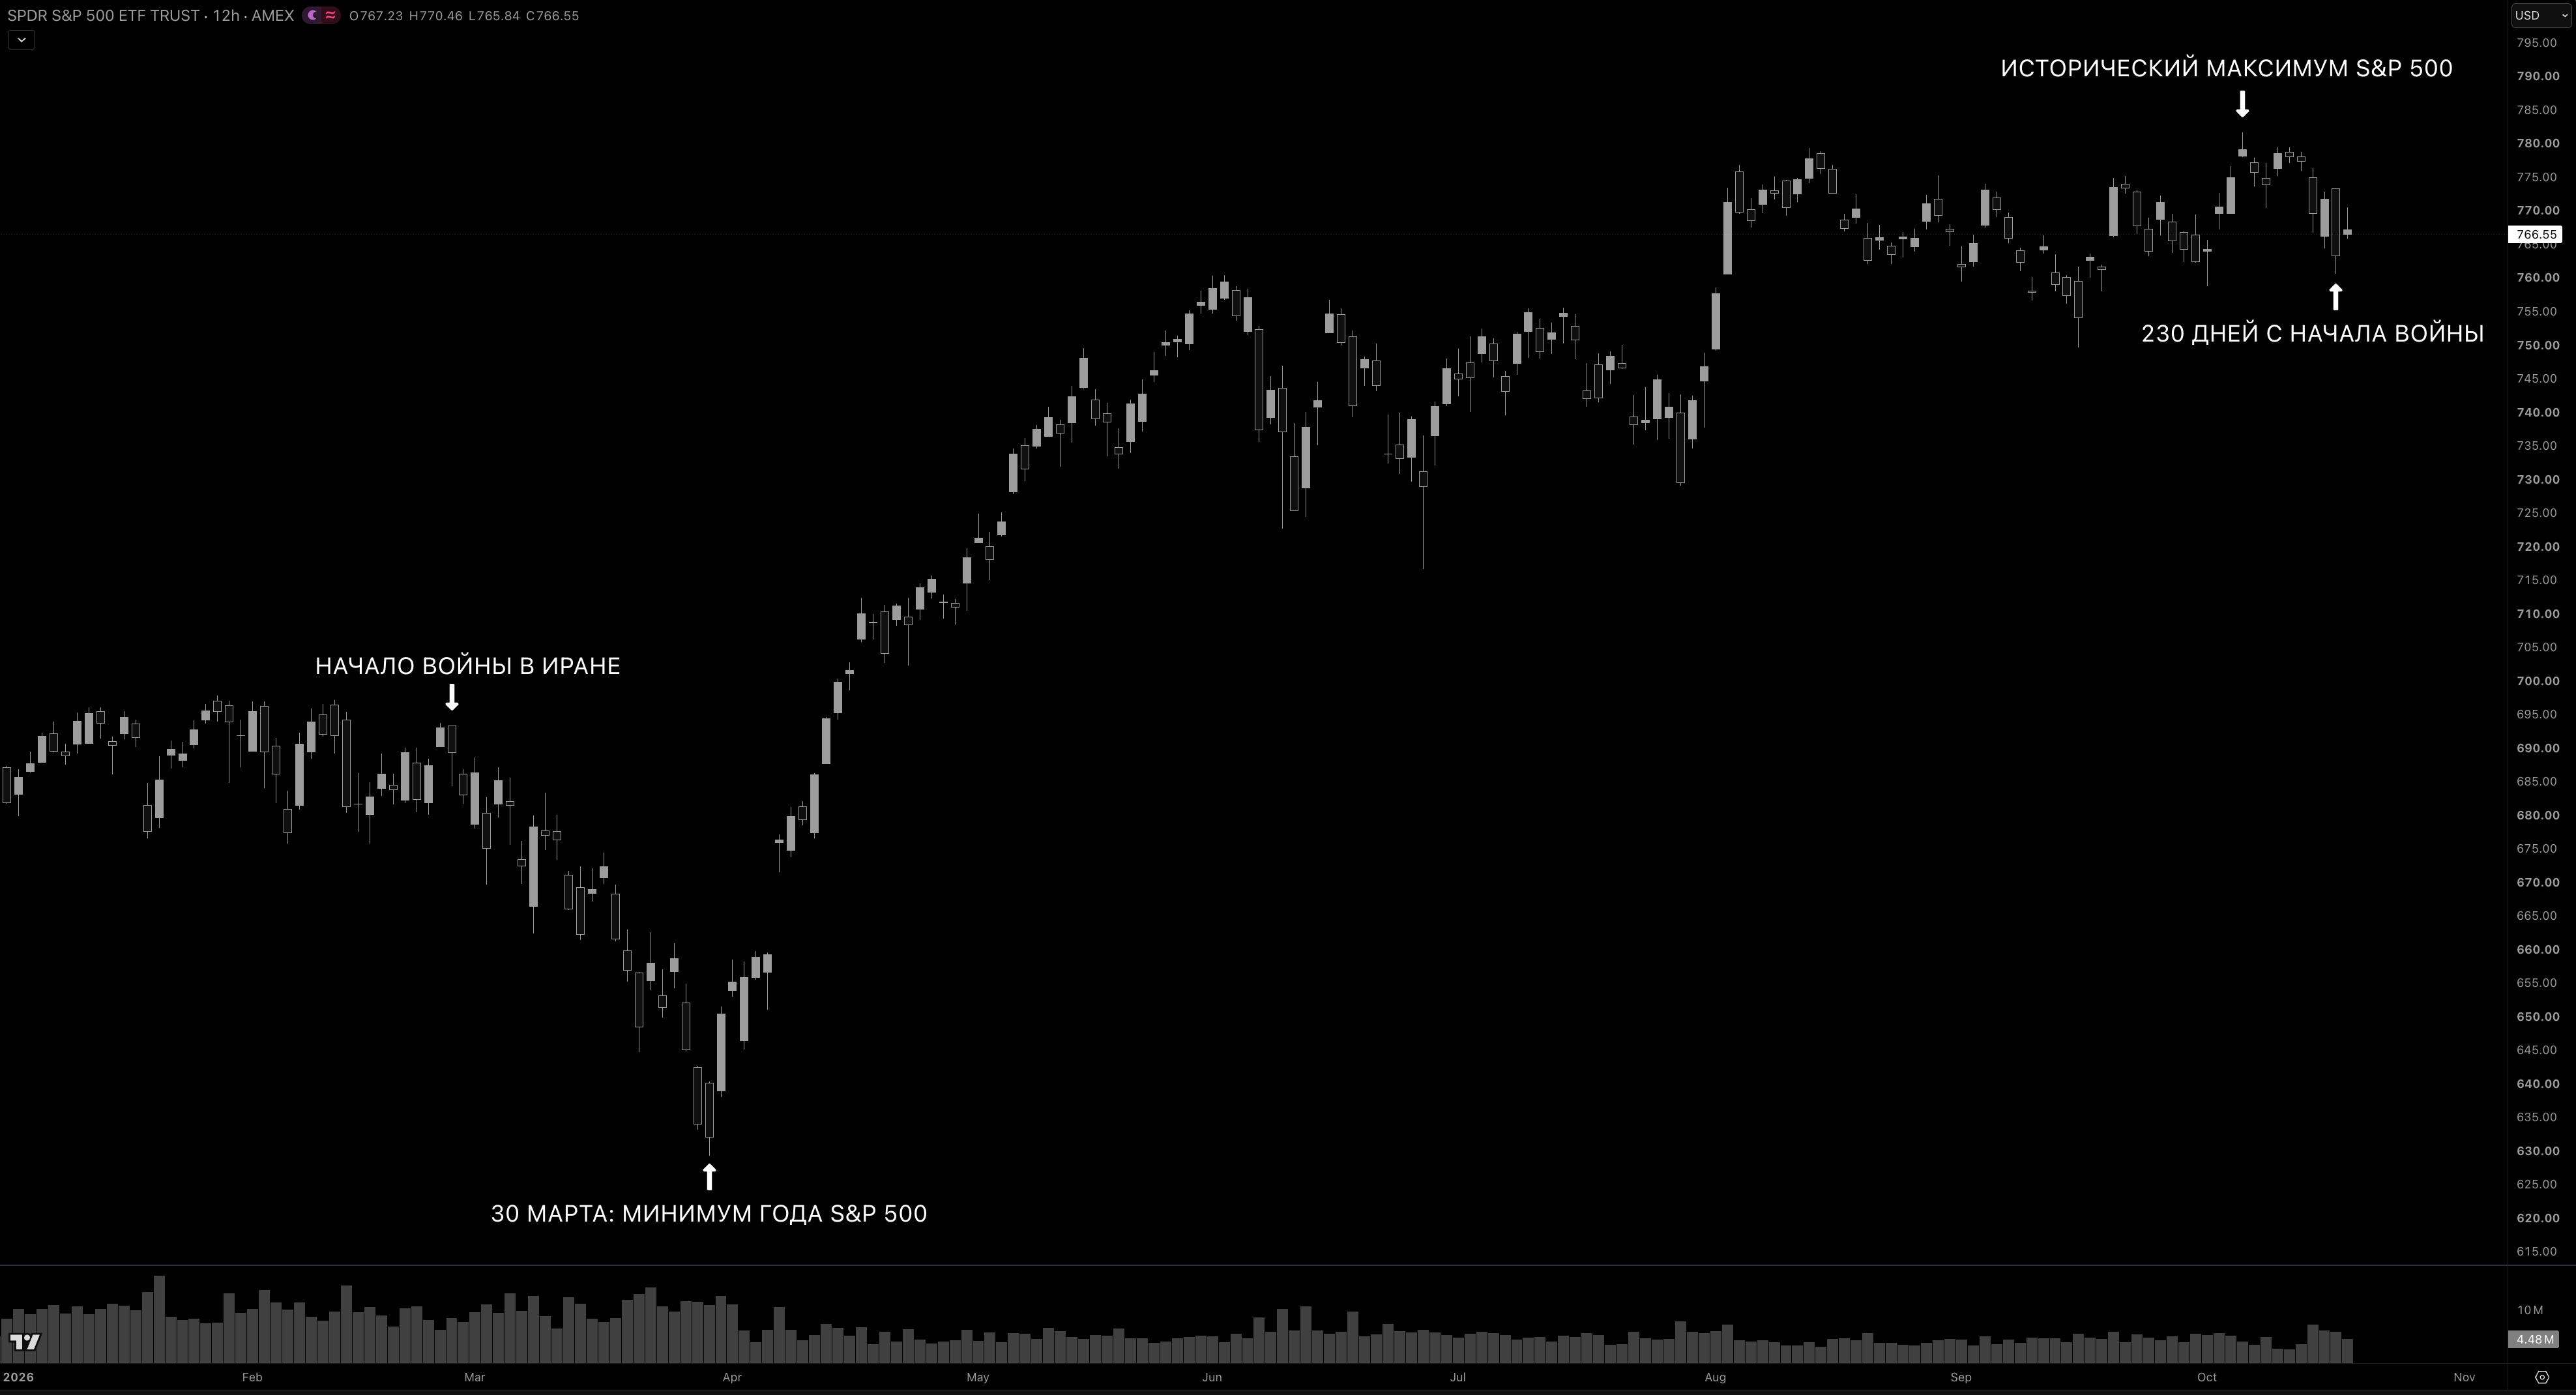
При таких вводных фондовый рынок должен валиться к чертям, вместе с летящими из небоскребов финансистами. Но S&P торгуется вблизи исторических максимумов. За полгода с начала иранского конфликта главный американский индекс вырос на 23%, прибавив $14 трлн капитализации. Один из самых быстрых и агрессивных V-образных разворотов в истории.
Возникает один вопрос: какого хуя? Как рынок умудряется расти на фоне настолько неблагоприятных условий?
Постараюсь раскидать за 5 минут.
Большинство акций S&P 500 падают
Индекс — величайшее изобретение финансистов. Фактически это гарантия бесконечного апсайда. Для того, чтобы понять почему — надо заглянуть внутрь и посмотреть на устройство S&P 500.
Несмотря на то что индекс объединяет 500 крупнейших американских компаний, влияние каждой из них на его цену отличается. S&P 500 взвешен по рыночной капитализации. Чем дороже компания, тем сильнее она влияет на индекс.
Представьте индекс из 100 компаний. Десять крупнейших занимают 40% его капитализации, а остальные 90 — оставшиеся 60%.
Допустим, за год десять крупнейших компаний дорожают на 25%, а остальные 90 в среднем дешевеют на 5%.
- Десять крупнейших компаний добавляют индексу 10 процентных пунктов.
- Остальные 90 компаний отнимают 3 процентных пункта.
- Совокупная доходность индекса составляет +7%.
Получается, 90% компаний подешевели, но сам индекс вырос на 7%.
Что-то подобное сейчас происходит с американским фондовым рынком.
Посмотрим уже на реальную статистику:
- 85% акций S&P 500 торгуются как минимум на 10% ниже максимумов.
- 60% акций потеряли 20% и более от максимумов.
- 40% акций торгуются более чем на 30% ниже максимумов.
- 17% акций потеряли больше половины стоимости.
Падение на 10% принято считать коррекцией, а снижение на 20% и более — медвежьим рынком. Получается, шесть из десяти компаний S&P 500 находятся в уверенном нисходящем тренде, то есть на 20% ниже исторических максимумов.
Особенно сильно пострадали недвижимость, сырьевые компании, коммунальные услуги и потребительский сектор.

Всего 10 компаний обеспечили 70% роста S&P 500
С минимума 30 марта S&P 500 вырос на 23%.
Из этих 23% около 16% обеспечили всего десять компаний.
Оставшиеся 490 компаний суммарно добавили индексу лишь 7 процентных пунктов. Выходит 2% компаний обеспечили 70% всего роста индекса.
Основными драйверами стали Nvidia, Micron, Apple, Microsoft, AMD, Google и другие технологические гиганты. Одна только Nvidia обеспечила 3% роста S&P 500. Получается, что рост американского фондового рынка зависит от относительно небольшой группы технологических компаний.
На первый взгляд это выглядит как пузырь от которого должно сжиматься очко. Как правило, на здоровом бычьем рынке, где все любят друг друга и верят в светлое будущее, растет большинство акций, а не одна небольшая группа.
Но если копнуть немного глубже, то все не так страшно. Более того, именно безумно раздутые акции технологического сектора сейчас являются одной из самых недооцененных частей рынка с точки зрения фундаментала.
«Nvidia выросла на 900% за последние пять лет, а капитализация некоторых технологических компаний уже превышает ВВП большинства государств. Как они могут быть недооценены? Ты совсем ебанулся?»

Технологические компании дорожают и... становятся дешевле
Для оценки стоимости акций инвесторы часто используют коэффициент P/E — отношение рыночной капитализации компании к ее годовой прибыли.
Допустим, компания зарабатывает $1 млрд в год, а ее рыночная капитализация составляет $30 млрд. В таком случае P/E равен 30.
Грубо говоря, инвесторы готовы заплатить $30 за каждый доллар годовой прибыли компании. Или компания окупится за 30 лет, если будет показывать ту же прибыль. Кому как удобнее считать.
Теперь представим, что через год капитализация компании выросла до $40 млрд, но ее прибыль увеличилась до $2 млрд. То есть капитализация выросла на 33%, а прибыль на 50%.
Несмотря на рост стоимости акций, коэффициент P/E снизится с 30 до 20. И внезапно компания становится привлекательнее, чем год назад, хотя стоит дороже.
Акции выросли в цене, но относительно прибыли компании стали дешевле.
Именно это происходит со многими технологическими гигантами.
За последние 12 месяцев акции Nvidia выросли на 20%, однако ее коэффициент P/E за тот же период сократился на 46%. Прибыль компании росла значительно быстрее капитализации.
Получается интересная ситуация.
Nvidia — одна из главных компаний технологической революции, акции которой выросли на 900% за пять лет. Однако относительно ожидаемой прибыли ее оценка сейчас не отличается от средней оценки всего S&P 500.
Для компании с такими темпами роста такая оценка выглядит менее экстремальной, чем можно было бы предположить, глядя исключительно на динамику ее акций.

Если есть проблемы с тем, что такое «экстремальная оценка» — посмотрите выше на оценку акций Palantir. Последователи Бенджамина Грэма ловят эпилептический припадок, глядя на эти показатели.

Ставки растут, индексы тоже растут, не растут только твои щитки
В начале 2026 года инвесторы ожидали как минимум три снижения ставки ФРС, в общей сложности на 75 базисных пунктов.
Это было ключевым элементом бычьего тезиса по акциям: инвесторы рассчитывали на дешевый капитал, рост инвестиций, снижение геополитических рисков и рекордные затраты технологических компаний.
ФРС уже повысила ставку один раз, а инвесторы ожидают еще три повышения к июню 2027 года. Вместо снижения на 0.75% рынок закладывает повышение на 1%.
Для фондового рынка это огромный сдвиг.
Меньше кредитов, давление на рынок труда, падение потребительского спроса, сокращение байбэков, падение корпоративных прибылей, артрит, проблемы со стулом, волна сокращений, банкротство закредитованного бизнеса.
Для быстрорастущих технологических компаний эффект может быть еще сильнее, поскольку значительная часть их ожидаемой стоимости связана с прибылью в отдаленном будущем. Именно поэтому повышение ставок обычно оказывает давление на коэффициенты P/E.
Если прибыль компании растет достаточно быстро, она способна компенсировать негативное влияние повышения ставок. И снова именно это сейчас происходит с крупнейшими технологическими компаниями.
Рост прибыли S&P 500 за второй квартал этого года оценивается в 52%. Это исключительно сильные темпы, сопоставимые с периодом восстановления мировой экономики после пандемии. И все это происходит без масштабных бюджетных стимулов, которые сопровождали выход из локдаунов.
Если во время пандемии приходилось печатать деньги чтобы хоть как-то удержать экономику на плаву, то сейчас бигтехи зарабатывают сами. Без донатов от государства, без дешевых кредитов, без совещаний на острове Эпштейна. ИИ-бум, рост облачных сервисов и сумасшедшая маржа позволяют топовым технологическим компаниям жить вообще без кредитов.
В итоге, как всегда, два стула:
С одной стороны, дорогая энергия, инфляция, президент-ебалай и высокие ставки оказывают давление на оценку акций.
С другой стороны, стремительный рост корпоративной прибыли поддерживает стоимость акций. А поскольку именно эти акции весят больше всего в индексах — S&P 500 тоже чувствует себя неплохо.
Пока второй фактор оказывается достаточно сильным, чтобы компенсировать первый.

Инфляция создаёт дополнительный спрос на активы
Есть еще один фактор, который нельзя игнорировать.
Инфляция в США остается выше целевого уровня ФРС в 2% уже 67 месяцев подряд. Трудно винить Пауэлла и ФРС в том, что они плохо справились со своей работой. Вряд ли кто-то мог справиться с ней в принципе, учитывая сколько тонн дерьма на них свалилось за последние 5 лет.
Но факт остается фактом: с января 2021 года накопленный рост потребительских цен составил около 29%. Это означает, что товары и услуги, которые раньше стоили $100, теперь обходятся приблизительно в $129. Или, если посмотреть с другой стороны, покупательная способность одного доллара за этот период снизилась примерно на 22,5%.
Поэтому для инвесторов долгосрочное хранение капитала исключительно в кэше становится совсем непривлекательным.
Представьте, что в начале 2021 года у вас было $100 000.
Вы вложили их в DOT и все въебали.
Если вы просто держали эти деньги под подушкой, номинально у вас осталось бы столько же. Но с учетом накопленной инфляции их покупательная способность теперь эквивалентна примерно $77 500 в ценах начала 2021 года.
Именно поэтому инвесторы стремятся владеть активами, способными в долгосрочной перспективе компенсировать обесценивание денег. Я много пишу об этом в канале и говорю в видео. Мы живем во времена дешевых денег и экономики, которая награждает заемщиков и ебет в жопу делает беднее вкладчиков.
И чтобы деньги не обесценивались — они неизбежно будут направляться в активы. В первую очередь в акции прибыльных компаний, недвижимость, предметы роскоши и реальный сектор.
Разумеется, это не означает, что акции гарантированно защищают от инфляции на любом временном промежутке. Однако в долгосрочной перспективе бизнес способен повышать цены на свою продукцию, наращивать выручку и прибыль, а вместе с ними и собственную стоимость.

Что произойдет, если война с Ираном закончится?
Допустим, конфликт на Ближнем Востоке постепенно завершается, нефть дешевеет, инфляционное давление ослабевает, а ФРС возвращается к обсуждению снижения ставок.
Это может запустить сразу несколько процессов.
Во-первых, снижение стоимости энергетики уменьшит расходы компаний и потребителей.
Во-вторых, замедление инфляции позволит инвесторам рассчитывать на более мягкую денежно-кредитную политику и снижение ставок.
В-третьих, снижение ставок поддержит рост коэффициентов P/E, поскольку будущая прибыль компаний будет дисконтироваться по более низким ставкам.
И наконец, улучшение экономических условий может привести к ЕБАНОМУ АПТРЕНДУ. СЕЙЧАС МЫ ИХ ВСЕХ РАСКУЛАЧИМ БЛЯТЬ. РАКЕТА ЗАРЯЖЕНА. РИЧАРД БРЭНСОН ВСЕ ЭТО ВРЕМЯ НАХОДИЛСЯ В СПЯЧКЕ И VIRGIN ТОЧНО ВЕРНЕТСЯ К МОЕЙ ТОЧКЕ ВХОДА. ПОШЕЛ ТЫ НАХУЙ МАЙКЛ БЬЮРРИ. У НАС ЛЕТАЮЩИЕ ТЕСЛЫ, ОТКРЫТЫЙ ОРМУЗ, ПРЕЗИДЕНТ КОТОРЫЙ РАЗВАЛИВАЕТСЯ БЫСТРЕЕ СУТЕНЕРСКОГО КАДИЛЛАКА 1950-ГО ГОДА, ИИ-АГЕНТЫ, СААС И ЛГБТ.
Это особенно важно, учитывая, что 85% компаний S&P 500 сейчас торгуются как минимум на 10% ниже исторических максимумов. Достаточно, чтобы рост начал распространяться на акции, которые до сих пор отставали от рынка.
Главный вопрос сейчас заключается не в том, насколько сильно вырос S&P 500, а в том, что произойдет, когда негативные макроэкономические факторы начнут ослабевать. Если инфляция замедлится, нефть подешевеет, а ФРС вернется к снижению ставок, рынок может получить сразу два источника роста.
Первый — дальнейшее увеличение прибыли технологических компаний и восстановление их оценочных мультипликаторов.
Второй — расширение ралли на сотни компаний, которые до сих пор оставались в стороне или вообще находились в нисходящем тренде.
Но для этого сперва нужно проиграть промежуточные выборы демократам и наладить отношения с Ираном. И если первый пункт выглядит лишь как вопрос времени, то второй зависит от того, появится ли в Пенсильвании еще один смельчак, который не промахнется.
S&P 500 может торговаться около исторических максимумов, даже когда большинство входящих в него компаний находятся в нисходящем тренде.