Metric: новый тип AMM с ранней активностью
В Metric сошлись две интересные темы: заработок LP на активном маркетмейкинге и раннее участие в проекте под возможный дроп. С доходностью уже можно разбираться предметно. С дропом пока больше ожиданий.
Сам проект предлагает пулы, которые обновляют котировки вслед за рынком. Идея — эффективнее использовать ликвидность и сократить потери на устаревших ценах. LP получает долю спреда, трейдер — конкурентную котировку. Насколько хорошо это работает, зависит от стратегии конкретного пула.
Кто задаёт цены, что происходит с внесёнными ETH и стейблом, как выбирать бины и какой объём хеджировать — разбираем по шагам. Отдельно посмотрим на Carcosa, команду и безопасность инфраструктуры.
Кто управляет пулом и откуда берётся цена
Metric можно назвать аналогом Morpho для AMM: общая инфраструктура, поверх которой работают разные управляющие. Протокол предоставляет контракты пулов, учёт ликвидности по бинам, исполнение обменов и подключаемые защиты. Куратор выбирает стратегию котирования, настраивает комиссии, организует обновление цен и следит за работой пула.
Каждый пул обращается к отдельному контракту Price Provider. Тот возвращает три значения: цену, по которой пул покупает актив, цену продажи и опорную цену для сетки бинов.
За этими значениями могут стоять Chainlink, Pyth, данные другого рынка или собственная модель маркетмейкера. Поэтому фразу «Metric использует оракулы» стоит уточнять применительно к конкретному пулу. Архитектура допускает разные способы ценообразования. Price Providers.
С Chainlink и Pyth механизм такой: в блокчейн поступляет подписанное обновление цены. Контракт проверяет подпись поставщика данных. Отправитель транзакции может доставить обновление, но поменять подписанную цену произвольно не сможет. Уже поверх этих данных Price Provider формирует котировки пула. Оракулы Metric.
Установка оракула, отличного от надёжных, может привести к потерям в пуле. В теории, создатель / куратор пула может намеренно установить фальшивый оракул чтобы манипулировать ценой. Поэтому лучше выбирать проверенного куратора или, как минимум, проверять установленные параметры и хуки с нейронкой. Это менее безопасно.
Что конкретно у Carcosa
Carcosa — крупнейший куратор по ликвидности: 21 пул и около $6,7 млн.
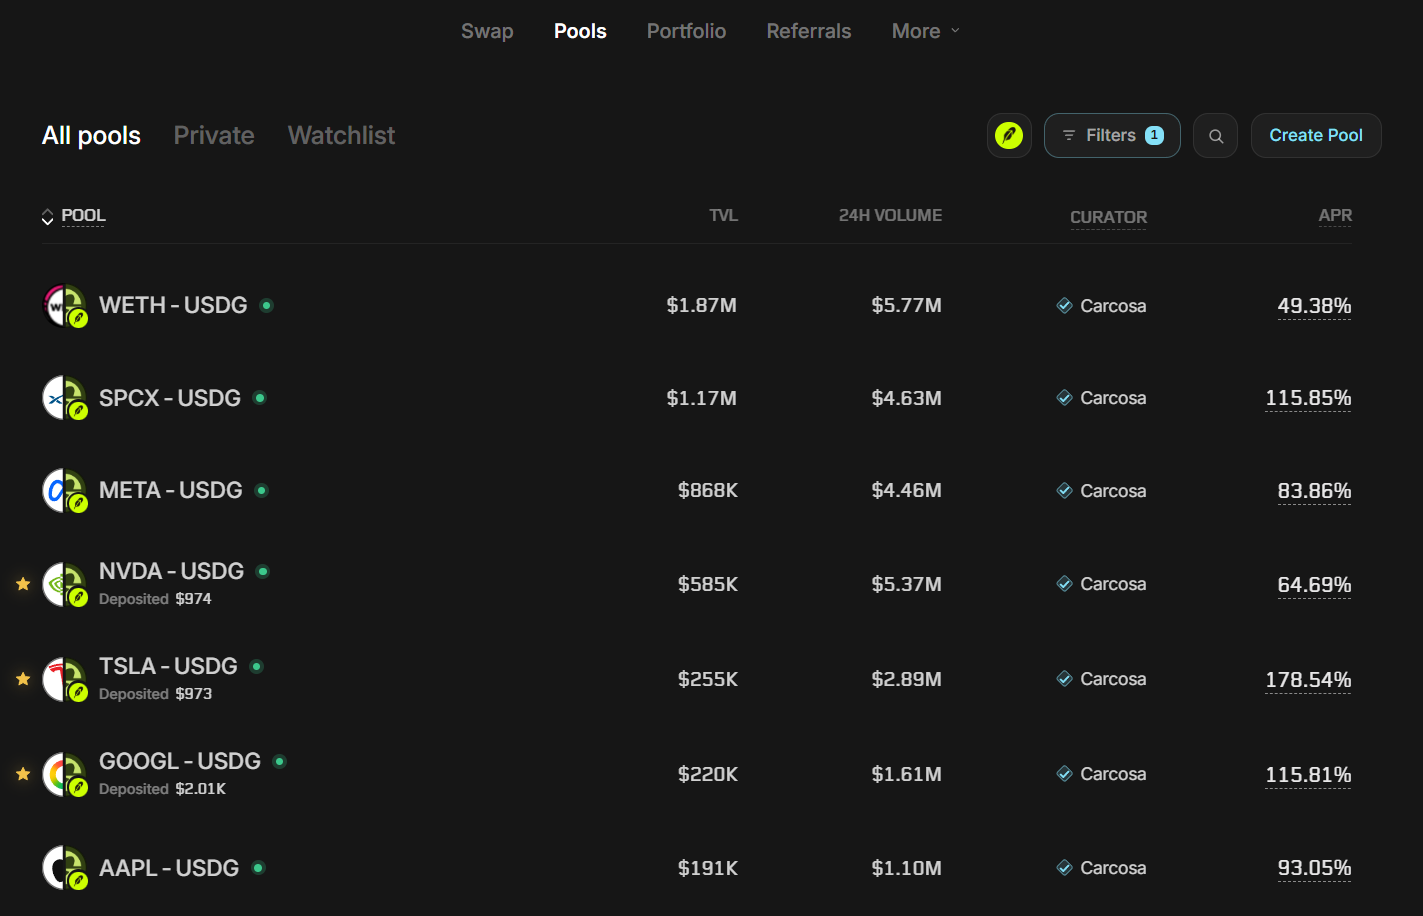
Источник опорной цены: Pyth; Дополнительная логика: Собственная стратегия котирования Carcosa.
Пулы Carcosa содержат custom extension — это кастомная корректировка спреда в моменте. Hook отслеживает текущую позицию внутри бинов пула
Если она выходит за «нейтральную зону», добавляет дополнительный спред с одной стороны.
Нейтральная зона постепенно подстраивается. Если позиция больше не меняется, дополнительный спред со временем исчезает.
Источник опорной цены: Multiplier Oracle: цена акции из Pyth × коэффициент токенизированной акции; Дополнительная логика: Собственная стратегия котирования Carcosa.

Коэффициент нужен потому, что один токен акции может представлять меняющееся количество базовых акций — например, после корпоративных действий. Использовать биржевую цену акции напрямую в таком случае недостаточно. Эти параметры подтверждаются текущими метаданными двух пулов.
В обоих пулах используется Anchored Price Provider. Внешний оракул задаёт ограничения: максимальную цену покупки и минимальную цену продажи. Собственная стратегия может расширять спред, менять привлекательность котировок для трейдеров, но должна соблюдать эти ограничения.
Получается два слоя: Pyth даёт независимый ценовой ориентир, Carcosa управляет торговой стратегией вокруг него. Полную внутреннюю модель Carcosa по найденным публичным материалам восстановить пока не удалось. Как работает привязка котировок.
Кому здесь доверяем
Опыт разработчика в Uniswap подтвердился. CTO Metric — Christos Gkolias. В собственном анонсе от 15 октября он сообщил о переходе после 3,5 года в Uniswap Labs и написал, что последние четыре месяца работал с командой Metric. Его анонс.
Публичный запуск Metric состоялся 15 октября 2026 года. До этого протокол работал закрыто и обслуживал поток через агрегаторы. При оценке риска полезно учитывать оба периода: опыт эксплуатации до запуска и короткую историю открытых пулов для внешних LP. Анонс запуска, описание закрытой работы.
В документации опубликован перечень пяти проверок: две Zellic и три Sherlock. Они охватывают ядро, периферийные контракты, оракулы и последующие изменения. В этом обзоре проверены перечень и заявленный охват; соответствие всех работающих контрактов аудированному байткоду отдельно не сверялось. Для собственной стратегии куратора охват проверки тоже нужно устанавливать отдельно. Аудиты Metric.
Carcosa отмечен как verified curator. По правилам Metric это предполагает KYB, проверку личности и due diligence. Публичную команду, юридическое лицо и независимую историю результатов Carcosa я пока не подтвердил. Галочка показывает прохождение проверки у Metric; доходность стратегии она не удостоверяет. Проверка кураторов.
В двух рассмотренных пулах адрес Price Provider зафиксирован, его основные параметры неизменяемы, допустимый возраст внешней цены — 15 секунд. Есть StopLoss и Price Velocity Guard. При этом собственная стратегия котирования сохраняет гибкость, а доли комиссий могут меняться.
StopLoss здесь отклоняет сделки, нарушающие заданные ограничения. Он не закрывает вашу позицию и не гарантирует максимальный долларовый убыток. Например, падение самого ETH продолжит влиять на стоимость оставшегося ETH. Ограничения защит.
Что именно сохраняется при обновлении цены
В Uniswap v3 сделки меняют запасы токенов и двигают цену по кривой через фиксированные диапазоны. В Metric котировка складывается из внешнего ориентира (оракула), отклонения внутри сетки относительно него и спреда. Здесь важно разделить два движения: обновление внешней цены переоценивает всю сетку; свопы перемещают исполнение внутри неё.
0,25 ETH по $2 000 + 500 USDC = $1 000.
Если оракул обновился до $2 060, а сделок с вашей ликвидностью между этими состояниями не было, у вас по-прежнему:
Сохранилось количество двух активов, приходящихся на вашу долю LP. Обновление ориентира (оракула) меняет котировки. Для него не требуется покупать или продавать ваши токены.
Но долларовая пропорция уже 50,74% ETH / 49,26% USDC. ETH подорожал.
Одновременно сдвинулись долларовые границы бинов. Например, диапазон +0,1…+0,2% при ориентире $2 000 соответствовал $2 002–2 004. При ориентире $2 060 он соответствует $2 062,06–2 064,12. Здесь границы указаны до спреда и дополнительных сборов.
То есть диапазон следует за внешней ценой. Его процентное положение и запасы токенов при одном лишь обновлении сохраняются. Механика бинов.
Кто платит спред
Экономически трейдер оплачивает обмен через цену исполнения.
Условно, опорная цена актива — $100, пул покупает его по $99,90, продаёт по $100,10. Покупатель одной единицы платит $100,10. Разница $0,10 — полуспред на этой стороне сделки.
Эта сумма распределяется между LP, куратором и Metric.
В WETH/USDG и GOOGL/USDG на момент указанного среза:
В упрощённом примере из $0,10 LP остаётся $0,08. Если ваша доля ликвидности использованного бина — 10%, ваша часть составляет $0,008. Это иллюстрация без влияния прохождения по ценовой кривой.
Куратор также может задавать дополнительные комиссии отдельных бинов. Поэтому выражение «торговля без комиссии» описывает отсутствие отдельной надбавки поверх показанной котировки: торговые издержки уже включены в неё. Доход LP остаётся в позиции и реинвестируется. Комиссии Metric.
Как читать Edge, APR и Trading PnL
Edge — ваша доля заработанного спреда после сборов куратора и Metric. Он остаётся в позиции и реинвестируется.
APR в списке пулов — Edge LP за последние семь дней, пересчитанный в годовой темп. Изменение стоимости запасов в него не входит. В My performance APR рассчитывается за выбранный период.
Trading PnL показывает опережение или отставание от хранения исходных токенов. Edge уже включён: прибавлять его к Trading PnL повторно не нужно.
Продажа перед ростом или покупка перед падением способна перекрыть заработанный спред. Поэтому положительный APR совместим с отрицательным Trading PnL и долларовым убытком. Возможна и обратная ситуация: торговля обогнала хранение, но из-за падения актива стоимость позиции всё равно снизилась.
Для оценки нужны стоимость доступных к выводу активов, сравнение с хранением и результат после газа, обменов на входе и выходе. При хедже отдельно добавляется его PnL и учитываются его расходы. Показатели доходности Metric.
Что двигает торговлю через выбранные бины
Обновление внешней цены переносит котировки всей сетки. Активный бин от этого сам по себе не меняется.
- Трейдеры покупают ETH у пула — расходуется ETH, поступает стейбл, исполнение движется вверх по сетке.
- Трейдеры продают ETH пулу — расходуется стейбл, поступает ETH, исполнение движется вниз.
Покупка большого объёма может пройти через несколько бинов даже при неизменной внешней цене. А рост ETH на 3% может целиком отразиться в обновлении котировок, без обязательной продажи ваших ETH.
Поэтому ширина 0,2–0,3% описывает отклонение от ориентира (оракула). Из неё нельзя вывести правило «ETH вырос на 0,3% — вся позиция превратилась в стейбл». Узкое размещение концентрирует капитал около актуального ориентира (оракула). Этим диапазонам не требуется покрывать весь рост или падение ETH за день: при обновлении оракула они переоцениваются вместе с ним. Состав зависит ещё и от потока сделок. Размещение ликвидности.
Спред влияет на поток, проход по бинам — на цену исполнения. Узкая котировка конкурентнее, широкая даёт больше на исполненную сделку, но может уступить поток другим площадкам. Когда сделка проходит глубже по бинам, её средняя цена ухудшается. Какие бины будут использованы, зависит от размера и направления сделки, распределения ликвидности и приемлемой для трейдера цены. Спред и комиссии.
Следование за оракулом сохраняет относительные границы бинов. Постоянное участие ваших бинов в торговле этим не гарантируется. Если трейдеры выкупили весь ETH из выбранного бина, в вашей доле остаётся стейбл. Новое повышение опорной цены переоценит бин, но ETH само по себе не добавит. Для его возвращения нужен обратный поток сделок через вашу ликвидность. Пока исполнение находится в других бинах, выбранный капитал может простаивать.
Один бин или несколько
Выбор бинов определяет, какие сделки смогут использовать ваши деньги и как будет меняться состав позиции.
В момент внесения бины выше активной цены обычно содержат ETH для продажи, ниже — стейбл для покупки ETH. В активном бине находятся оба актива. Поэтому разные наборы бинов требуют разного состава депозита.
Что получаете: Высокую концентрацию капитала на текущем потоке; Чем платите: После ухода торговли в соседние бины капитал может простаивать.
Несколько бинов вокруг активного
Что получаете: Участие в более широком движении торгового потока; Чем платите: При том же депозите в каждом бине обычно окажется меньше ваших денег.
Что получаете: Возможность покупать или продавать при большем отклонении от ориентира; Чем платите: Сделки могут долго до них не доходить.
Дальние бины могут предлагать более выгодное исполнение относительно ориентира, но получать меньше объёма. Максимальная концентрация тоже не обеспечивает максимальный итоговый PnL: важны направление последующих сделок и движение цены.
Для выбора полезнее смотреть объём и доходность конкретных бинов, затем сопоставлять их с распределением ликвидности. В интерфейсе пула есть наложения Volume и APR. История показывает, где проходила торговля; будущий поток может измениться.
Ещё деталь интерфейса: настройка Bin width над графиком меняет визуальную ширину столбиков. Сама по себе она не изменяет экономические границы вашей позиции — это прямо указано в подсказке.
Что произойдёт при росте или падении на несколько процентов
Снова стартуем с 0,25 ETH + 500 USDC, ETH стоит $2 000.
Ниже условные сценарии без спреда, комиссий и хеджа, чтобы отдельно показать влияние изменения запасов. В сценариях со сделкой она происходит по $2 000, затем меняется внешняя цена.
ETH вырос на 3%, сделок с вашей ликвидностью не было
Состав в конце: 0,25 ETH + 500 USDC; Стоимость: $1 015; Простое хранение: $1 015.
Пул продал 0,05 вашего ETH, затем цена выросла на 3%
Состав в конце: 0,20 ETH + 600 USDC; Стоимость: $1 012; Простое хранение: $1 015.
ETH упал на 3%, сделок не было
Состав в конце: 0,25 ETH + 500 USDC; Стоимость: $985; Простое хранение: $985.
Пул купил для вас 0,05 ETH, затем цена упала на 3%
Состав в конце: 0,30 ETH + 400 USDC; Стоимость: $982; Простое хранение: $985.
Продали перед ростом — недополучили рост проданной части. Купили перед падением — получили дополнительный убыток. Если последовательность движения цены окажется благоприятной, результат относительно хранения может быть положительным. Спред добавляется к этой торговой экономике.
Автоматического возврата к 50/50 нет. Обратные сделки способны восстановить часть прежнего состава. Насколько близко позиция вернётся к исходной пропорции, зависит от объёмов, цен и выбранных бинов. Сам оракул такой цели не выполняет.
Можно ли оставить первоначальный хедж
При одном только обновлении оракула первоначальный шорт продолжает подходить. Корректировка нужна, когда сделки изменили количество волатильного актива в вашей доле LP.
За оракулом следуют цены выбранных бинов. Ваши доли в этих бинах сохраняются. Каждый бин содержит запасы ETH и стейбла, которыми торгуют пользователи, поэтому содержимое вашей доли меняется вместе с запасами.
Внесли 0,25 ETH + 500 USDC при ETH по $2 000 и открыли шорт 0,25 ETH. Для простоты исключим спред, комиссии и фандинг.
Ваша LP-позиция: 0,25 ETH + 500 USDC; Шорт, соответствующий количеству ETH: 0,25 ETH.
Оракул обновился до $2 200, сделок не было
Ваша LP-позиция: 0,25 ETH + 500 USDC; Шорт, соответствующий количеству ETH: Те же 0,25 ETH.
Затем трейдер купил у вашей ликвидности 0,05 ETH по $2 200
Ваша LP-позиция: 0,20 ETH + 610 USDC; Шорт, соответствующий количеству ETH: 0,20 ETH.
Во второй строке исходный хедж сохраняет соответствие. ETH в LP подорожал на $50, шорт на такое же количество ETH дал противоположный результат. Долларовые веса изменились, количества монет остались прежними.
В третьей строке часть ETH продана трейдеру. Если сохранить шорт 0,25 ETH, суммарная позиция будет:
0,20 ETH в LP − 0,25 ETH в шорте = шорт 0,05 ETH.
При дальнейшем росте ETH эта лишняя короткая часть принесёт убыток. Для восстановления нейтральности шорт уменьшают до 0,20 ETH. Если пул, наоборот, купил для вас ETH и его стало 0,30, прежний шорт 0,25 оставит длинную экспозицию 0,05 ETH.
Сам рост ETH на 3%, 10% или больше при неизменном количестве ETH в LP корректировки шорта в монетах не требует. Долларовый размер шорта меняется вместе с ценой; сохранять его первоначальную долларовую стоимость для такого хеджа не нужно.
Насколько активно следить
Можно оставить позицию без хеджа, сохранив рыночную экспозицию. Можно держать первоначальный шорт как приблизительный хедж, принимая возникающий перекос.
Ориентир для корректировки — насколько изменилось количество ETH в вашей доле. Если запас колеблется около 0,25 ETH, исходный шорт остаётся близким к нужному. Если запас сократился до 0,10 ETH, прежний шорт уже существенно превышает вашу длинную экспозицию.
Для приблизительного хеджа можно заранее определить допустимый перекос и корректировать шорт при выходе за него. Частые корректировки увеличивают комиссии; сам шорт требует залога и учёта фандинга. Число бинов и волатильность цены сами по себе не задают частоту обслуживания: нужен фактический состав позиции после сделок.
Состав можно смотреть в собственной позиции; предварительный расчёт вывода показывает количества токенов, которые она сейчас представляет. Для автоматического контроля суммируются активы вашей доли по всем выбранным бинам. Общий баланс всего пула для этого не подходит. Управление позицией.
Для токенизированной акции дополнительно учитываются коэффициент представляемых акций и соответствие инструмента хеджирования самому токену. Количество акций для шорта приблизительно равно количеству токенов в вашей LP-доле, умноженному на число акций на токен.
Хедж уменьшает направленный риск. Убытки от неудачных цен исполнения, расходы на корректировки, фандинг и риск контрактов остаются. Залог шорта живёт отдельно: рост стоимости LP автоматически маржу на другой площадке не пополняет.
Какие риски остаются у LP и какой возможен арбитраж?
1. Что происходит, если котировка пула отстаёт от рынка?
Трейдер может купить актив дешевле актуальной цены или продать дороже — разница возникает за счёт LP.
Например, акция уже стоит $100,30, а пул ещё продаёт её по $100,10. Арбитражнику доступна разница $0,20 до издержек. Спред создаёт защитный запас, а прохождение бинов делает дальнейшие покупки дороже, постепенно закрывая эту возможность. Но часть ликвидности уже могла исполниться по невыгодной цене.
2. Можно ли потерять при своевременных котировках?
Да: после сделок меняется количество активов у LP, и последующее движение рынка может оказаться неудачным для этого состава.
Например, при рыночной цене $100 пул купил токен акции по $99,90. Заработанная надбавка — $0,10. Затем акция упала до $90: приобретённый токен стоит на $9,90 меньше потраченной суммы. Продажа перед ростом — зеркальное проявление того же риска. Обновление котировок сохраняет оставшиеся запасы токенов.
3. Что именно делает расширение StopLoss?
StopLoss ограничивает скорость, с которой невыгодные сделки могут обесценивать ликвидность бина. Если арбитражники систематически используют запоздалые котировки и очередной своп нарушает настроенный предел просадки, операция отменяется. Это замедляет потери и даёт LP время выйти; параметры защиты и качество источника цены остаются критичными.
Условный пример: отслеживаемая оценка доли — 100 единиц, допустимая просадка — 2%. При неизменных котировках своп уменьшил бы её до 97 единиц. Такая операция будет отклонена.
У защиты есть существенные ограничения:
- Нужна исходная база. Первая отслеживаемая сделка устанавливает её и проходит без этой проверки просадки.
- Максимум со временем снижается. Это позволяет возобновлять торговлю, но допускает накопление потерь за длительный период.
- Обычные движения рынка тоже могут вызвать срабатывание. Однако отмена свопа сохраняет имеющиеся активы; дальнейшее падение их рыночной стоимости остаётся возможным.
- Настройки имеют значение. Защита должна быть подключена, включена и инициализирована.
Поэтому порог StopLoss не задаёт максимальный долларовый убыток всей позиции. Его задача — ограничивать ухудшение контролируемой оценки бинов через сделки и давать LP время отреагировать. Механика StopLoss, ограничения защиты.
Что с возможным дропом
21 октября команда запустила рефералку, подробности её преимуществ обещала раскрыть позже. Размер наград и условия распределения токена в этом анонсе отсутствуют. Анонс рефералки.
Nomatic из The Edge пишет о самостоятельном финансировании разработки и намёках команды на экономическую роль METRIC. Из разговоров он делает вывод о потенциально крупном распределении сообществу, ожидает программу поинтов и допускает учёт активности в фоне. Окончательные условия наград в обзоре не установлены. Обзор The Edge.
Такая комбинация добавляет интереса к раннему участию. Размер награды, критерии учёта активности и механизм передачи ценности токену остаются открытыми.
Я уже закинул в пул на тест. Главный вопрос здесь — сколько остаётся LP после торговли, изменения состава позиции и всех издержек. Буду держать вас в курсе.
🤝 Metric — моя реферальная ссылка.
Ссылки
- Пояснялка от команды https://x.com/metricxyz/status/2111132937131630665