Вся правда о кредитных каникулах: кому они помогут, а кому только отсрочат проблему
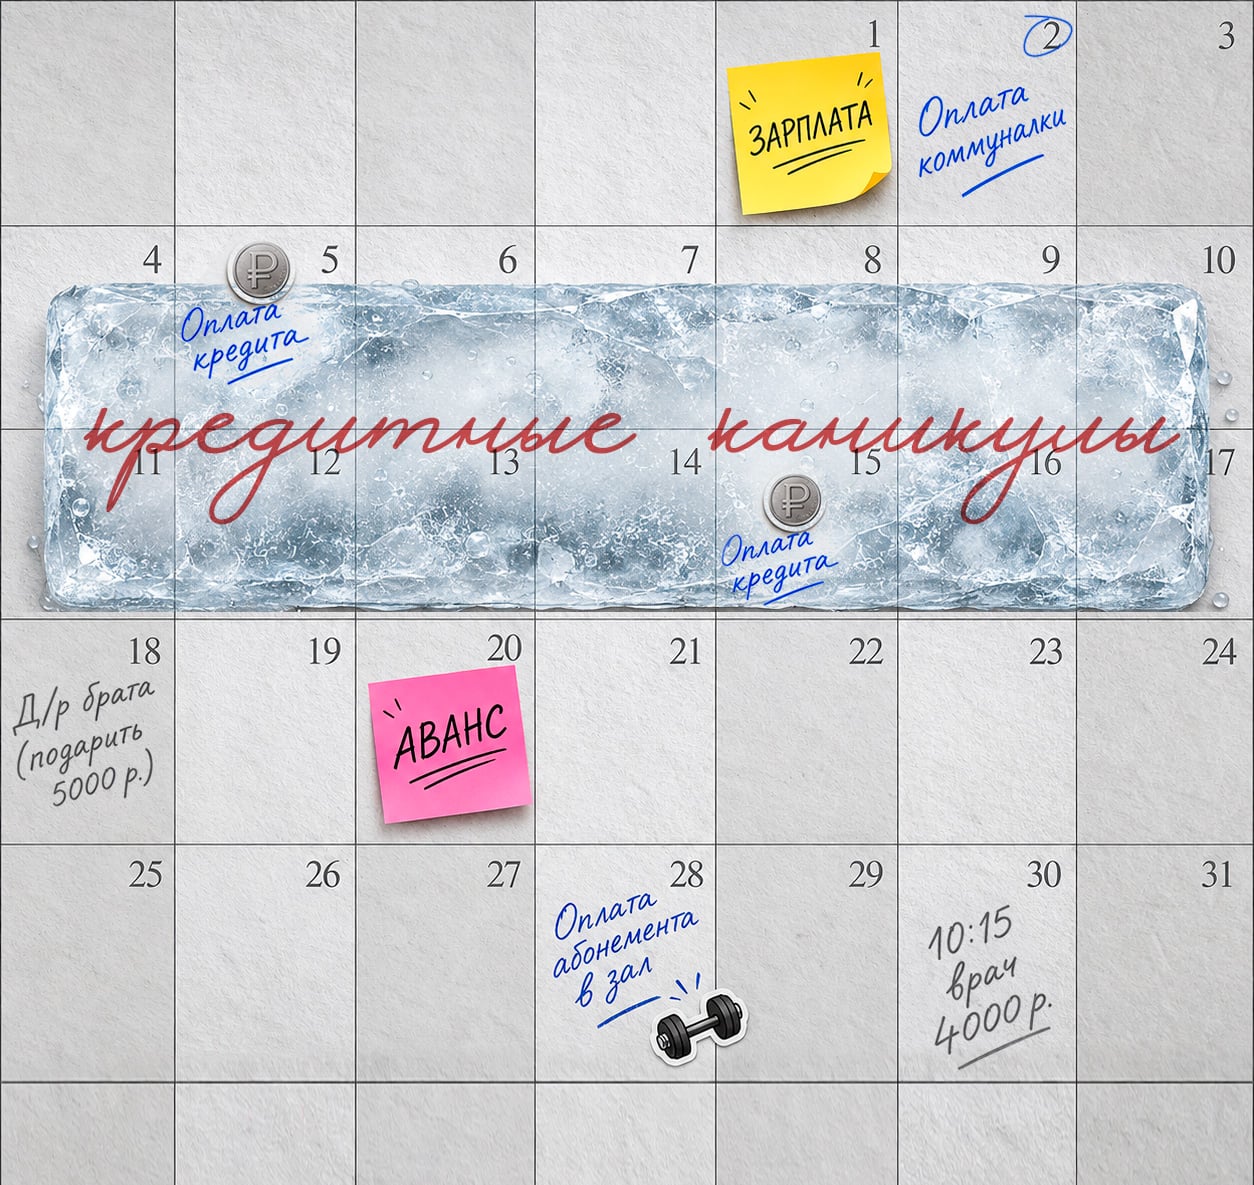
Кредитные каникулы действительно могут стать финансовой передышкой, если человек столкнулся с временными трудностями. Но важно понимать главное: кредитные каникулы не списывают долг и не освобождают от него.
Поэтому прежде чем обращаться за каникулами, стоит ответить на один вопрос: ваша финансовая ситуация действительно может улучшиться в ближайшие месяцы или проблема уже стала постоянной?
Разберёмся, как работают кредитные каникулы в 2026 году, кто может ими воспользоваться и почему в некоторых ситуациях они помогают, а в других лишь откладывают решение долговой проблемы.
Что такое кредитные каникулы

Кредитные каникулы – это льготный период, во время которого заёмщик может временно приостановить выплаты по кредиту или уменьшить их размер.
Для потребительских кредитов и займов такой механизм действует на постоянной основе. При соблюдении предусмотренных законом условий кредитор не вправе отказать в предоставлении каникул. Максимальная продолжительность такого периода – до 6 месяцев.
Но слово «каникулы» иногда создаёт неправильное впечатление, будто долг на это время просто исчезает, но на самом деле это не так.
В период отсрочки основной долг не списывается, а проценты продолжают начисляться. После окончания льготного периода кредит нужно будет погашать дальше, а срок его выплаты увеличится.
Поэтому каникулы дают человеку время, но не решают проблему задолженности сами по себе.
Кто может получить кредитные каникулы в 2026 году

Одно из главных оснований для получения каникул по потребительскому кредиту – существенное снижение дохода. В частности, среднемесячный доход за два месяца до обращения должен снизиться минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев.
При этом существуют ограничения по размеру кредита. В 2026 году стандартные кредитные каникулы можно получить, если сумма обязательства не превышает:
- 1,6 млн рублей – для автокредитов;
- 450 тыс. рублей – для других потребительских кредитов и займов;
- 150 тыс. рублей – для кредитных карт.
Есть и специальные основания для предоставления каникул, например для граждан, пострадавших в результате чрезвычайных ситуаций. Отдельные правила действуют для ипотечных кредитов, а также для участников СВО и членов их семей.
Поэтому перед обращением важно определить, какой именно механизм подходит в вашей ситуации.
Что происходит с кредитом во время каникул

Допустим, человек платил по кредиту 25 тыс. рублей в месяц, но временно потерял работу. Если он соответствует требованиям для получения каникул, на несколько месяцев привычная кредитная нагрузка может быть существенно снижена или полностью приостановлена. Эти деньги можно направить на аренду жилья, продукты, лечение и другие необходимые расходы.
Но проценты по кредиту в это время продолжают начисляться, поэтому после окончания каникул долг не возвращается к первоначальному состоянию. Кредитор предоставляет новый график платежей, где срок кредитования увеличивается, а обязательства сохраняются.
При этом заёмщик не обязан ждать окончания всего льготного периода. Если финансовое положение восстановилось раньше, из каникул можно выйти досрочно. Более того, в период каникул можно вносить посильные платежи, они направляются на погашение основного долга и позволяют уменьшить дальнейшее начисление процентов.
Значит ли это, что кредитные каникулы увеличат долг?

Не совсем правильно говорить, что после оформления каникул долг обязательно резко вырастет. Всё зависит от конкретного кредита, суммы задолженности, продолжительности льготного периода и того, вносит ли заёмщик платежи во время каникул.
Но одно можно сказать точно: кредитные каникулы не останавливают начисление процентов полностью.
Поэтому общая стоимость кредита может увеличиться, а срок погашения стать дольше. И это необходимо учитывать ещё до обращения в банк. Если человек понимает, что через несколько месяцев снова сможет нормально платить, такая переплата может оказаться приемлемой ценой за временную передышку, а вот если доход не восстановится, проблема просто перейдёт на более поздний срок.
Правда ли, что кредитные каникулы портят кредитную историю?

Само предоставление законных кредитных каникул не является обычной просрочкой и не должно ухудшать кредитную историю так, как это происходит при нарушении графика платежей, при этом информация о предоставлении льготного периода отражается в кредитной истории. То есть банк в дальнейшем может видеть, что заёмщик пользовался предусмотренным законом механизмом.
Кому кредитные каникулы действительно могут помочь?

Представим ситуацию: человек потерял работу, но активно ищет новую. Или временно находится на больничном и после возвращения к работе рассчитывает восстановить прежний доход. В этом случае 6 месяцев могут иметь большое значение. Заёмщик получает время, чтобы стабилизировать ситуацию, не допуская дальнейшего ухудшения финансового положения.
То же самое может произойти при временном снижении заработка или чрезвычайной ситуации, которая потребовала крупных расходов.
Главный признак здесь – проблема временная. Если человек понимает причину снижения дохода и видит реальный сценарий, при котором через несколько месяцев снова сможет обслуживать кредит, каникулы могут быть разумным инструментом.
А когда они только откладывают проблему?

Совсем другая ситуация возникает, когда человек уже давно живёт в состоянии постоянной нехватки денег. Например, зарплаты недостаточно для одновременной оплаты нескольких кредитов, приходится пользоваться кредитными картами, брать новые микрозаймы для погашения старых, а просрочки появляются по нескольким договорам.
Здесь важно смотреть не на один конкретный кредит, а на всю долговую нагрузку.
Допустим, после оформления каникул по одному кредиту человек освободил 15-20 тысяч рублей в месяц, но у него остались ещё два кредита, кредитная карта и микрозаймы. Через несколько месяцев льготный период закончится, а остальные обязательства никуда не денутся.
В таком случае каникулы могут дать временное облегчение, но не изменить финансовую ситуацию. Особенно тревожный сигнал, если уже сейчас понятно, что через полгода доход останется прежним и платить по кредитам будет нечем.
Тогда возникает простой вопрос: что изменится за эти 6 месяцев? Если ответ – «ничего», одна только отсрочка проблему не решит.
В таком случае важно заранее изучить другие законные способы решения долговой проблемы, в том числе возможность банкротства.
Главное
Кредитные каникулы – действительно полезный инструмент, если финансовые трудности временные и вам просто нужно несколько месяцев, чтобы восстановить доход и вернуться к обычному графику платежей.
Но если вы уже чувствуете, что долги стали неподъёмными, платежи съедают почти весь доход, приходится брать новые займы, чтобы закрывать старые, а перспективы выбраться самостоятельно пока не видно, одной отсрочки может быть недостаточно.
В такой ситуации не стоит просто переносить проблему на несколько месяцев и рассмотреть банкротство – предусмотренный законом способ решить ситуацию с непосильной долговой нагрузкой.