SDEX MM Bot — День 3–4: Почему 25 bps не работали и что изменилось на 40
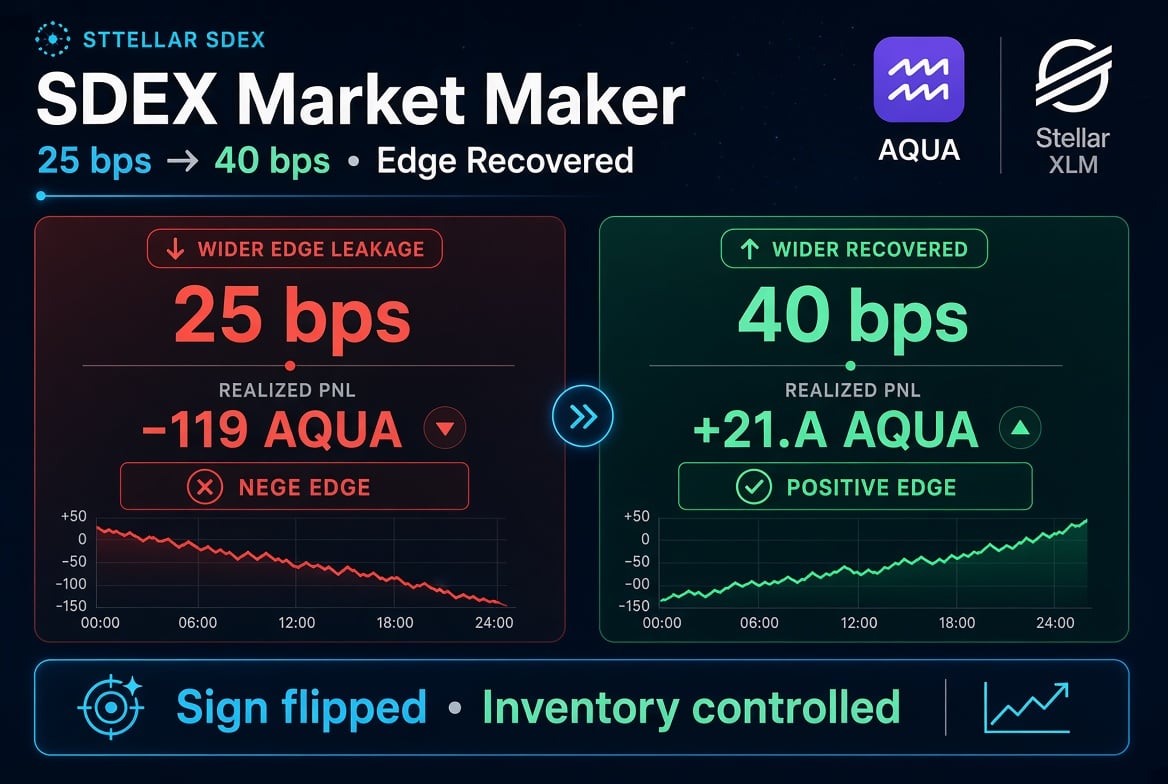
Два дня почти без обновлений. Не потому что бот стоял - наоборот. Шёл активный сбор данных и один важный эксперимент.
Коротко о том, где мы были
На 25 bps бот стабильно обгонял простой HODL (bot vs HODL уходил в плюс на 25–36 AQUA), но абсолютный realized PnL был глубоко отрицательным.
Классическая картина: стратегия «лучше холда», но всё равно теряет деньги в абсолюте.
Разбор сделок за 17 часов на 25 bps показал причину довольно ясно:
- Захваченный спред получился отрицательным (–6.1 bps).
- Крупные fill’ы (>1 XLM) имели особенно плохой edge.
- Adverse selection в среднем съедал ~2.2 bps на сделку.
- Бот net набирал XLM, часто покупая дороже, чем потом продавал.
25 bps оказались слишком узкими для текущей токсичности потока на паре XLM/AQUA.
Что сделали
9 ноября перешли на фиксированные 40 bps и сделали чистый baseline (новый T0).
Результаты за первые ~5.5 часов:

Знак realized перевернулся. Причём inventory при этом вернулся ближе к 50% - то есть это не просто «повезло с направлением рынка», а нормальный MM-цикл.
Что ещё видно
- Спред 40 bps сейчас почти совпадает с рыночным (часто 37–39 bps). Бот стоит чуть снаружи, а не внутри.
- Inventory Guard отрабатывает корректно: при уходе к 48.9% ask’и отключаются, остаются только bids.
- Появился небольшой recon drift (
delta_xlm ≈ –0.00009). На PnL это ~0.05 AQUA - косметика. Чинить в середине 24-часового теста не стали, чтобы не ломать continuity.

Текущий статус эксперимента
Мы сознательно ничего не трогаем до завтрашнего контрольного замера (примерно 24 часа с момента перехода на 40 bps).
Цель - получить чистые цифры по exec_edge и понять:
- Хватает ли 40 bps, чтобы стабильно перекрывать adverse selection.
- Или нужно идти ещё шире / добавлять асимметричный спред и size-multiplier от волатильности.
Пока предварительный вывод простой:
25 bps на этой паре - слишком агрессивно.
40 bps уже дают положительный realized edge при сохранении контроля над inventory.