Стейкинг против банковских вкладов в Европе Практическое руководство по доходности, рискам и выбору площадок
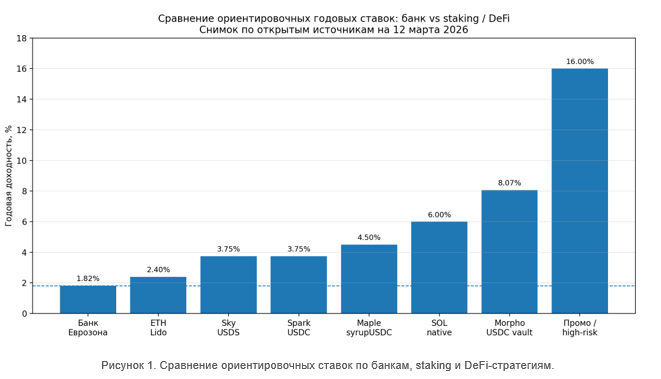
Короткий вывод: средняя ставка по новым депозитам домохозяйств в еврозоне в январе 2026 составила 1.82% годовых, тогда как типичные on-chain и liquid staking решения по крупным монетам и стейблкоинам часто показывают диапазон от 2.4% до 6%+, а high-yield стратегии — ещё выше, но уже с заметно большим риском.
Срез рынка подготовлен на 12 марта 2026. Доходности в DeFi и staking динамические и могут быстро меняться.
1. Почему эта тема стала особенно актуальной
В Европе классический банковский вклад всё чаще воспринимается не как инструмент роста капитала, а как способ временно припарковать ликвидность. По данным ECB, средняя ставка по новым депозитам домохозяйств с согласованным сроком до 1 года в январе 2026 составила 1.82% годовых, а по overnight-депозитам — 0.25%. При этом евроинфляция в феврале 2026 оценивалась в 1.9%, то есть реальная доходность среднего вклада сейчас находится около нуля.
На этом фоне staking и DeFi-yield выглядят привлекательно уже просто математически: даже умеренные 3.75–4.5% по стейблкоинам дают примерно в 2–2.5 раза больше, чем средний срочный депозит в еврозоне. Но важно не путать более высокую доходность с более высокой безопасностью.
Отдельный плюс банков — регуляторная защита. В ЕС действует гарантия вкладов до €100,000 на вкладчика и на банк. У staking и DeFi такого механизма нет: вместо него пользователь принимает на себя рыночный, смарт-контрактный, протокольный, контрагентский и операционный риск.

2. Что именно сравниваем: вклад, staking монет, staking стейблкоинов и high-risk доходность
• Банковский вклад — низкая доходность, но высокая правовая защита и предсказуемость.
• Стейкинг монет — вознаграждение за участие в консенсусе proof-of-stake сети. Основной риск — цена самой монеты.
• Стейкинг стейблкоинов — на практике это обычно не классический staking, а lending, savings rate, vault или liquidity strategy.
• Высокорисковый staking / yield farming — стратегии с incentives, LP, long-tail collateral, leverage, нестандартной ликвидностью или промо-кампаниями.

3. Насколько staking может давать больше, чем вклад

4. Лучшие ресурсы для анализа и использования staking / yield
Ниже — не просто список площадок, а практическая связка «где искать идеи» и «где проверять реальные условия».
4.1. Для первичного отбора идей
• DefiLlama — лучший агрегатор для первого экрана. Подходит, чтобы быстро понять, где сейчас лежит доходность по chain, token, TVL и категории стратегий.
• ECB / Eurostat / Европейская комиссия — базовые официальные источники для сравнения с депозитами, инфляцией и банковской защитой.
• Официальные сайты самих протоколов — обязательны для финальной проверки APY, ограничений по юрисдикции, механики начисления и рисков.
4.2. Для staking монет
• ethereum.org — базовый официальный обзор вариантов ETH staking и различий между solo, pooled и liquid staking.
• Lido — крупнейший liquid staking для ETH; на витрине показывал около 2.4% APR.
• Solana staking docs / learn — удобный официальный источник по native staking SOL; Solana указывает текущий ориентир около 5–7% годовых.
4.3. Для стейблкоинов и умеренного on-chain yield
• Aave — ликвидный и понятный lending-протокол; на витрине USDC показывал около 1.86% Supply APY.
• Sky — Sky Savings Rate для USDS; на момент среза — 3.75%.
• Spark — Savings v2 для USDC; на витрине — 3.75% APY.
• Maple / Syrup — институционально ориентированный stablecoin yield; syrupUSDC около 4.5%, syrupUSDT около 4.2%, weighted APY около 4.4%.
4.4. Для high-risk и поиска агрессивной доходности
• Morpho vaults — позволяют находить как умеренные, так и более рискованные стратегии по USDC и другим активам. Примеры из витрины показывали net APY 5.08%, 6.72% и 8.07% в зависимости от куратора и набора collateral.
• Промо-кампании и incentive-driven vaults — именно здесь иногда возникают 10–20%+, но чаще это не «чистый рыночный yield», а base APY плюс награды, fee waivers или токеновые incentives.
5. Категория №1 — staking монет
Это самый понятный вариант после банковского вклада. Вы сохраняете экспозицию к базовому активу и получаете reward за участие в сети. Здесь прибыльность зависит не только от APY, но и от цены монеты. Если цена ETH или SOL падает, то реальная доходность в фиате может быть отрицательной даже при положительном staking APY.
• Lido для ETH: около 2.4% APR на витрине. Плюс — ликвидность через stETH. Минусы — риск smart contract, ликвидности дериватива и протокольный риск.
• Solana native staking: текущий ориентир ~5–7% годовых, начисление rewards каждый epoch. Плюс — выше, чем у типичного банка. Минус — сохраняется волатильность SOL.
Кому подходит: тем, кто и так хочет держать монету долгосрочно и не планирует быстро выходить в фиат.
6. Категория №2 — стейкинг стейблкоинов
Здесь термин «стейкинг» условный. На практике пользователь обычно даёт ликвидность в lending-протокол, кладёт актив в on-chain savings-модель или в vault. Главная идея — получить доходность без ценового риска самой волатильной монеты. Но риск смещается в сторону протокола, эмитента, collateral и smart contract.
Рабочие ориентиры по рынку на дату среза:

Кому подходит: тем, кто хочет обогнать банковский вклад, но не хочет держать волатильную монету. Практически это самая «маркетингово сильная» категория для контента: 3.75–4.5% уже заметно выше европейских депозитов, но ещё не выглядит неправдоподобно.
7. Категория №3 — high-risk staking / yield
Здесь начинается зона, где цифры могут выглядеть очень красиво — 6%, 8%, 10%, 16% и выше — но за этим почти всегда стоит дополнительное допущение.
• Long-tail collateral или нестандартные рынки в vault.
• Награды в токенах протокола вместо «чистой» cash-like доходности.
• Временные промо, fee waivers и incentives.
• LP-стратегии, где помимо APY появляется риск ликвидности, волатильности и структуры пула.
Примеры, которые полезно упомянуть в статье честно:
• Morpho Hyperithm USDC vault — net APY 6.72% на витрине.
• Morpho Etherealm USDC vault — примеры market APY до 8.07% на части рынков.
• Maple Plasma syrupUSDT vault — около 16% expected APY, но в описании прямо указано, что туда входят base yield, fee waivers и дополнительные rewards.
• Исторический пример Syrup Season 1 — до 38.3% total APY у ранних пользователей, что хорошо показывает: сверхдоходность часто строится на бонусной механике, а не на постоянном рыночном доходе.
Кому подходит: тем, кто понимает, что покупает риск, а не «улучшенную версию банковского вклада».
8. Мини-гайд по DefiLlama: как пользоваться и как искать пары и активы

DefiLlama удобен тем, что позволяет быстро отсечь шум и получить первый shortlist. По documentation platform функции yield-поиска строятся вокруг фильтров chain, token, sortBy и limit. В интерфейсе это соответствует базовой логике: выбрать сеть, актив, отсортировать по APY или TVL и открыть pool details.
• Шаг 1. Откройте раздел Yields. Если ищете именно стейблкоины — лучше сразу перейти в Stablecoin Pools.
• Шаг 2. Укажите token: например USDC, USDT, ETH или SOL.
• Шаг 3. Укажите chain: Ethereum, Base, Arbitrum, Solana и т.д.
• Шаг 4. Сначала сортируйте не по максимальному APY, а по TVL. Это снижает шанс сразу уйти в маленькие и агрессивные пулы.
• Шаг 5. Откройте карточку пула и проверьте: проект, TVL, APY, дату, категорию, прогноз и наличие incentives.
• Шаг 6. После shortlist обязательно переходите на официальный сайт протокола и сверяйте цифры там.
Что искать в DefiLlama по категориям:
• Для staking монет: ETH liquid staking, SOL staking, ETH liquid staking narrative, а затем переходить к официальным провайдерам.
• Для стейблкоинов: Stablecoin Pools -> token = USDC/USDT/USDS -> sort by TVL -> сравнить Aave, Sky, Spark, Maple и похожие решения.
• Для high-risk: сортировка по APY, но с ручной проверкой reward emissions, incentives и размера TVL.
9. Примеры сценариев выбора
Сценарий A — консервативный пользователь из Европы. Цель: обогнать вклад, но не уходить в сильный риск. Логика: банк 1.82% -> shortlist Sky / Spark / Maple 3.75–4.5% -> выбрать площадку с понятной механикой и нормальной ликвидностью.
Сценарий B — пользователь и так держит ETH или SOL. Цель: повысить эффективность капитала без продажи актива. Логика: сравнить native staking, pooled staking и liquid staking, затем выбрать по удобству ликвидности и trust assumptions.
Сценарий C — агрессивный охотник за APY. Цель: 8–15%+. Логика: DefiLlama -> filter token USDC -> sort by APY -> отобрать пулы с приемлемым TVL -> изучить incentives, collateral, fees, unlock conditions и исторические риски. Такой сценарий уже требует портфельного подхода и ограниченного размера позиции.
10. Главные риски, которые нельзя опускать
• Отсутствие депозитной гарантии €100,000, характерной для банковских вкладов в ЕС.
• Смарт-контрактный риск и риск протокольной ошибки.
• Риск depeg для некоторых стейблкоинов или производных токенов.
• Риск провайдера, если используется централизованный сервис.
• Риск incentives: APY может упасть резко после окончания промо или эмиссии наград.
• Рыночный риск монеты — особенно важен для ETH, SOL и других волатильных активов.
ESMA в 2025 году отдельно предупреждала потребителей о рисках и ограниченной защите по части определённых crypto-assets и провайдеров. Поэтому в любом образовательном материале лучше делать честную развилку: вклад — это про защиту капитала, staking — это про повышенную доходность ценой более высокого риска.
11. Итог
Корректная формулировка выглядит так: европейцы смотрят на staking и on-chain yield не потому, что банки исчезли, а потому что банковский вклад в среднем даёт слишком мало, чтобы ощущаться как рост капитала. Когда банк платит около 1.82% годовых, а on-chain альтернативы по крупным монетам и стейблкоинам показывают 2.4–6%+, внимание пользователей закономерно смещается в сторону staking и DeFi.
Но ключевой профессиональный тезис — не «staking лучше банка», а «staking даёт более высокую доходность, потому что переносит риск с банка на пользователя». Именно эта формулировка делает материал сильным, честным и экспертным одновременно.
Источники и контрольные точки
• ECB и ECB Data Portal: средние ставки по новым депозитам домохозяйств в еврозоне и по странам (срез на март 2026).
• Eurostat и Европейская комиссия: инфляция еврозоны 1.9% и правила гарантии вкладов до €100,000.
• European Commission / ESMA: MiCA и предупреждения о рисках и ограниченной защите по crypto-assets.
• ethereum.org и Lido: варианты ETH staking, solo / pooled / liquid staking, витринный APR около 2.4%.
• Solana Learn / docs: native staking SOL, ориентир current rate ~5–7% annually.
• Aave, Sky, Spark, Maple и Morpho: публичные витрины APY по USDC / USDS / syrupUSDC / syrupUSDT и примеры high-yield vaults.
• Maple insights: примеры incentive-driven стратегий с двузначной доходностью и исторические high-APY кампании.
• DefiLlama Yields и docs.llama.fi: логика фильтров chain, token, TVL, APY, pool details.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Подписывайся на телеграм канал, где ты чаще будешь видеть фишки!
https://t.me/angeldrophunt 📈📈📈📈📈
Подписывайся на мой инстаграм! - https://www.instagram.com/angelsky_ee/🪙🪙🪙Переходи на наш сайт и приобретай майнинг оборудование, а также получи бесплатную консультацию🔶🔶🔶
📈 Скидка на биржи - Регистрируйся : 📈Bybit (https://www.bybit.com/ru-RU/invite/?ref=1YJ74O) | 🪙Cryptocom (https://crypto.com/app/sv5m9xhy95) | 📈MEXC (https://m.mexc.com/auth/signup?inviteCode=1UJTg) | 📈Gate (https://www.gate.io/signup/5822941) | 🔶Binance (https://accounts.binance.com/en/register?ref=28505757)
Данные для связи - пиши или приезжай в гости.
OÜ CryptoTech / Registry code: 14725379
Наш офис - Vana-Tartu mnt 79a, Peetri alevik, 75312 Rae vald, Harju maakond
Tel. +37254503075 / @angelskyee / Whatsup
Web. - Cryptotech.eu / Forminers.net