Ваши убеждения — это активы или обязательства?
Недавно мне попалось видео Алекса Хормози, где он рассказывает об одном мероприятии, которое ему удалось посетить. Во время выступления спикер написал на большой белой доске цифру 1.000.000 долларов.
Затем спросил у человека из аудитории, сколько тот зарабатывает. «Пятьдесят тысяч долларов в год». Спикер написал 50 000 долларов под миллионом и поставил перед этой суммой знак «минус». И сказал:
Вы знали, что вам обходится 950 000 долларов в год то, что вы не знаете, как зарабатывать 1.000.000 долларов в год?
Смысл истории в том, что наши самые большие финансовые издержки — не расходы на жильё, еду или медицину. А наше незнание того, как зарабатывать больше.
Как человек, который выступает за рост доходов вместо бесконечной экономии, я с этим полностью согласен. Увеличение доходов — самый надёжный способ поднять своё благосостояние в будущем. Все данные, которые мне довелось видеть, указывают именно на это.
Автор статьи — Ник Маджулли. Ник — юрист, частный инвестор и блогер. Оригинал тут. Спасибо Александру Грибанову за перевод.
Но прежде чем начать увеличивать доход, мы должны поверить, что это вообще возможно. Я довольно редко говорю об убеждениях, потому что слишком сложно доказать, что одни убеждения приводят к лучшим результатам, чем другие.
С другой стороны, я знаю на личном опыте, что убеждения действительно играют роль. Значительная часть успеха, которого я добился как писатель, стала возможной лишь благодаря единственному убеждению, появившемуся у меня в начале 2017 года: я могу писать по одной статье в блог каждую неделю. Я следую этому убеждению уже 492 недели подряд, и оно полностью изменило мою жизнь.
Я снова вспомнил об этом, когда читал новую книгу Нира Эяля «Beyond Belief». Эяль пишет, что убеждения — не какие-то незыблемые истины, а гибкие инструменты, которые мы можем использовать себе во благо. Чтобы понять, полезно ли конкретное убеждение, Эяль предлагает ответить на вопрос: «Это убеждение служит мне или я служу ему?»
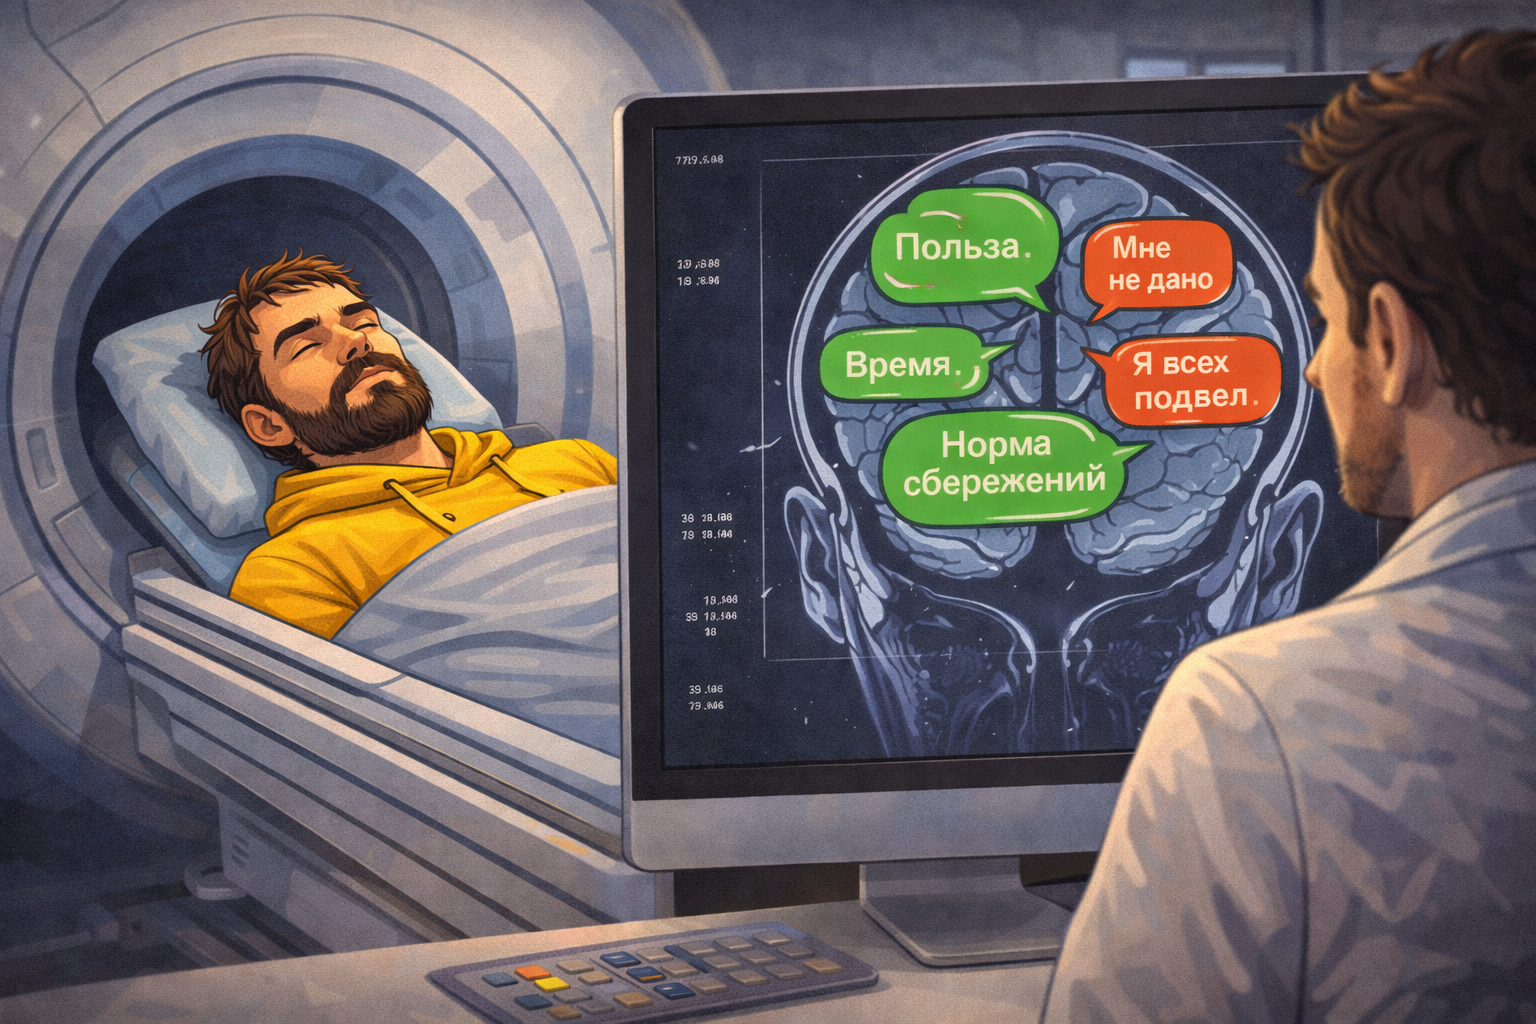
Мне очень понравилась эта идея. Я вдруг понял: многие наши финансовые убеждения — либо активы, либо обязательства. Они либо помогают нам строить богатство, либо мешают. Но как определить, что есть что?
Убеждения-обязательства активно нам вредят и не дают реализовать свой потенциал. Пример: «если я продолжу играть в азартные игры, то рано или поздно сорву куш» или «я никогда не смогу зарабатывать 100.000 долларов в год». Вера в подобные вещи способна разрушить вашу финансовую жизнь.
Убеждения-активы, наоборот, помогают нам становиться лучшей версией себя. Например, «лучшее время, чтобы начать инвестировать, — сегодня» или «я способен преодолеть любые финансовые трудности». Такие убеждения со временем действительно помогут вам улучшить финансовое положение.
И это не просто догадки. Академические исследования говорят о том же. В одной из статей фонда Avantis Investors исследователи изучили влияние «финансовой самоэффективности» (то есть веры человека в то, что его действия могут повлиять на будущее) и обнаружили, что она напрямую предсказывает финансовую устойчивость. В исследовании говорится:
Мы обнаружили сильную отрицательную корреляцию между самоэффективностью и финансовыми трудностями. Люди с высоким уровнем самоэффективности в раннем возрасте гораздо реже допускают просрочки по кредитам и реже оказываются не в состоянии платить по счетам по сравнению со сверстниками с более низким уровнем самоэффективности.
Отличный пример убеждения, которое работает как актив. Те, кто верит, что может улучшить своё финансовое положение, в итоге получают лучшие результаты, чем те, кто в это не верит.
Однако не все убеждения можно вот так просто разложить по полочкам. Некоторые маскируются под активы, хотя на самом деле являются обязательствами. Возьмём убеждение «фондовый рынок всегда растёт». Да, оно действительно способно принести вам много денег во время растущего рынка, но на падающем всё обернётся ровно наоборот. Если вы верите, что акции могут только расти, то во время неизбежного падения можете в панике всё продать и упустить будущий рост.
И наоборот, некоторые убеждения выглядят как обязательства, хотя на деле являются активами. Возьмём убеждение «я недостаточно умён, чтобы обыграть рынок». На первый взгляд звучит как поражение ещё до схватки. Тем не менее любой, кто знаком с данными, понимает: на самом деле это преимущество. Понимание того, что вы не можете перехитрить коллективную мудрость миллионов людей, повышает ваши шансы обойти многих из тех, кто думает наоборот.
Убеждению не нужно быть истинным, чтобы быть активом. Важно, заставляет ли оно вас действовать правильно. Вера в то, что вы не способны обыграть рынок, может быть ошибочной, но она позволяет вам не тратить время на попытки, а сфокусироваться на росте доходов (или на других, более прибыльных вещах).
Именно поэтому убеждения так важны. Они формируют то, как мы смотрим на мир и какие действия предпринимаем. А эти действия определяют наши результаты. Поэтому если хотите изменить свои результаты, придётся начать с изменения собственных убеждений. Как говорил Конфуций:
И тот, кто говорит, что может, и тот, кто говорит, что не может, — оба правы.
Учитывая всё сказанное, спросите себя: «Какие мои финансовые убеждения являются активами, а какие — обязательствами?» Я проделал это с некоторыми своими и вот как их распределил:
Убеждения-активы
- Доход — фундамент, на котором строится большая часть богатства.
- Рынки (в целом) генерируют богатство на длинной дистанции.
- Последовательность важнее, чем структура портфеля и попытки угадать правильный момент.
Убеждения-обязательства
- Диверсификации много не бывает.
- Я не доберусь до Уровня 5 (10–100 млн долларов) без радикальной смены образа жизни.
- Неликвидные инвестиции не стоят той доходности, которую дают.
Мои убеждения-активы помогают строить долгосрочное богатство через карьеру, регулярные инвестиции и упорство.
Почему не все мои финансовые убеждения являются активами? Потому что некоторые основаны на личных предпочтениях, а не на том, как увеличить богатство. Скорее всего, я был бы богаче, если бы меньше диверсифицировал, держал менее ликвидные активы и был более открыт к разным карьерным возможностям.
Но у каждого есть свои предпочтения. Кто-то, например, стремится как можно раньше погасить ипотеку, даже если ставка по ней совсем низкая. Я бы так делать не стал, но некоторые поступают именно так.
И это нормально. Как говорится, «личные финансы — дело личное». Одни мои убеждения приносят мне огромную пользу, другие — не очень. Я не могу на 100% сказать, какие из них к какой категории относятся, но догадки у меня есть.
Ставьте лайк, если статья понравилась. Подписывайтесь на самый нескучный телеграм-канал по инвестициям "На пенсию в 35 лет".