АЙЛАНМА МАБЛАҒ УЧУН ИМТИЁЗЛИ КРЕДИТ: ҚАНДАЙ ИШЛАЙДИ?
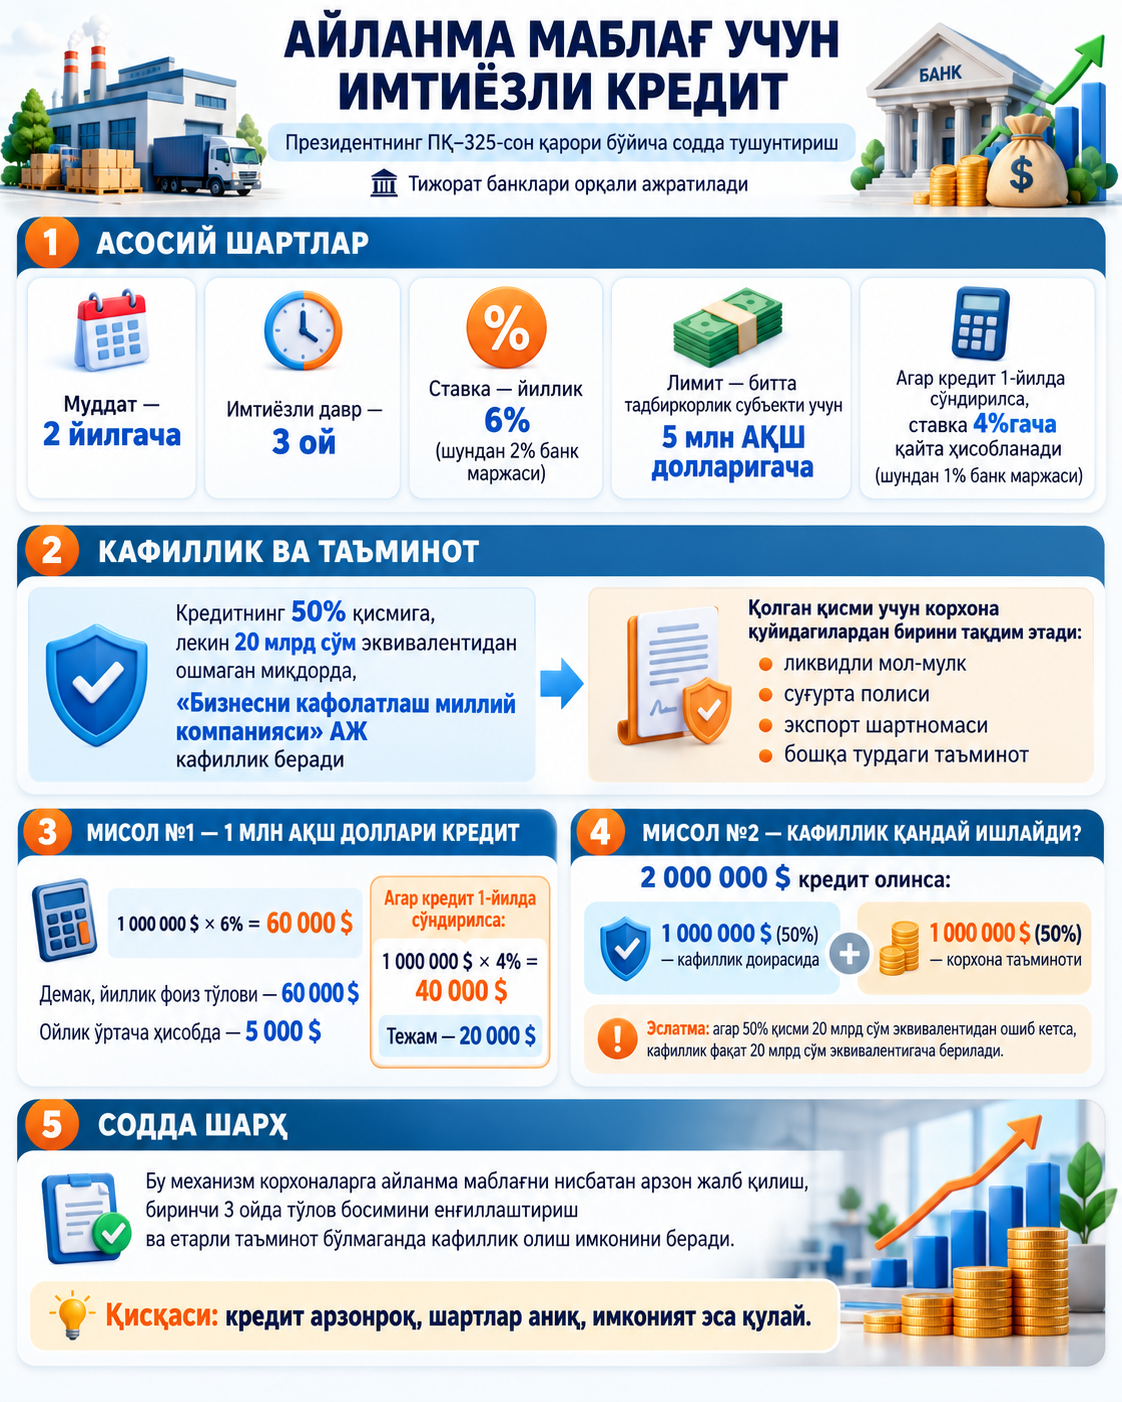
Президентнинг ПҚ–325-сон қарорига мувофиқ, корхоналарни айланма маблағ билан таъминлаш мақсадида тижорат банклари орқали имтиёзли кредитлар ажратилади.
Кредитнинг асосий шартлари қандай?
Корхона битта тадбиркорлик субъекти учун 5 млн АҚШ долларигача кредит олиши мумкин.
🔹 2 йилгача муддатга;
🔹 3 ойлик имтиёзли давр билан;
🔹 йиллик 6 фоиз ставкада берилади.
Ушбу 6 фоизнинг 2 фоизи банк маржаси ҳисобланади.
Энг муҳим имтиёзлардан бири — агар корхона кредит қарздорлигини биринчи йилнинг ўзида тўлиқ сўндирса, кредит фоизи йиллик 4 фоиз ставкада қайта ҳисоб-китоб қилинади. Бунда банк маржаси 1 фоизни ташкил этади.
Мисол: 1 млн доллар кредит олдингиз
Шартли равишда 1 млн АҚШ доллари кредитни бир йил давомида тўлиқ ишлатилган деб ҳисоблаймиз.
1 000 000 × 6% = 60 000 АҚШ доллари
Яъни бир йиллик фоиз ҳисобида — 60 минг доллар.
Аммо корхона кредитни биринчи йилда тўлиқ сўндирса:
1 000 000 × 4% = 40 000 АҚШ доллари
60 000 – 40 000 = 20 000 АҚШ доллари тежалади.
Демак, кредитни биринчи йилда қайтариш имкониятига эга корхона учун амалда ставка 6 фоиздан 4 фоизга тушади.
5 млн доллар кредитда фарқ қанча?
Худди шу соддалаштирилган ҳисоб бўйича:
5 000 000 × 6% = 300 000 доллар
Агар биринчи йилда тўлиқ сўндирилса:
5 000 000 × 4% = 200 000 доллар
Яъни кредитни биринчи йилда сўндириш корхонага фоиз харажатларини сезиларли камайтириш имконини беради.
Эслатма: бу мисоллар механизмни содда тушунтириш учун келтирилган. Амалда фоизлар кредит маблағидан фойдаланилган муддат, қолдиқ қарз ва банкнинг тўлов графиги асосида ҳисобланади.
ГАРОВ ЕТАРЛИ БЎЛМАСА-ЧИ?
Қарорда бу масала учун ҳам алоҳида енгиллик белгиланган.
Кредитнинг 50 фоизигача бўлган қисмига «Бизнесни кафолатлаш миллий компанияси» АЖ кафиллик бериши мумкин.
Бироқ кафиллик миқдори 20 млрд сўм эквивалентидан ошмайди.
Масалан, 1 млн доллар кредит олинса:
1 000 000 × 50% = 500 000 доллар.
Агар ушбу 500 минг доллар эквиваленти 20 млрд сўмлик лимитдан ошмаса, шу қисмга миллий кафолат компанияси кафиллиги қўлланиши мумкин.
500 000 долларлик қисми учун корхона ўз таъминотини тақдим этади.
Бу таъминот қуйидагилардан иборат бўлиши мумкин:
🔹 ликвидли мол-мулк;
🔹 суғурта полиси;
🔹 экспорт шартномаси ва келгусидаги тушумларга талаб ҳуқуқи;
🔹 бошқа мақбул таъминот турлари.
Катта кредитда кафиллик қандай ҳисобланади?
Масалан, корхона 5 млн доллар кредит олса, унинг 50 фоизи:
5 000 000 × 50% = 2 500 000 доллар.
Лекин бу ерда кафиллик автоматик равишда 2,5 млн доллар бўлмайди.
Чунки қарорда яна бир чеклов бор — кафиллик 20 млрд сўм эквивалентидан ошмаслиги керак.
Шунинг учун формула қуйидагича:
Кафиллик = кредитнинг 50 фоизи, аммо кўпи билан 20 млрд сўм.
20 млрд сўмдан ортиқ қисми учун корхона қўшимча таъминот кўрсатиши керак бўлади.
БУ МЕХАНИЗМ КОРХОНАГА НИМА БЕРАДИ?
Содда қилиб айтганда, механизмнинг учта асосий афзаллиги бор:
Биринчидан, корхона айланма маблағ учун бозор кредитларига нисбатан қулай шартларда — йиллик 6 фоиздан маблағ жалб қилади.
Иккинчидан, кредитни биринчи йилда қайтариш имкони бўлса, ставка 4 фоизга қайта ҳисобланади ва корхонанинг фоиз харажати камаяди.
Учинчидан, корхонада кредитнинг бутун суммасига етарли гаров бўлмаса, кредитнинг бир қисми учун давлат механизми орқали кафиллик олиш имконияти мавжуд.
Қисқача:
💰 Кредит: 5 млн АҚШ долларигача
📅 Муддат: 2 йилгача
⏳ Имтиёзли давр: 3 ой
📉 Ставка: йиллик 6%
⚡ 1-йилда сўндирилса: 4%га қайта ҳисобланади
🛡 Кафиллик: кредитнинг 50%игача, аммо 20 млрд сўмдан ошмайди
Бу механизм корхоналарга айланма маблағни арзонроқ жалб қилиш, гаров юкини енгиллаштириш ва кредитни тезроқ қайтарган тақдирда фоиз харажатларини камайтириш имконини беради.