ПҚ–325: КРЕДИТ ФОИЗИНИНГ БИР ҚИСМИ ҚОПЛАБ БЕРИЛАДИ
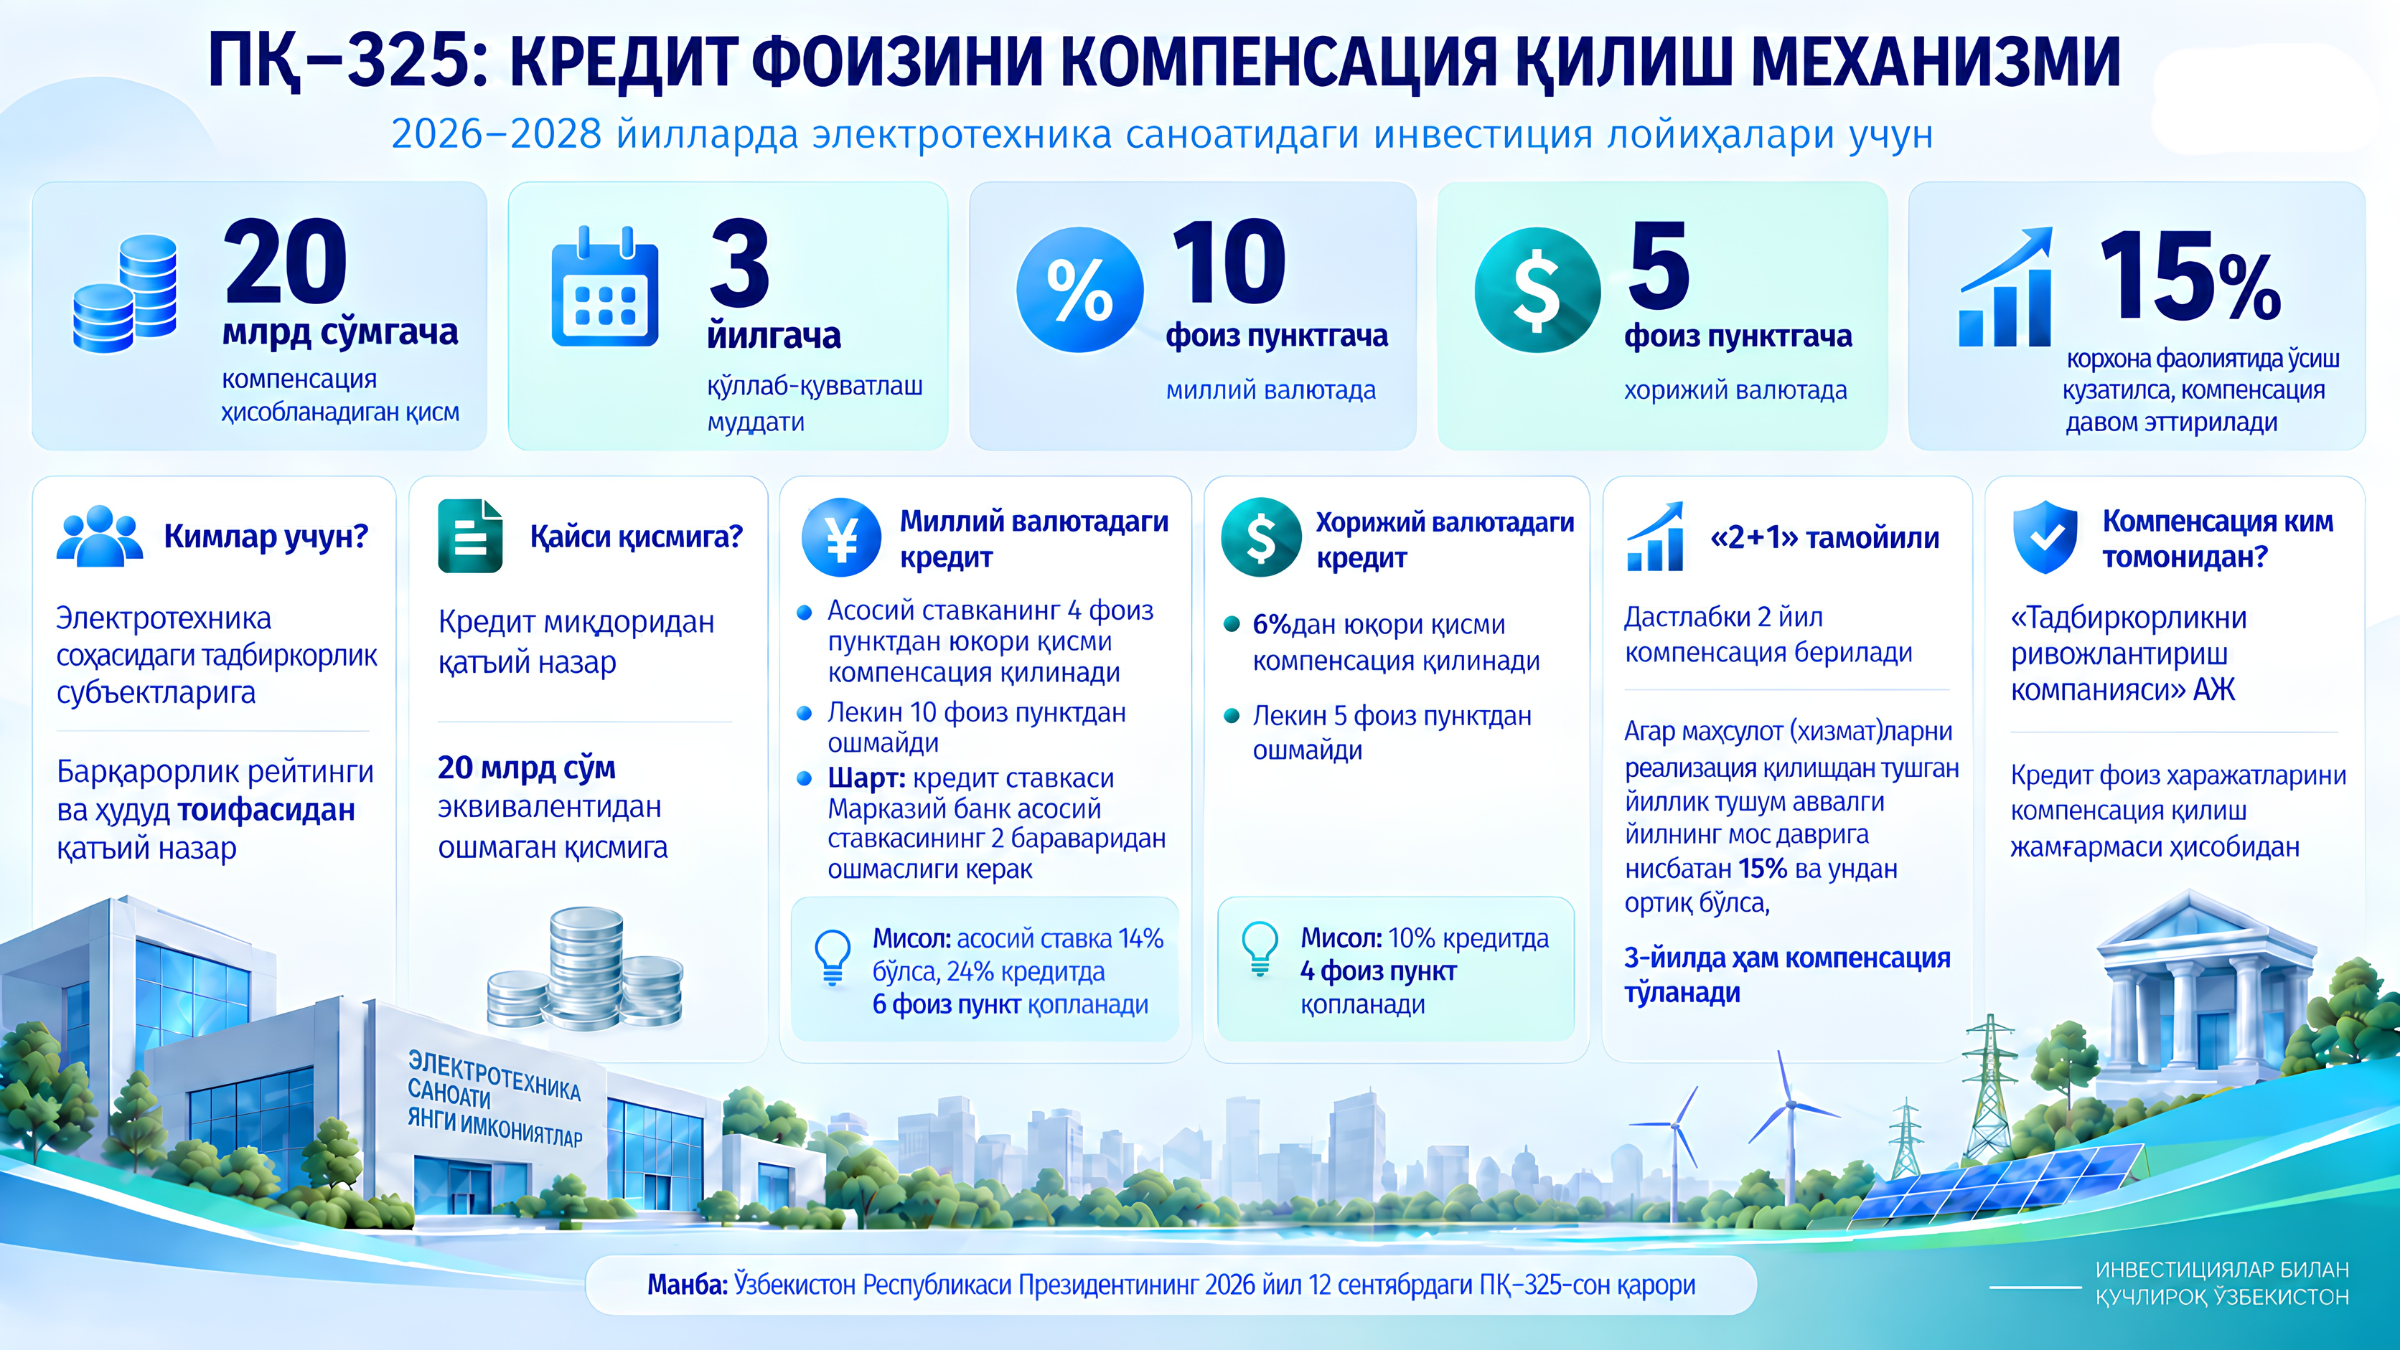
Электротехника соҳасида янги инвестиция лойиҳасини амалга ошираётган тадбиркорлар учун кредит юкини енгиллаштирувчи янги механизм жорий этилди.
Президентнинг ПҚ–325-сон қарорига мувофиқ, 2026–2028 йилларда электротехника саноатида амалга ошириладиган инвестиция лойиҳалари учун тижорат банкларидан олинган кредитлар бўйича фоиз харажатларининг бир қисми компенсация қилинади.
Энг муҳими, бу имкониятдан тадбиркорнинг барқарорлик рейтинги ёки қайси ҳудудда фаолият юритаётганидан қатъи назар, барча тоифадаги тадбиркорлик субъектлари фойдаланиши мумкин.
Қанча кредитга компенсация берилади?
Кредит миқдори катта бўлиши мумкин. Аммо компенсация кредитнинг 20 миллиард сўм эквивалентидан ошмаган қисми учун ҳисобланади.
Масалан, корхона инвестиция лойиҳаси учун 30 млрд сўм кредит олди. Компенсация 30 млрд сўмнинг ҳаммасига эмас, балки унинг 20 млрд сўмлик қисмигача ҳисобланади.
Миллий валютадаги кредит қандай қопланади?
Миллий валютадаги кредит фоизи Марказий банк асосий ставкасининг икки бараваридан юқори бўлмаслиги керак.
Ҳозирги кунда Марказий банкнинг асосий ставкаси 14 фоиз. Демак, амалдаги ставка сақланиб турган шароитда кредит ставкаси 28 фоиздан юқори бўлмаслиги керак. Компенсация асосий ставкадан 4 фоиз пункт юқори чегарадан ортиқ қисми учун берилади ва компенсация миқдори 10 фоиз пунктдан ошмайди.
Марказий банк асосий ставкаси — 14%.
Агар корхона банкдан йиллик 24 фоизли кредит олса:
Демак, белгиланган шартлар доирасида кредит фоизининг 6 фоиз пунктлик қисми компенсация қилинади.
Яна бир мисол: кредит ставкаси 28% бўлса:
Бу ҳолатда 10 фоиз пункт компенсация қилинади, яъни қарорда белгиланган энг юқори компенсация миқдори қўлланади.
Хорижий валютадаги кредитларда-чи?
Хорижий валютада олинган кредит бўйича фоиз ставкасининг 6 фоиздан юқори қисми компенсация қилинади. Лекин компенсация 5 фоиз пунктдан ошмайди.
Демак, 4 фоиз пункт компенсация қилинади.
Агар кредит ставкаси 12% бўлса, фарқ 6 фоиз пунктни ташкил этади. Лекин белгиланган чеклов сабабли компенсация кўпи билан 5 фоиз пункт бўлади.
Компенсация дастлаб 2 йил давомида берилади.
Учинчи йилда ҳам компенсация олиш учун корхона ўз фаолиятида ўсиш кўрсатиши керак. Яъни маҳсулот ёки хизматларни сотишдан тушган тушум аввалги йилнинг мос даврига нисбатан камида 15 фоизга ошиши лозим.
Масалан, корхонанинг тушуми аввалги йилда 100 млрд сўм бўлган бўлса, кейинги даврда у камида 115 млрд сўмга етиши керак.
Шунда кредит фоизининг белгиланган қисми учинчи йилда ҳам компенсация қилинади.
Қисқача айтганда: тадбиркор инвестиция киритади, банк кредити олади, белгиланган шартларга мос келган фоиз харажатининг бир қисми қоплаб берилади. Дастлабки икки йилда компенсация тақдим этилади, бизнес камида 15 фоиз ўсиш кўрсатса — қўллаб-қувватлаш учинчи йилда ҳам давом этади.
Изоҳ: бу ерда 14%лик асосий ставка — 2026 йил 16 сентябрдаги амалдаги кўрсаткич; кейинчалик Марказий банк ставкани ўзгартирса, миллий валютадаги мисолдаги ҳисоб-китоб ҳам шунга мос ўзгаради.