Все закончилось?
По итогам ноября у меня складывается довольно чёткая картина по рынку. Разберем, что мы имеем на рынке сейчас и чего стоит ожидать по моему мнению.
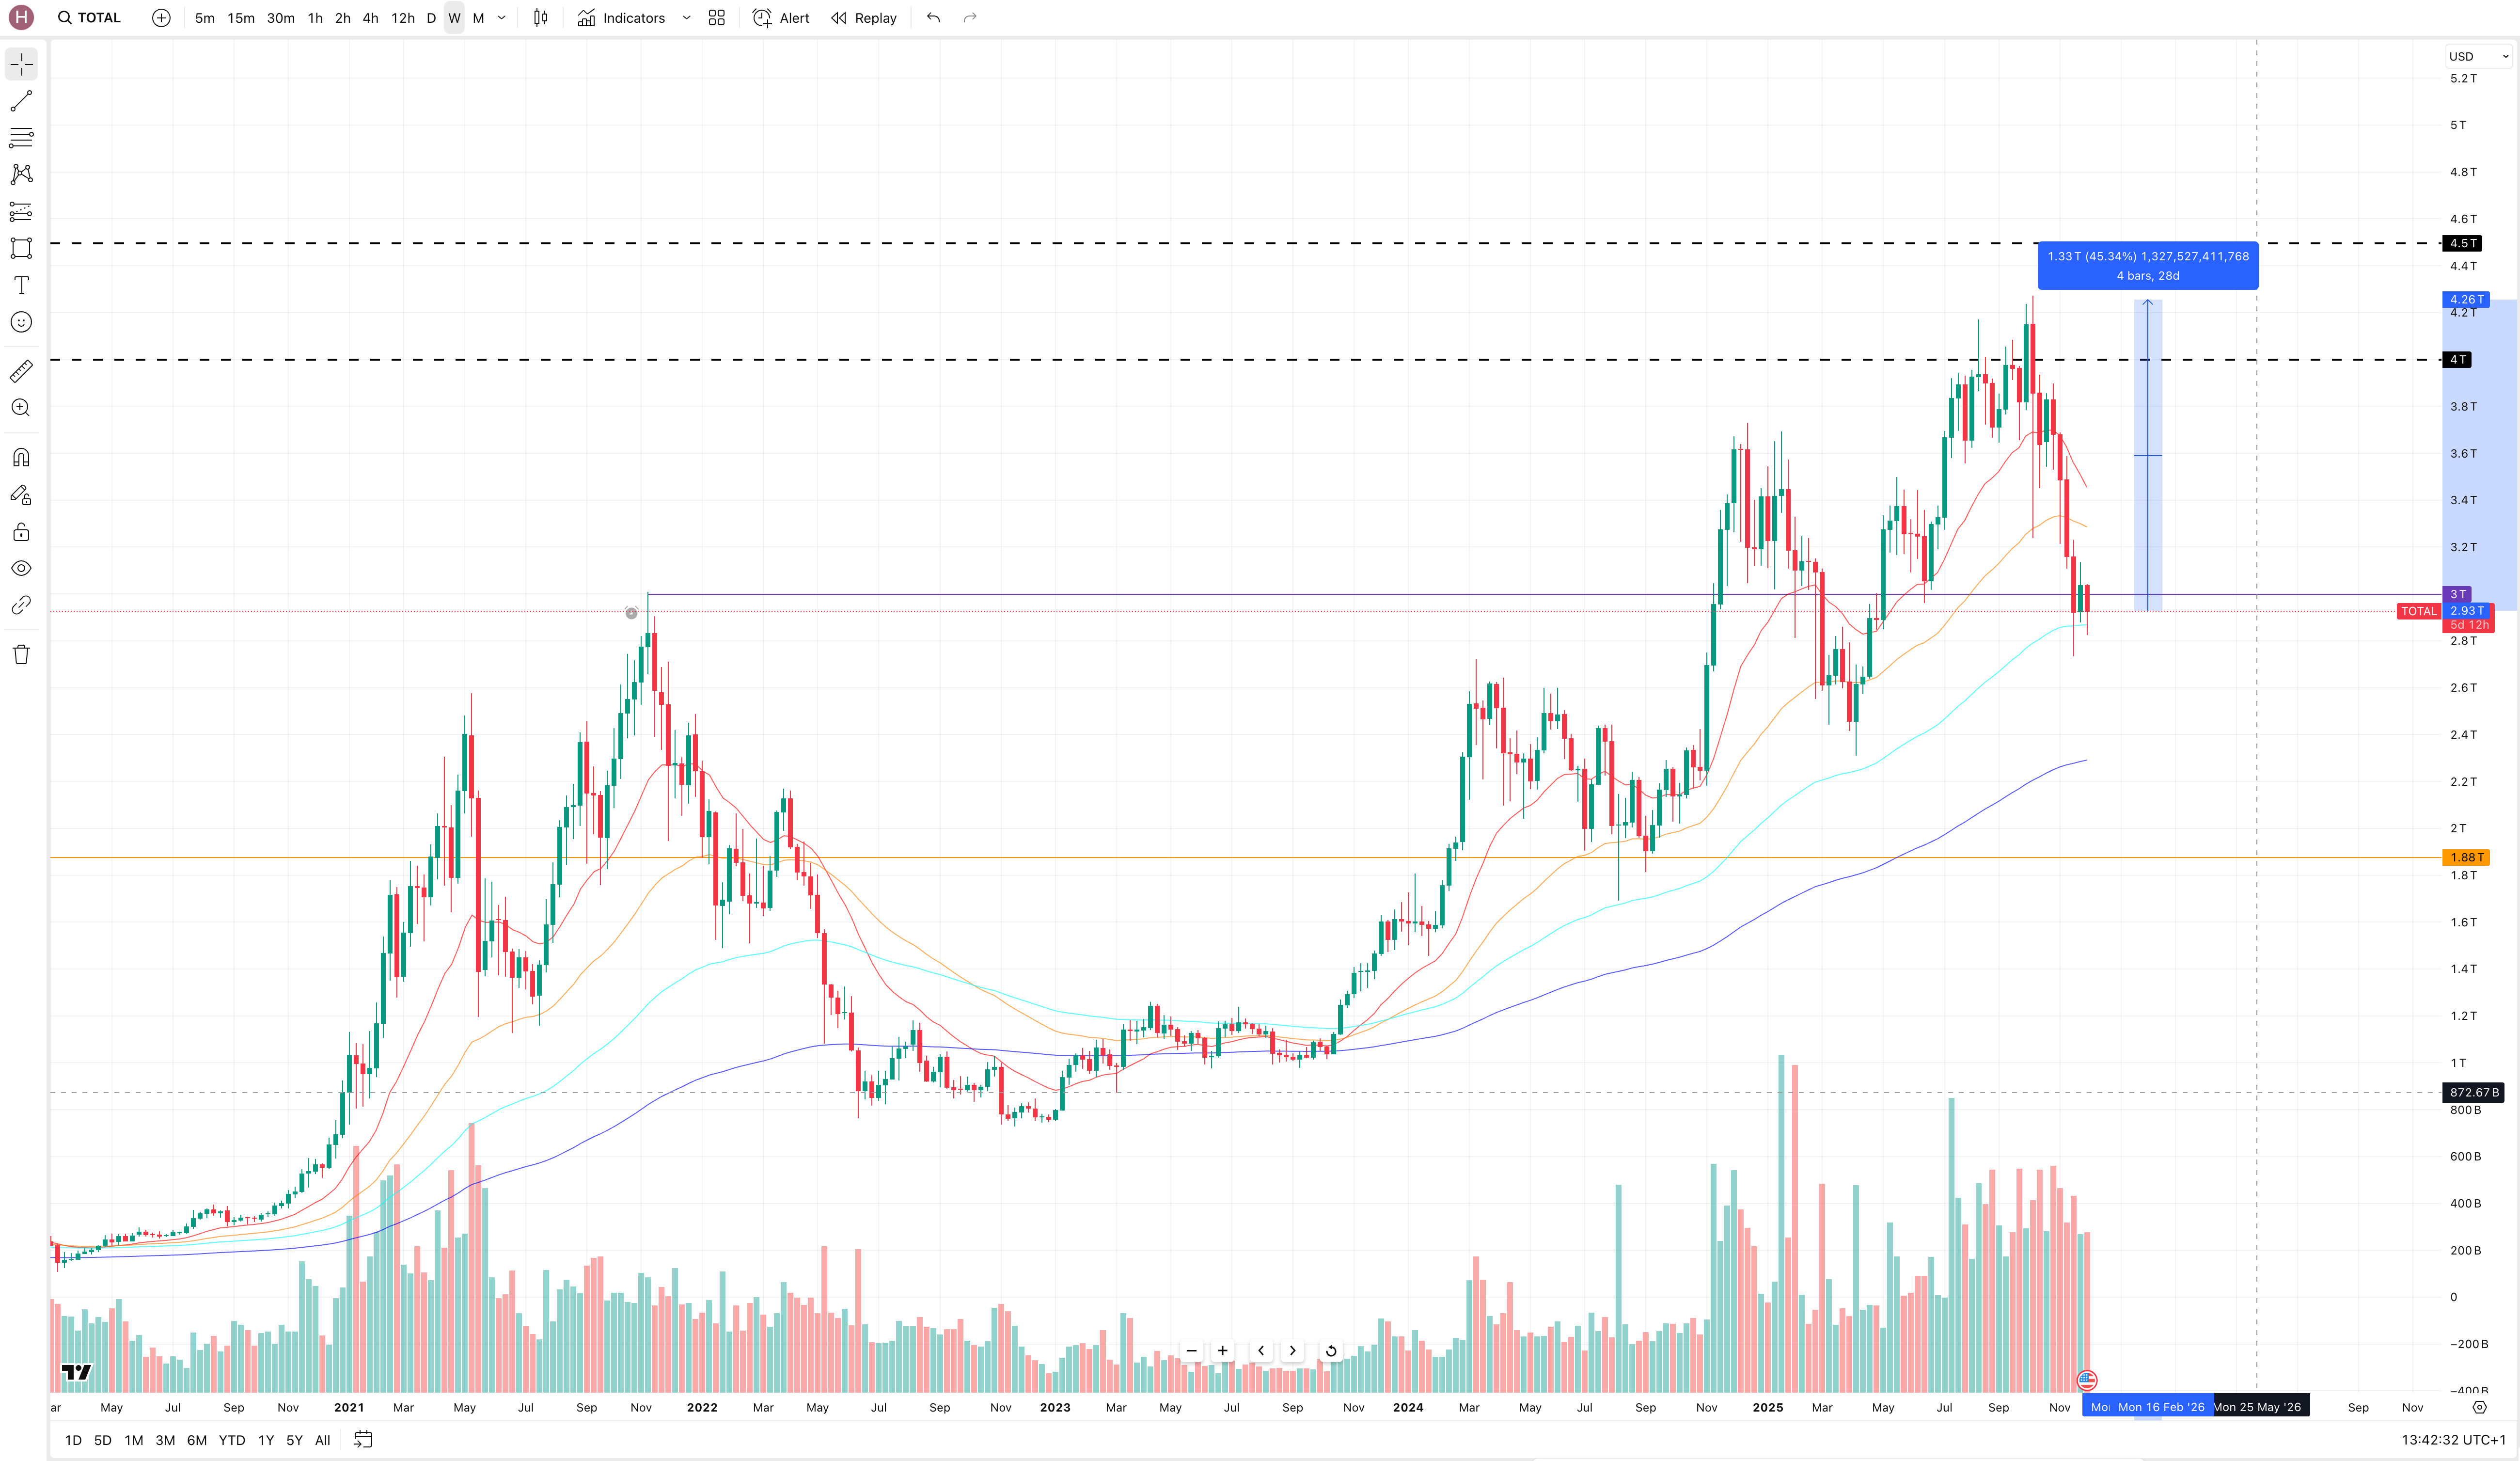
TLTR: бычий рынок не закончился. Сейчас важно смотреть не на «четырёхлетние циклы» и халвинг, а на ликвидность и поведение крупных денег. В базовом сценарии я жду возобновления роста в декабре и в Q1 2026, с выходом общей капитализации рынка примерно в диапазон 4–4,5 трлн долларов. При этом ожидаю рост доли альткоинов и их аутперформанс. Допускаю, что биткоин может и не показать ярко выраженный новый исторический максимум, а вот от ETH и SOL новых вершин вполне стоит ждать.
История про четырёхлетние циклы в крипте когда-то действительно работала как удобная картинка: раз в четыре года — халвинг, новое предложение биткоина сокращается, рынок входит в бычью фазу, потом перегрев, обвал, длительное протирание штанов в боковике до следующего цикла. Это работало, пока рынок был маленький и пока майнеры действительно задавали тон как основной источник постоянных продаж, а халвинг уменьшал предложение на рынке.
Сейчас всё устроено иначе. На рынке появились спотовые ETF, treasury компании, деривативы с гигантскими объёмами. Это меняет баланс спроса и предложения. Теперь перфоманс рынка чаще всего определяется динамикой глобальных индексов, прежде всего Nasdaq 100. Bitcoin официально стал пятым американским индексом, который прекрасно растет, когда на рынке risk on и падает, когда на рынке risk off. Технически это как раз происходит через ETF, откуда инвесторы выходят, когда надо снизить экспозицию на риск, и когда добавляют, когда надо увеличить. Поведение майнеров и халвинг теперь второстепенные метрики, до сих пор важные, но не определяющие как раньше.
Более того, Биткоин по сути был ставкой на риск для американского рынка и раньше. Ключевые обвалы гораздо лучше накладываются не на «год после халвинга», а на моменты, когда в мире деньги становятся дороже: ставки растут, центробанки сжимают свои балансы (QT), Минфин США забирает ликвидность с рынков для финансирования долга. Обвал 2022 года — классический пример. Это реакция на борьбу с инфляцией и ужесточение финансовых условий, а не проявление некоей мистической «фазы цикла». Поэтому я всё больше отношусь к четырёхлетней теории как красивой легенде, а не как к рабочему инструменту анализа.
То, что произошло в октябре–ноябре, еще одно подтверждение. В США наложилось несколько неприятных сюжетов: эскалация вокруг торговых пошлин с Китаем (послужила спусковым крючком), шатдаун, слабые или путаные данные по экономике, неопределенность о снижении ставки ФРС. В такой обстановке крупные игроки делают одну и ту же вещь уже много лет: уменьшают долю самых волатильных активов. Это касается и акций роста, и кредитного риска, и, конечно, крипты. Оттоки из биткоин-ETF в этот момент — это в первую очередь нормальное «срезание риска», а не смена веры в Биткоин.
Отдельный актор этой истории — это Минфин США. Огромный дефицит бюджета закрывают за счёт выпуска новых облигаций. Эти облигации покупают банки, фонды, разные институционалы. Для этого им нужны кэшевые доллары. Часть этих денег раньше стояла в риске — в акциях, фондах, частично в крипте. Теперь они лежат в трежерис под 4–5% годовых, практически без кредитного риска. По сути государство вытягивает часть ликвидности с рынков в свой долг. Баланс на конец октября был максимальный за полтора года.

Крипта встречала этот период на невероятном оптимизме и с максимальным плечом. 10 октября (на новостях о новым витке торговой войны с Китаем) — каскад ликвидаций, резкий пролив по BTC, ETH и альтам. Усилило распродажи внутренние технические проблемы на Бинансе (отвязка USDe, которая выступала как один из стейблкоинов обеспечения и бог знает что еще, так как Бинанс это черный ящик). Долгосрочные держатели начали разгружаться ещё с августа и продолжили продажи. После обвала в основном доминировали краткосрочные покупки, причём часто с плечом. Их позиции сносили весь месяц доведя рынок до состояния депрессии и отчаяния.
На этом фоне по рынку гуляют слухи о том, что один или несколько крупных маркет-мейкеров и фондов получили огромные убытки на движении 10 октября и были вынуждены продавать биткоин и эфир, чтобы закрыть дыры. Сценарий логичный, он хорошо накладывается на характер движения, но пока это именно слух, а не установленный факт. Я бы не стал строить на нём какую-либо серьёзную теорию.
Если отойти от эмоций и посмотреть на более длинный горизонт, картинка получается не медвежья. Экономика США сейчас не стоит на краю пропасти, индексы на историческом максимуме, инвестиции на рекордных уровнях. Прямо сегодня ФРС США официально закончил QT, длившееся с 2022 года (уничтожение денежной массы). Вечно держать ставку высоко ФРС не сможет: политическое давление, замедление, бюджетные проблемы — всё это рано или поздно развернёт политику в сторону мягкости. Для крипты это ключевой момент, потому что сейчас биткоин и рынок в целом уже вшиты в систему как высокорисковый сегмент: когда денег в системе больше и они дешевле, в этот сегмент неизбежно начинает перетекать капитал.
Фундамент крипторынка на фоне всей турбулентности не развалился. Капитализация стейблкоинов растет, оттоки из ETF были серьезные, но это все в рамках разумного. Активность в сетях высокая, реальные кейсы использования блокчейна в расчётах и финансовых продуктах растут, особенно в Штатах. Сентимент даже близко не показал тот пик, который был характерен ранее. Жадность не достигла максимума и не было масштабной эйфории. Фундаментал и сентимент указывают, что это была коррекция внутри бычьего рынка, а не начало медвежьего тренда.

Я считаю, что бычий рынок не закончился, а то, что мы пережили в октябре–ноябре, — это болезненная, но нормальная чистка: снос лишнего плеча, перераспределение монет от тех, кто не выдерживает волатильность, к тем, кто готов смотреть дальше одного квартала. На горизонте декабря и первого квартала 2026 года базовое ожидание: улучшение риторики ФРС, снижение напряжения вокруг ставок, частичное возвращение ликвидности → восстановление интереса к риску, в том числе к крипте. В цифрах ожидание в диапазоне общей капитализации рынка 4–4,5 трлн долларов.
Также ожидаю рост доли альткоинов и их опережающую динамику. При этом я вполне допускаю, что биткоин может не сделать ещё один ярко выраженный новый максимум. Зато от ETH и SOL новые исторические вершины я считаю вполне разумным ожиданием в рамках этого сценария.
Единственное, что может нарушить этот сценарий — черный лебедь на рынке США. Он может быть связан с «AI-пузырем», но не думаю, что это реализуется в среднесрочном периоде.
Ключевой момент: текущий рынок — не производная от календаря халвинга. Это вывод из наблюдений за ликвидностью, ключевыми ставками, долгом, поведением крупных игроков и общим аппетитом к риску. Халвинг остаётся важной частью конструкции биткоина, но не как инструмент тайминга.
И стандартная оговорка: всё выше — не инвестиционный совет и не «истина последней инстанции», а сценарий работы на рынках в ближайшие месяцы.