Пассивный доход на недвижимости в 2026: Какие стратегии еще работают, а какие постепенно становятся не актуальными
Пассивный доход — это, пожалуй, главная «голубая мечта» любого инвестора. Идея получать деньги, пока вы спите, путешествуете или занимаетесь любимым делом, уже много лет остается ключевым драйвером интереса к недвижимости.
Главный источник такого дохода — аренда. А базовая стратегия для частного инвестора последние 15 лет проста: купил и сдаешь. Но вот что именно покупается и сдается — за последнее десятилетие менялось как минимум трижды.
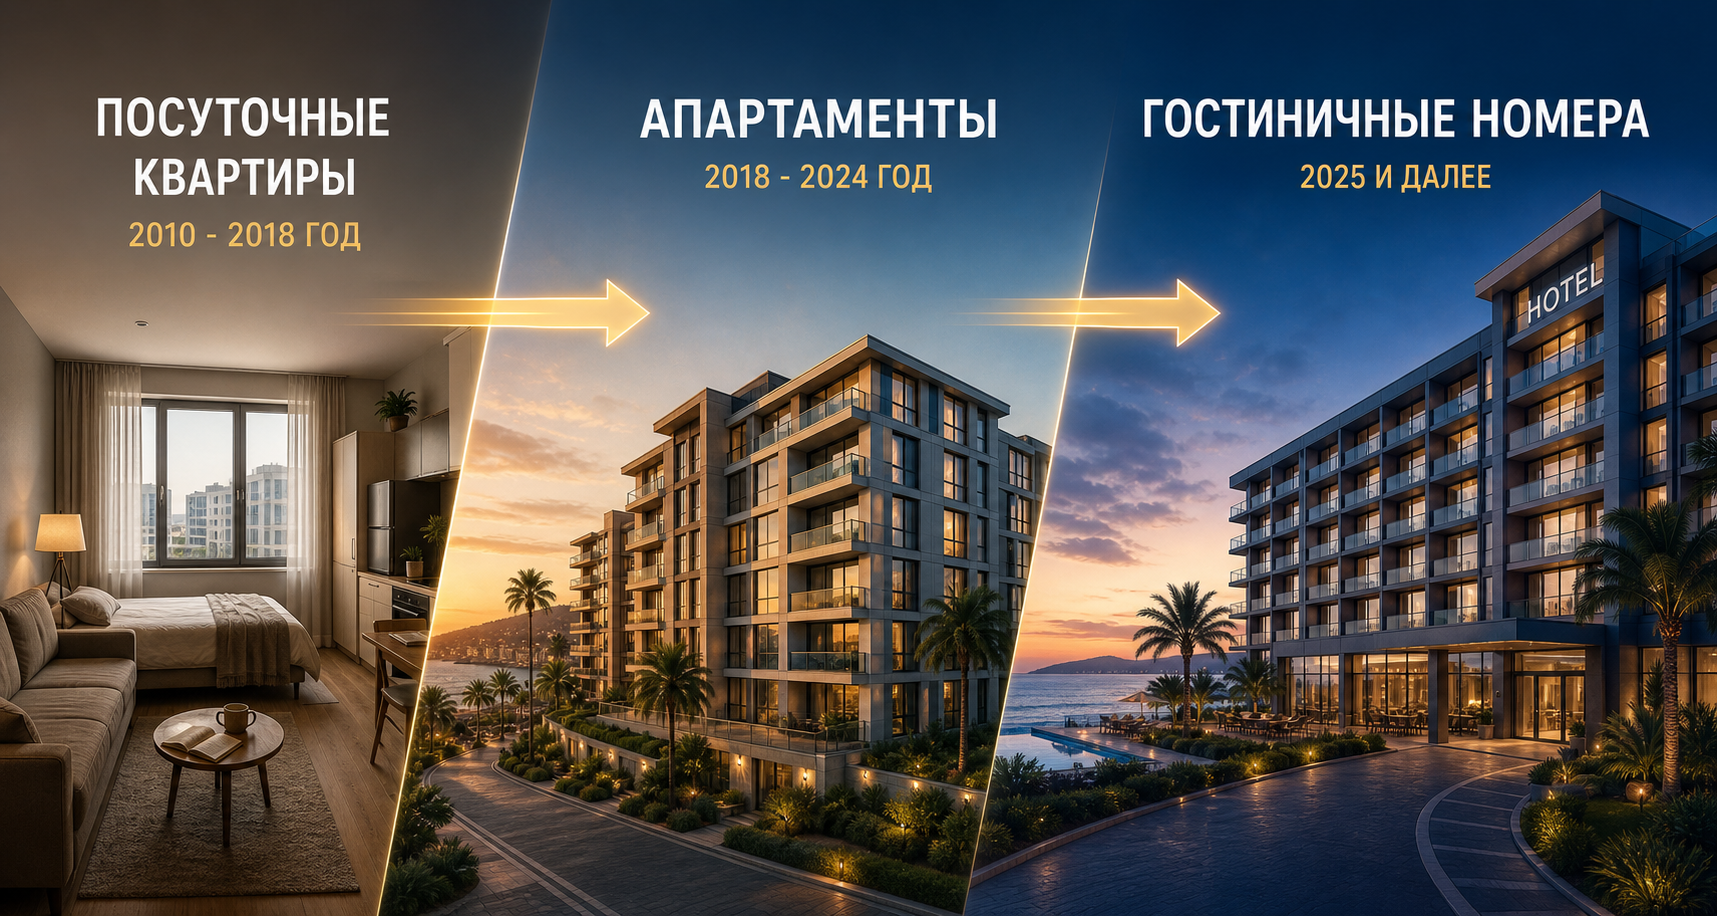
- как эволюционировал рынок посуточной аренды в России;
- какие форматы уже приносят больше проблем, чем денег;
- и куда сейчас массово перетекают опытные инвесторы, чтобы получать максимальный доход с минимальными затратами своих ресурсов: денег, времени и сил.
1 этап. Эра посуточных квартир (примерно 2010–2018 гг.)
Посуточная аренда стала первой большой историей «пассивного дохода» на российском рынке.

Первые предложения, единичные квартиры для иностранцев и командировочных, появились еще в середине 90-х. Но настоящий рост случился позже: в начале 2007 года в Москве сдавалось всего 600 квартир, а к началу 2008-го — уже 1250. Рынок набирал обороты.
Почему инвесторы пошли в этот формат?
Три волны последовательно подогревали интерес:
- Дефицит отелей. В 2000–2010-х гостиницы в России — либо дорогой люкс, либо «совок» с плохим сервисом. Посуточные квартиры стали более доступной альтернативой гостиницам, при этом предлагая больше пространства для проживания.
- Экономический кризис 2014–2015 гг. Падение доходов и двузначная инфляция заставили людей искать дополнительные источники заработка. Россияне массово регистрировались на Airbnb и других платформах.
- Льготная ипотека 2021–2024 гг. Инвесторы скупали квартиры в новостройках по низким ставкам, рассчитывая на высокую доходность от посуточной сдачи.
Формат давал высокую номинальную доходность, особенно в сезон. Но к 2025–2026 году реальность разбила все иллюзии.
Первый удар: мнимый пассив
Владелец посуточной квартиры все чаще начали осознавать, что вынуждены постоянно находиться в операционке:
- управлять бронированиями и динамикой цен;
- контролировать заезды, выезды, клининг;
- следить за состоянием квартиры и отзывами.
Ослабил контроль — доход пополз вниз. Даже при идеальной загрузке в сезон, межсезонье превращается в недели и месяцы простоя. Частая смена гостей — регулярные расходы на ремонт и замену мебели. По сути, это не пассивный доход, а вторая работа только более непредсказуемая и нестабильная.
Второй удар: перегрев рынка
В Москве в 2025 году количество объявлений посуточной аренды выросло на 40%. Спрос — всего на 5–7%.
По России в целом динамика схожая, хотя и чуть скромнее:

По данным внутренней аналитики Авито Путешествий, сентябрь 2025 г.
Рынок задыхается от предложения. Темпы прироста новых арендодателей замедлились, но абсолютные цифры всё ещё растут. Инерция прошлых лет сохраняется: те, кто зашёл в 2022–2024, вынуждены оставаться — им некуда девать купленные квартиры. Новые игроки добавляются, но уже не с прежней активностью.
Факт: каждая четвертая посуточная квартира сегодня - в доме, сданном после 2020 года - все это прямое наследие льготной ипотеки.
Третий и самый системный удар: регулирование рынка посуточных квартир.
Посуточная аренда долго оставалась «серой зоной» для государства

В 2023 году Конституционный суд постановил, что краткосрочная аренда сама по себе не является гостиничной услугой и не запрещена, но потребовал дополнительного законодательного регулирования.
Сейчас обсуждаются инициативы по ограничению формата, включая требования согласия жильцов дома и возможные ограничения на размещение объявлений со стороны таких площадок как «Авито» и «Циан».
| Даже без резких запретов тренд на усиление регулирования очевиден.
Итог первого этапа: Посуточные квартиры создали миф о легких деньгах. К 2026 году миф развеян. Высокая операционная нагрузка, перегретость рынка и надвигающийся регуляторный пресс сделали этот формат менее привлекательным для большинства инвесторов.
2 этап. Эра апартаментов (примерно 2018 – 2024 гг.)
Когда посуточные квартиры начали задыхаться от перегрева и соседских жалоб, рынок предложил новый формат — апартаменты.

Логика казалась железной: недвижимость, спроектированная под краткосрочную аренду, профессиональная управляющая компания, отсутствие конфликтов с жильцами. Белый доход. Минимум вовлеченности.
Инвесторы поверили. И начали скупать апартаменты пачками.
Почему инвесторы пошли в этот формат?
- Порог входа — ниже, чем в квартиры. Такие «отели» часто возводились
в старых, исторических зданиях, которые не имели статуса жилых.
Стоимость квадратного метра — ниже. - По-настоящему пассивный доход, в отличие от квартир
Большинство апарт-отелей предлагали сдачу номерного фонда через управляющую компанию. Инвестору больше не нужно было самостоятельно заниматься привлечением арендаторов, заездами, выездами, клинингом и прочей рутиной. Просто получаешь деньги. - Наличие около отельной инфраструктуры. Турист с большей вероятностью выберет апарт-отель с круглосуточным ресепшеном, охраной, рестораном, фитнесом или коворкингом, чем квартиру в ЖК. А значит — выше загрузка и больше доход.
- Казалось бы, полностью белый формат. В случае с квартирами, чтобы работать в белую, нужно было ставить гостей на миграционный учет, подписывать договоры, платить налоги самому. Здесь всю эту функцию брала на себя управляющая компания.
Первый удар: смещение в сторону среднесрочной аренды.
80% номерного фонда апартаментов сдаются не посуточно, а в среднесрочную аренду. Квартир на таких условиях не найти — поэтому апартаменты успешно забрали этот формат на себя. Но это напрямую бьет по доходности инвестора: краткосрочная аренда выгоднее среднесрочной и долгосрочной.
Второй удар: юридический вакуум
Апартаменты фактически не имеют юридического статуса в РФ. Это не жилье. Не средство временного размещения. Не гостиница. В выписке ЕГРН — «нежилое помещение». Приписка «отель» на фасаде— маркетинг. Формат существует в правовом вакууме.
Третий удар: регулирование со стороны государства
Апартаменты, также как и квартиры остаются проблемной зоной для государства.
В отличие от жилых домов, при их строительстве девелопер не обязан обеспечивать социальную инфраструктуру: школы, детские сады, поликлиники. Люди при этом фактически проживают в таких объектах, что создает нагрузку на город без инструментов ее компенсации.
| Именно поэтому законодательство постепенно ужесточает правила игры.
С 1 января 2025 года вступил в силу новые требования классификации, которые фактически ликвидируют отдельный статус апарт-отелей. Теперь такие объекты обязаны пройти гостиничную классификацию и получить «звёздность».

Пройти её смогут только комплексы, расположенные на землях с ВРИ «для размещения зданий гостиничного типа». Апартаменты, построенные на землях общественно-делового назначения, классификацию не пройдут и не смогут легально работать в формате временного размещения.
Итог второго этапа
Апартаменты не стали тем спасительным кругом, на который надеялись. Они оказались переходным форматом с юридически подвешенным статусом и туманными перспективами.
Сегодня апартаменты — это формат, сильно замедлил свой рост:
- в Москве доля апартаментов на первичном рынке упала до 10%;
- приток свежих проектов практически полностью прекращен — мораторий
на выдачу разрешений фактически заморозил сегмент; - инвесторы, купившие апартаменты в 2022–2024 годах, столкнулись с непредсказуемой доходностью, снижением ликвидности и растущими регуляторными рисками.
Эволюция идет дальше. Следующая остановка…
3 этап. Гостиничные номера: логическое завершение эволюции
Квартиры → Апартаменты → Гостиничные номера.
- Если посуточные квартиры — это серая зона с высокой операционной нагрузкой (ты сам и арендаторов ищешь, и заселяешь, и конфликтные вопросы решаешь);
- апартаменты — все еще серая зона, но уже с передачей управления УК (пусть и с кучей проблем);
- то гостиничные номера — это полностью понятная и прозрачная модель получения пассивного дохода на недвижимости, регламентированная государством.

Инвесторы это уже почувствовали. Данные говорят сами за себя: в 2025 году объем инвестиций в гостиничную недвижимость достиг 60 млрд рублей, что на 57% больше, чем годом ранее.

Почему инвесторы идут в этот формат?
1. Управление — у профессионального отельного оператора
В отличие от хаотичного рынка апартаментов, где в одном здании может работать десяток мелких УК, конкурирующих друг с другом и размывающих доход, в гостиничном комплексе один оператор централизованно управляет всем номерным фондом, а это значит, что:
Никакой внутренней конкуренции: ваш номер не борется за гостя с номером соседа по коридору. Оператор распределяет загрузку равномерно, максимизируя заполняемость всего фонда.
- деятельность оператора жёстко регламентирована Федеральным законом «Об основах туристской деятельности» и новыми Правилами предоставления гостиничных услуг (с марта 2026 года).

2. Официальная классификация и полностью легальный статус.
Все объекты размещения гостиничного типа, независимо от формата и масштаба, обязаны:
- пройти процедуру самооценки по утвержденным критериям классификации;
- получить категорию («звездность»);
- быть внесенными в федеральный реестр классифицированных средств размещения.
Никакой необходимости дополнительно «узаконивать» формат или подстраиваться под меняющееся регулирование.
3. Высокая доля посуточной аренды за счет контрактов.
В апартаментах, как мы помним, 80% номеров сдаются в среднесрок - просто потому, что у большинства комплексов нет выхода на крупный туристический спрос.
У гостиниц — другая реальность. Отельный оператор обеспечивает загрузку 70–80% номерного фонда именно посуточно за счет контрактов с крупными туристическими операторами, корпоративными клиентами и бизнес-партнерами.
Разница принципиальная и значительно отражается на доходности инвестора..
4. Стабильный и прогнозируемый доход.
Во многих гостиничных проектах предусмотрена модель ежемесячного гарантированного дохода, который не зависит напрямую от фактической загрузки конкретного номера.
Инвестор заранее понимает, на какой денежный поток он может рассчитывать, и не привязывает свои ожидания к сезонности или колебаниям спроса.
Плюс ко всему — нет перегретости рынка. Формат гостиничных номеров для частных инвесторов только-только начинает полноценно развиваться в России. Это вход на ранней стадии, а не на пике.
Получить персональную подборку гостиничных номеров можно тут 👇
ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ
Что поддерживает этот формат сегодня?
Последние годы в России набирает обороты внутренний туризм, и это уже не разовый всплеск, а устойчивый тренд. Люди активно путешествуют внутри страны.
По итогам полного 2025 года турпоток вырос на 7,4% — до 173,9 млн поездок.

При этом согласно данным за 2025 год, 75% российских туристов останавливались именно в гостиницах

А где квартиры спросите вы? Квартиры не включаются в состав КСР и по предварительным оценкам экспертов составляют 25-30% от общей доли рынка
Разберем на примере Москвы
В Москве сейчас появляются проекты, где гостиничные номера изначально продаются частным инвесторам.
Один из таких объектов — четырехзвездочный комьюнити-отель «Варшавские ворота» на Варшавском шоссе.

данном случае инвестор приобретает номер, а эксплуатация объекта строится через профессиональное гостиничное управление.
И вот здесь я бы смотрела не на красивую цифру доходности в презентации.
Я бы запросила и изучила:
- прогноз загрузки отеля;
- среднюю стоимость номера;
- структуру расходов;
- условия договора с оператором;
- срок управления;
- порядок распределения дохода;
- сценарий при загрузке ниже прогнозной.
Потому что именно эти параметры показывают реальную инвестиционную модель.
Получить персональную подборку гостиничных номеров можно тут 👇
ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ ПОЛУЧИТЬ ПЕРСОНАЛЬНУЮ ПОДБОРКУ
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.