Хеджирование в крипте: Руководство
Данная статья была написана точкой. Осторожно, много информации!
Что такое хеджирование?
Хеджирование — это стратегия управления рисками, направленная на минимизацию потенциальных убытков от неблагоприятных изменений цен активов. В крипты хеджирование можно сравнить со страховкой. Вы используете определённые инструменты или стратегии, чтобы защитить свои сделки от резких колебаний рынка. Основная цель — не заработать, а минимизировать проеб.
Хеджирование в крипте используется для:
- Создания дельта-нейтрального портфеля. Дельта-нейтральная стратегия предполагает, что изменения цены базового актива не влияют на общую стоимость портфеля. Это достигается за счёт балансировки позиций с противоположными дельтами. Грубо говоря, небольшое падение или рост актива никак не повлияет на стоимость вашего портфеля.
- Хеджирование как страховка для высокорисковых и потенциально прибыльных сделок. Рассмотрим пример с участием в сейле токенов памп-фаню Вы хотите инвестировать в сейл, но опасаетесь убытков из-за возможного падения цены токена. В таком случае можно использовать хеджирование, чтобы минимизировать риски. С помощью расчётов маржи, кредитного плеча и дельты вы можете открыть шорт-позицию (например, через фьючерсы или пут-опционы), которая компенсирует потери при падении цены токена. Если же цена токена вырастет, вы сможете получить прибыль от своей инвестиции в сейл, при этом хедж ограничит потенциальные убытки.
Фьючерсы. Легенда деривативов😎
Фьючерсы — это стандартизированные контракты, обязывающие стороны купить или продать актив в будущем по заранее оговорённой цене. Они зародились в XIX веке на товарных рынках, таких как Чикагская товарная биржа (CBOT), где фермеры использовали их для фиксации цены продажи урожая (например, зерна), чтобы защититься от ценовых колебаний. Внебиржевые контракты, аналогичные фьючам того времени, называются форвардами, они отличаются отсутствием стандартизации и централизованного клиринга.
Фьючерсы используются как для хеджирования (управления рисками), так и для спекуляций (получения прибыли от изменения цен). В крипте наиболее распространены бессрочные расчётные фьючерсы, и именно их мы будем рассматривать. Они не предполагают физической поставки актива, а расчёты обычно происходят в стейблкоинах на основе разницы между ценой контракта и рыночной ценой.
Давайте какой-нибудь простенький пример хэджирования с помощью фьючей сделаю:
Ситуация: У тебя 1 BTC за $60,000. Боишься падения цены, но продавать не хочешь. Хеджируешь через бессрочный фьючерс на Binance.Действия: Открываешь короткую позицию на 1 BTC по $60,000 (плечо 1x, маржа 100%).Сценарии:
- BTC падает до $50,000:
- Спот: убыток = $60,000 - $50,000 = -$10,000.
- Фьючерс: прибыль = ($60,000 - $50,000) × 1 = +$10,000.
- Итог: 0, минус комиссии ($50) и funding rate ($500 за месяц).
- BTC растёт до $70,000:
Для минимизации убытков и максимизации прибыли применяйте сложные стратегии, расчёты и аналитические инструменты!
Опционы на Deribit: Руководство
Что такое опционы на Deribit?
Deribit — одна из крупнейших бирж для торговли криптовалютными опционами и фьючерсами. Опционы на Deribit позволяют трейдерам хеджировать позиции или спекулировать на движении цен. Давайте разберём ключевые параметры опционов.
Основные характеристики опционов
- Колл-опционы (call): Дают право купить актив (например, BTC) по заранее определённой цене (страйк).
- Пут-опционы (put): Дают право продать актив по страйк-цене.
- Все опционы на Deribit — европейские, то есть исполняются только в день экспирации!.
- Доступны ежедневные, еженедельные, ежемесячные и ежеквартальные контракты.
- Экспирация происходит в 08:00 UTC, обычно в пятницу для еженедельных и ежемесячных опционов. После экспирации опцион либо исполняется (если "в деньгах"), либо теряет ценность ("вне денег").
- Дельта (Δ): Показывает, как цена опциона меняется при изменении цены базового актива на $1. Например, Δ = 0.5: если BTC растёт на $1, цена опциона растёт на $0.5. Для пут-опционов дельта отрицательная (от 0 до -1).
- Гамма (Γ): Измеряет скорость изменения дельты. Высокая гамма означает, что дельта быстро меняется, особенно для опционов "у денег" (ATM) и ближе к экспирации. Это увеличивает потенциальную прибыль, но и риски.
- Тета (Θ): Отражает потерю временной стоимости опциона. Чем ближе экспирация, тем быстрее опцион теряет ценность (time decay). Тета отрицательная для покупателей.
- Вега: Показывает, как цена опциона меняется при изменении имплицитной волатильности на 1%. Например, вега = 0.1: если IV растёт на 1%, цена опциона растёт на $0.1.
Цена опциона формируется с помощью формулы Блэка-Шоулза.
Простой способ хеджирования
Стратегия: Покупка пут-опционов с дельтой ~-0.5 (ATM) для защиты спотовой позиции.Алгоритм:
- Определите размер спотовой позиции. Например, 1 BTC.
- Выберите пут-опцион с подходящим страйком (обычно ATM, близким к текущей цене).
- Узнайте дельту опциона (на Deribit она указана в интерфейсе, например, -0.5).
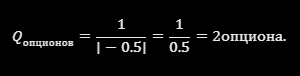
- Рассчитайте количество опционов по формуле.
- Учтите премию (например, $2,000 за контракт) и возможные потери от теты (временной стоимости).
Заключение:
Используя правильные стратегии и расчёты, вы можете значительно снизить риски, сохраняя потенциал для прибыли. Эта статья даёт базовое понимание хеджирования для общего развития в мире финансов. Когда будете решать, стоит ли хеджировать, вспомните кризис 2008 года. Never lose money.