Донорская ипотека: выгоды, риски и нюансы
Ко мне часто обращаются с вопросами про донорскую ипотеку. Вокруг неё много мифов и слухов, а сделки с донорами воспринимаются кем-то как риск, а кем-то — как спасение. Давайте разберёмся, как она работает, кому может быть полезна и какие подводные камни нужно учитывать.
📌 Что такое донорская ипотека?
Это способ взять семейную ипотеку под 6%, если вы не подходите под её условия. В этом случае в сделку привлекают человека, у которого есть право на льготную ставку. В 90% случаев это родственники:
✔️ Дочь оформляет ипотеку для мамы,
✔️ Брат для сестры
И за редким случаем это могут быть знакомые или друзья
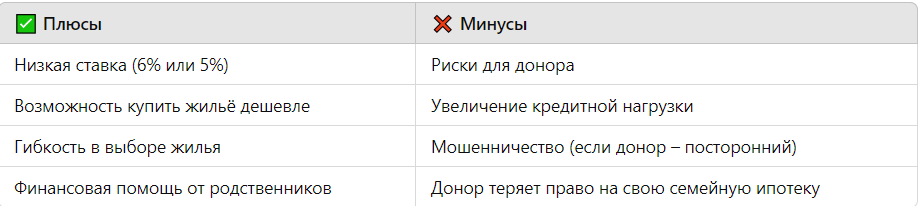
❗ Привлечение донора за деньги - это серая схема и может вылезти в большие проблемы, так как по условиям банка, есть обязательство выделить долю созаемщику - донору в покупаемой квартире не менее 6 квадратов и отказаться от этой доли можно только после погашения ипотеки
Это означает, что любый действия с квартирой нужно согласовывать с донором
❗Донор лишает себя права взять льготную ипотеку, так как он ее использует для основного заемщика
Это означает, что для себя он уже не сможет купить новостройку на льготных условиях
❗ Если донору понадобиться кредит, ему могут отказать из - за ипотеки, в которой он идет как созаемщик
Такая ипотека так же считается финансовой нагрузкой для всех участников сделки
🔍 Почему интерес к донорской ипотеке растёт?
С июля 2024 семейную ипотеку можно оформить только при рождении ребёнка после 2018 года или если есть ребёнок-инвалид. Остальные могут взять только обычную ипотеку по 30% 😱, что неподъемно для многих.
🚀 Как выбрать донора?
Главное правило — доверие! Даже если это родственник, важно заранее обсудить все детали:
🔹 Готов ли он взять на себя обязательства?
🔹 Как распределяются доли в недвижимости?
🔹 Будет ли он участвовать в выплатах или это чисто техническая роль?
✅ Совет: оформляйте все договорённости письменно и консультируйтесь с юристом.
⚖️ Плюсы и минусы донорской ипотеки
📢 Важно знать!
📌 Банк проверяет кредитную историю и доходы донора.
📌 В случае неуплаты кредита банк обратится ко всем созаемщикам.
📌 Если донор обанкротится, сделку могут оспорить.
🤔 Стоит ли рассматривать такой вариант?
Если у вас есть надёжный человек, который готов помочь, и вы понимаете все риски — это хороший способ взять жильё на выгодных условиях.
Если есть сомнения — лучше искать другие варианты.
💬 Если у вас остались вопросы по донорской ипотеке или вы хотите обсудить свой вариант — пишите, помогу разобраться! 📩