Рынок сам так решил: Лента, оракул, даркпуллы, объём и другие способы нарисовать цифру на экране
Поток, которого вы не видите.
Вы смотрите на ленту сделок. И вам кажется, что рынок показывает всё.
Цена, объём, направление. Кто-то купил десять тысяч. Через секунду ещё одна покупка. Потом продажа. Мозг мгновенно лепит историю. Покупатель пришёл. Продавец кончился. Кто-то набирает. Кто-то разгружается. Лента не показывает ничего, кроме уже совершённых сделок. Она молчит о том, какое решение стояло за ними. Какой объём участник хотел исполнить. И какая часть этого объёма ещё висит в воздухе. Для мелкого приказа разница несущественна.
Для крупного фонда она превращается в вопрос жизни и смерти.
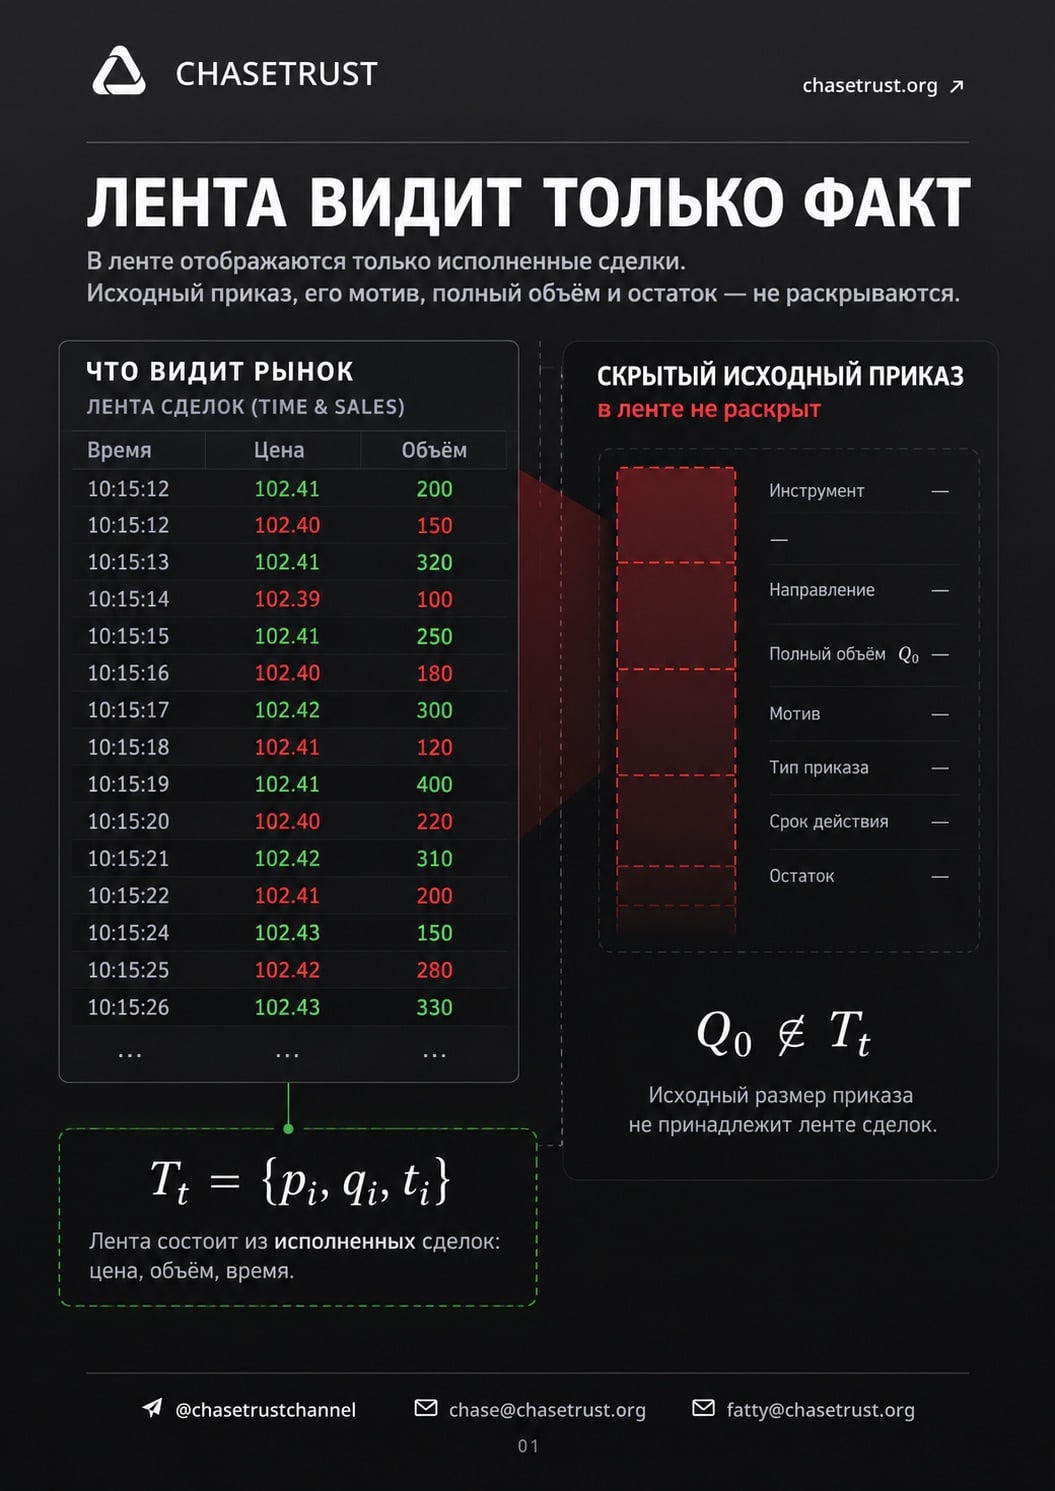
Представьте фонд, которому нужно купить пять миллионов акций.
Если он попытается взять весь объём сразу, то начнёт последовательно выгрызать предложение из стакана. Чем выше срочность, тем глубже он залезет в книгу. Тем хуже будет средняя цена. Рынок в этом смысле честен.
Если вам очень надо, он обязательно это заметит. Поэтому крупное решение никогда не превращается в одну сделку. Оно дробится на сотни кусков
и растягивается во времени. В академической литературе такое исходное поручение называют метаприказом. Farmer, Gerig, Lillo и Waelbroeck смотрят именно на эту конструкцию. Крупный приказ исполняется мелкими порциями.
И его полный размер не является публичной информацией. Для их модели
это не сноска. Это центральная особенность процесса.
Получается забавная штука. Инвестор знает, сколько ему нужно купить.
Брокер или алгоритм исполнения знают параметры. Но остальные видят только то, что уже дошло до рынка. После первой покупки нельзя понять, была ли она самостоятельной сделкой или первым куском большого исполнения. После десятой cделки чуть больше. После сотой сделки появляется статистическая структура.
Потом начинается то, что ритейл называет умением читать рынок.
Никакой мистики. Просто профессионалы задают другой вопрос.
Не только кто сейчас купил?
А есть ли основания полагать, что этот покупатель продолжит покупать?

Если крупный приказ дробится, направление сделок какое-то время сохраняет устойчивость. Большой покупатель раз за разом возвращается за ликвидностью. Большой продавец продолжает создавать предложение. В работе Farmer
и соавторов вероятность продолжения такого исполнения напрямую связана
с распределением размеров метаприказов. Пока крупный приказ активен,
он создаёт устойчивую зависимость в направлении потока. Авторы отдельно связывают эту устойчивость с известным эмпирическим свойством потока заявок сохранять направление. Для рынка это создаёт неприятную задачу. Допустим, двадцать минут подряд проходят покупки одной бумаги. Можно предположить, что за ними стоит один крупный участник. Но даже если это так, остаётся более важный вопрос. Он только начал или почти закончил? Разница огромна.
Если исполнено пять процентов, впереди может быть долгий спрос. Если девяносто пять, картина скоро исчезнет. Ритейл и публика обычно не знает
этого числа. Поэтому наблюдение за потоком всегда связано с вероятностью,
а не с уверенностью. Участники пытаются восстановить скрытое намерение
по видимым последствиям его исполнения.

Важно не упрощать до фразы «залетает крупный покупатель».
Она почти ничего не объясняет. Причина покупки имеет значение.
Один управляющий купил, потому что изменил оценку. Другой перебалансировал портфель. Третий закрыл короткую позицию. Четвёртый исполнил клиентское решение. Пятый уменьшил риск по другой части книги. В ленте они оставляют похожие принты. Но способность каждого продолжать покупку при изменении цены совершенно разная.
Управляющий может отказаться, если цена ушла слишком высоко. Участник обязательной перебалансировки имеет меньше свободы. Фонд, которому нужно закончить к определённому времени, уже в другой ситуации. Поэтому для дэска поток имеет не только направление. У него есть происхождение, срочность, продолжительность и чувствительность к цене. И только после этого можно обсуждать, что именно происходит в ленте.
Крутая работа Bacry, Iuga, Lasnier и Lehalle. Они исследовали около 400 тысяч метаприказов на европейских рынках в 2010 году. Их данные позволяли видеть
не отдельные сделки, а целые последовательности исполнения крупного решения. Один из важных результатов: рынок в среднем не предугадывал окончательный размер метаприказа. Что это значит для трейдера?
Рынок постоянно достраивает картину по мере поступления новых кусков.
И ошибается. Иногда в свою пользу. Иногда против. Он не получает в начале
дня записку, что фонду осталось купить четыре миллиона акций. Он получает последовательность исполнений. После каждого нового фрагмента участники пересматривают вероятность продолжения.

Поэтому цена реагирует не только на уже совершённые сделки. Она меняется одновременно с тем, как рынок уточняет представления о будущем спросе.
Это различие кажется маленьким только на словах. На практике
две одинаковые сделки по сто тысяч акций могут нести совершенно разную информацию. Первая может быть одиночной операцией. Вторая может быть очередной частью исполнения, которое длится уже час. Объём одинаков. Контекст разный. Поэтому читать рынок только через отдельные крупные
принты- путь к ошибкам. Сделка это факт. Но её место внутри большого процесса приходится восстанавливать. Почему цена вообще начинает двигаться?
Есть ещё одна проблема, которую пытаются решить слишком просто.
Если цена растёт во время крупной покупки, значит ли это,
что покупатель знает что-то важное? Не обязательно.
Bacry и соавторы прямо разделяют две причины, по которым цена может двигаться вместе с крупным исполнением. Первая связана с информацией. Инвестор мог принять решение на основе анализа, который действительно имеет отношение к будущей цене. Вторая намного прозаичнее. Большой приказ сам потребляет ликвидность и создаёт дисбаланс между спросом и предложением. Часть движения возникает механически в процессе исполнения. Цена растёт
не потому, что рынок внезапно узнал что-то новое о компании. А потому,
что крупному покупателю нужно больше акций, чем продавцы готовы отдать
по текущей цене. Он забирает ближайшее предложение. Потом следующее. Потом ещё одно. Цена сдвигается. Снаружи это выглядит как уверенное накопление умными деньгами. На деле это обычная проблема исполнения крупного объёма. Информационный и механический эффекты могут существовать одновременно. Поэтому эмпирически разделить их трудно. Управляющий мог действительно принять правильное инвестиционное решение. Но даже если его прогноз верен, часть движения цены во время покупки всё равно могла возникнуть из-за давления собственного исполнения. Поэтому направление цены само по себе не отвечает на вопрос о качестве информации.

Можно было бы предположить простую зависимость. Приказ в два раза больше, воздействие в два раза сильнее. Реальные данные ведут себя сложнее и быстрее. В исследованиях крупных приказов неоднократно наблюдалась вогнутая зависимость между размером исполнения и воздействием на цену. Farmer и соавторы обсуждают результат, близкий к закону квадратного корня. Bacry и коллеги также обнаруживают близкую структуру в данных по метаприказам. На пальцах это выглядит так. Приказ в четыре раза больше
не даёт движения в четыре раза сильнее. Рынок адаптируется. Ликвидность подтягивается. Кто-то начинает встречать поток. Поэтому эффект растёт,
но медленнее, чем размер. Если совсем грубо, чтобы двинуть цену в два раза сильнее, нужен приказ примерно в четыре раза больше.

Рынок начинает учится жить с присутствием большого участника.
Кто-то отходит от цены. Кто-то начинает предоставлять встречную ликвидность. Поэтому крупное исполнение нельзя рассматривать как сумму независимых мелких сделок. Каждая следующая часть происходит уже в рынке, который успел увидеть предыдущие. Что происходит, когда крупный участник заканчивает?
Самое интересное начинается не тогда, когда поток появился. А тогда,
когда он исчез. Bacry и соавторы отдельно исследовали поведение цены после завершения метаприказа. Они различали воздействие во время исполнения, состояние цены к моменту завершения и последующее затухание части этого воздействия. Это объясняет явление, которое на графике выглядит загадочно. Бумага несколько часов растёт. Покупки идут. Ликвидность поднимается выше. Потом движение останавливается. Никакой плохой новости. Фундаментальные показатели не изменились. Иногда объяснение проще. Крупный покупатель закончил исполнение. До этого момента рынок постоянно сталкивался
с дополнительным спросом. После завершения метаприказа этот источник исчез. Часть воздействия, связанная с процессом исполнения, постепенно ослабевает.

Здесь легко ошибиться. Наблюдатель видит рост и решает, что появился фундаментальный спрос. Потом видит остановку и ищет новую фундаментальную причину. Хотя изменилась не компания. Изменилась структура потока. Почему это важно для всей дальнейшей истории? До этого момента всё выглядит нормально. Крупный инвестор хочет купить. Он не желает оплачивать всю ликвидность сразу. Поэтому исполнение распределяется во времени. Остальные наблюдают, видят последовательность сделок и пытаются понять, случайна она или за ней стоит большое решение. Кто-то угадывает лучше. Кто-то хуже.
Это обычная конкуренция за информацию из публичного поведения рынка.
Но дальше появляется принципиально другая ситуация. Что если одному из участников вообще не приходится восстанавливать чужое намерение по следам? Что если он знает больше о будущем потоке, потому что находится ближе
к инфраструктуре исполнения? Или знает, что крупная операция ещё не завершена. Или получает информацию о событии, которое пока не стало публичным. Или понимает, какая именно цена через несколько секунд станет ценой закрытия и будет использоваться для оценки огромного количества позиций. Тогда речь уже не о способности внимательно наблюдать за рынком. Речь о том, какую информацию получает конкретный участник, когда он её получает и что он способен сделать раньше остальных.
В 2009 году Athena Capital Research торговала в последние секунды перед закрытием NASDAQ. SEC позднее установила, что в некоторых бумагах
её операции составляли более 70 процентов объёма в последние секунды торгов. Фирма прекрасно понимала, что её исполнение влияет на цену закрытия.
Стратегия называлась Gravy. =))))
Когда объектом становится цена закрытия.
История про Meat and Gravy.

Манипуляция в голове обывателя выглядит просто. Кто-то поставил ложную заявку. Нарисовал объём. Показал спрос, которого не было. Снял, когда толпа повелась. Картинка понятная. Только к реальности имеет примерно никакое отношение. Настоящая манипуляция не изображает спрос. Она не пытается обмануть график. Она находит точку, где цена формируется не рынком,
а правилами, и аккуратно садится на эту точку всем весом. Всё. Дальше можно даже не напрягаться. Правила сделают работу за тебя. Так работала
Athena Capital Research. История старая, разобрана SEC до винтика, но до сих пор недооценённая. Контора с 40 миллионами под управлением. Для мира больших банков и маркет-мейкеров сумма смешная. На этом фоне Athena должна была быть незаметной пылинкой.
Она не была.
SEC установила: в затронутых бумагах её сделки в последние секунды торгов составляли более 70 процентов объёма NASDAQ по этим конкретным акциям. Шесть месяцев. Тысячи бумаг. Пылинка превращалась в слона ровно в тот момент, когда это было выгодно.
Толпа думает, что цена закрытия это просто последняя цифра дня. Ну закрылись по 23.61, и что. Завтра откроемся, поедим дальше. У цены закрытия другая жизнь. По ней оценивают портфели. По ней считают NAV фондов. По ней определяют,
кто молодец за квартал, а кто едет на разбор к инвесторам. На неё завязаны индексные ребалансировки и мандаты управляющих. Обычная сделка
в середине дня живёт миллисекунды. Цена закрытия живёт до следующего утра и попадает во все отчёты мира. Вот в чём разница. Двинуть цену в 14:00 это одно. Двинуть цену в 15:59:59 это совсем другое. Одна и та же цифра, только одна растворяется в стакане, а вторая печатается в отчётности тысяч фондов.

NASDAQ не закрывает торги просто так. Там отдельный аукцион. За десять минут до закрытия биржа публикует дисбаланс заявок. Хочешь купить больше,
чем продать, будет дисбаланс на покупку. Наоборот, на продажу. Обновляется каждые пять секунд. Направление, размер, оценка. Сам дисбаланс это не манипуляция. Биржа специально его раскрывает. Смысл в том, чтобы привлечь встречную ликвидность. Нужно на закрытии купить миллион акций, рынку полезно об этом узнать заранее. Кто-то придёт и продаст. Всем хорошо. Аукцион пройдёт мягко и гладко. Athena на этом и сидела изначально. Абсолютно легальный бизнес. Биржа показала дисбаланс на покупку 10 тысяч акций.
Athena выставила встречную заявку на продажу этих 10 тысяч в закрывающем аукционе. Акций у неё ещё нет. Поэтому в течение десяти минут она не спеша набирает их на обычном рынке. Если всё сложилось, средняя цена набора ниже цены закрытия. Разница в карман. Риск исполнения её, прибыль её. Красиво! Проблема пришла позже. Athena перестала просто предоставлять ликвидность. Она начала формировать цену. Внутри фирмы набор позиции делился
на две части. Первая называлась Meat. Последняя получила название Gravy.

Мясо, потом подлива. С чувством юмора у ребят было нормально.
Изначально Gravy была просто хвостом исполнения. Добираешь остаток,
не светишь размер. Потом хвост начал рулить. Athena поняла простую вещь. Можно купить основную часть позиции спокойно в первые минуты. А можно перенести основную активность в последние секунды, когда в стакане почти никого нет, и каждый лот двигает цену как паровоз. В приказе SEC отдельно указано внутреннее описание желаемой формы: сначала крупный набор,
потом спокойное накопление, потом резкое ускорение в конце. Gravy работала буквально в последние две секунды. Алгоритм разбивал заявки на шесть этапов. Первая в 3:59:58 дня. Последняя почти перед закрытием. Смысл не в скорости. Смысл в том, что в эти две секунды рынок особенно чувствителен к объёму. Дневной оборот акции вообще никого не интересует. Интересует ликвидность
в этом конкретном окне. Компания с 40 миллионами под управлением не обязана быть гигантом на всём рынке.
Ей достаточно стать гигантом в двухсекундном окне.
Эпизод, который SEC вытащила в приказ как самый наглядный пример манипуляции. 3:50 дня. NASDAQ сообщает о дисбалансе на покупку примерно
224 тысяч акций eBay. Athena выставляет встречную заявку на закрывающий аукцион. Дальше минут десять спокойно набирает акции мелкими порциями.

За последние две секунды Athena покупает 112 тысяч акций. Это более 71 процента всего рыночного объёма eBay в этом окне. Средняя цена набора около 23.59. Предложение в стакане подскакивает. Аукцион закрывается по 23.61. Athena продаёт весь накопленный объём именно по этой цене.

112 тысяч акций сами по себе не значат ничего. Вопрос когда. Растяни эти 112 тысяч на шесть часов торгов, никто не заметит. Упакуй их в две секунды, получишь 71 процент объёма и сдвиг цены закрытия. SEC насчитала: в среднем почти 56 процентов нужного Athena объёма набиралось именно в эти последние две секунды.
Доля сделок фирмы в общем объёме NASDAQ в этом окне доходила до 73 процентов. Это не история про быстрый алгоритм. Быстрых алгоритмов на рынке полно. Это история про алгоритм, который знал, где именно скорость превращается в деньги. SEC вытащила внутреннюю переписку. Athena измеряла собственное воздействие на цену. Сотрудники собирали статистику, насколько Gravy двигает бумагу. После одного неудачного дня руководитель разбирал проблему слишком маленького объёма в финале. Тысяча акций цену не сдвинула. Две тысячи, по его оценке, уже сдвинули бы.

Вывод: сделать так, чтобы Gravy всегда получала достаточный сайз. Это не побочный эффект большого исполнения. Это настроенная функция. SEC так и написала: Athena настраивала Gravy так, чтобы стратегия оказывала ценовое воздействие.
При этом была и обратная сторона. Двинуть надо сильно. Но не слишком.
Если цена улетала слишком далеко, структура дисбаланса могла измениться,
и Athena рисковала остаться с крупной позицией, которую собиралась скинуть
на аукционе. Внутри это называли "застряли". Это и есть профессиональная манипуляция. Не толкнуть цену как можно сильнее. Это примитив. Задача
в другом. Создать достаточное движение. Такое, которое улучшает цену исполнения на закрытии, но не ломает схему. Слишком слабо, эффекта нет. Слишком сильно, дисбаланс развалился, ты сидишь с позицией, которую некуда девать. Даже манипуляция требует чувства меры.

Внутри Athena понимали не только экономику, но и регуляторный риск.
NASDAQ рассылала предупреждение: подозрительные заявки и сделки, способные влиять на цену открытия или закрытия, уходят в FINRA. Технический директор Athena переслал это коллегам с комментарием, который вошёл в приказ SEC как есть:
"Давайте убедимся, что мы не убьём золотую курицу".
Дальше больше. Один сотрудник обеспокоился, что фирма слишком жёстко бьёт по акциям около закрытия, и предложил получить юридическое заключение. После этого часть обсуждений переехала с корпоративной почты на личные адреса. Юридического заключения Athena так и не получила. Когда внутри фирмы люди отдельно обсуждают, где бы поискать информацию о законности собственной стратегии, вопрос уже можно не задавать. Ответ они сами себе дали))

Рынок не одинаков в каждую секунду. Это надо принять как аксиому. В середине дня по бумаге идёт относительно ровный поток заявок с двух сторон. К закрытию структура ломается. Приходят фонды, которым нужна именно цена закрытия. Индексные стратегии тянут портфели к нужным весам. Управляющие закрывают дневные поручения. Идут ребалансировки. Возникают крупные встречные потоки. И одновременно времени почти не осталось. Вот это сочетание и создаёт окно. Крупный объём плюс жёсткий дедлайн. Часть участников обязана исполниться,
у них нет опции ждать лучшей цены. Для другого участника эта срочность превращается в ликвидность, за которую можно взять премию. Само по себе это нормально. Маркет-мейкер ровно за это и получает деньги. Граница проходит
в момент, когда участник перестаёт принимать существующую цену и начинает сознательно формировать её под свою позицию.

SEC решила, что Athena перешла эту границу. Итог: штраф один миллион долларов. Через несколько лет CFTC разобрала похожую историю.
Optiver и связанные лица. Уже не акции. Фьючерсы на нефть, печное топливо, бензин на NYMEX. Логика та же. У контрактов была расчётная цена, которая определялась по торгам в короткий период перед закрытием.
Плюс существовали сделки по цене расчёта, стоимость которых зависела от этой самой цены. По версии CFTC, Optiver сначала набирала крупную позицию, привязанную к будущей расчётной цене, а потом перед закрытием и во время расчётного периода активно торговала обычными фьючерсами
в противоположную сторону.

Цель: сдвинуть расчётную цену, к которой привязана ранее набранная позиция. В жалобе минимум 19 эпизодов в марте 2007. В пяти случаях, по мнению CFTC, были сформированы искусственные цены. Закончилось соглашением: 13 миллионов гражданского штрафа плюс миллион изъятого дохода. Принцип идентичен. Сначала создаётся зависимость от будущей контрольной цены. Потом внимание фокусируется на коротком окне,
где эта цена формируется. Весь рынок двигать не надо. Достаточно повлиять на нужный кусок механизма в нужный момент. Контролировать рынок не надо. Надо контролировать достаточную часть механизма в правильный момент.

После Athena и Optiver становится понятно, почему вопрос "сколько денег надо, чтобы двинуть цену" не имеет ответа. Универсального числа не существует. Имеет значение какую цену ты двигаешь. В какое время. На какой площадке.
При какой ликвидности. И главное, зачем эта цена кому-то нужна.
Миллион долларов в середине активной сессии растворится без следа.
Тот же миллион в тонком окне за две секунды до аукциона станет заметной долей потока. Особенно если через пять секунд полученная цена пойдёт в расчёт огромного объёма активов. Рынок можно атаковать не размером. Рынок можно атаковать временем. Устройством аукциона. Правилами расчёта. Моментом, когда обычная сделка превращается в официальную цену.
И всё это ещё публичная игра. Athena и Optiver видели информацию, которую могли видеть и другие профессионалы. Дисбаланс NASDAQ публиковался. Правила аукциона были в документации. Метод расчёта NYMEX не был секретом. Сложность была в том, как этим пользоваться. Совсем другая история начинается там, где один участник знает не правила рынка, а чужое намерение, которого остальные пока не видят.

Когда клиентский поток
перестаёт быть только клиентским.
Идея дарков простая. Крупный участник не хочет светить свой интерес. Публичная заявка на несколько миллионов акций сама становится новостью. Продавцы отойдут выше. Покупатели переставят цены. Стоимость исполнения вырастет раньше, чем фонд закончит первую часть операции. Поэтому часть крупных сделок уходит туда, где книга не показывает всем размер
и направление. Так появились дарк пулы. Русский перевод звучит так, будто под Нью-Йорком есть подвал, где Goldman Sachs и Citadel при свечах обмениваются пакетами. На практике это электронная площадка, где заявки не публикуются
так же открыто, как в биржевой книге. Покупатель и продавец встречаются,
не сообщив рынку заранее, сколько они собираются взять.

Для крупного инвестора смысл очевиден. Спрятать намерение. И вот здесь появляется вопрос. От рынка приказ спрятали. А от оператора дарка?
ITG был известным американским брокером для институционалов.
Управлял площадкой POSIT, одним из ранних дарков. POSIT использовалась управляющими активами, пенсионными фондами, брокерами. Назначение понятное. Свести покупателя и продавца без раскрытия интереса публичному рынку. SEC отдельно отметила: ITG позиционировала себя как независимого агентского брокера. Формулировка имела конкретный смысл. Клиент должен был понимать, что посредник помогает ему исполнять сделки, а не ведёт рядом собственную торговлю, способную с ним конфликтовать. POSIT подавалась
как место, где сохраняется конфиденциальность заявок и личность участника
не раскрывается другим подписчикам. Конструкция выглядела привлекательно. Клиент приносит крупный пакет. Дарк помогает его исполнить. Остальные
не знают, кто стоит по другую сторону. Посредник знает больше, потому что
без этого технически невозможно обработать приказ. Но это знание существует для исполнения клиентской операции. Так должна работать нормальная агентская модель. В 2010 году внутри ITG появился Project Omega. И после этого слово "агентский" начало требовать длинной сноски.

Project Omega был собственным торговым деском внутри структуры ITG.
Сам факт существования собственного деска ещё не делает компанию нарушителем. Финансовые организации регулярно совмещают направления. Важен вопрос, какие данные доступны каждому подразделению и для чего их разрешено использовать. В случае Omega SEC установила проблему именно здесь. С апреля по декабрь 2010 года команда Project Omega имела доступ
к живому потоку конфиденциальной информации о клиентских заявках
и исполнениях. Эти данные шли в собственные торговые решения как внутри POSIT, так и на других площадках. Нужно остановиться на словах живой поток. Это не история про аналитика, который вечером выгрузил обезличенную статистику и посмотрел, какие акции чаще покупали. Система показывала информацию в реальном времени. Для одной из стратегий Omega использовала программный поток Aleri. Он содержал сведения о крупных исходных заявках клиентов, которые поступали в алгоритмы ITG. В данных были идентификатор клиента, бумага, направление, общий размер, уже исполненный объём,
целевая цена, используемый алгоритм и временные параметры. Никакой другой подписчик POSIT такого доступа не имел.

Теперь вернёмся к первой главе. Рынок пытается понять, закончился крупный покупатель или нет. Наблюдатель видит отдельные исполнения и строит вероятностную оценку. Осталось много. Осталось мало. Может, это вообще несколько независимых участников. У Project Omega задача была проще.
В отдельных случаях система показывала исходный клиентский объём и сколько из него уже исполнено. Внешний участник реконструирует скрытый метаприказ по следам. Внутренний получает его состояние напрямую. Никакой магии чтения ленты. Просто хорошая видимость из машинного потока и использование сложной архитектуры FPGA.

SEC приводит наглядный пример. Клиент ITG хочет купить XYZ. Лучший бид на публичном рынке по 10 долларов. Лучший оффер по 10 долларов 02 цента. Omega через Aleri видит открытый клиентский приказ на покупку. Дальше Omega сама покупает XYZ
на публичном рынке по 10 долларов. Клиентский алгоритм ITG приводит клиента
в POSIT. Там Omega продаёт ему акции по 10 долларов 02 цента. Два цента на акцию в карман. Здесь важно понять одну вещь. Omega не предсказывала появление покупателя. Покупатель уже сидел внутри системы ITG.

Не надо было анализировать свечи, поток сделок или соцсети.
Система показывала сам факт клиентского интереса. Omega могла встать
на ту же сторону, что и клиент, на публичном рынке, а закрыться против этого клиента внутри POSIT. От обычного маркет-мейкинга это отличается радикально.
Маркет-мейкер даёт цену в условиях неопределённости. Он не знает, кто придёт, когда придёт, будет ли вообще исполнение. Он берёт риск на свой баланс
и получает премию за то, что согласился ждать в темноте вместе со всеми. Иногда угадывает, иногда нет. В этом и смысл бизнеса.

Здесь будущий контрагент был известен заранее. Не как вероятность, а как факт. Не "может быть, кто-то купит", а "клиент ITG уже покупает, приказ в работе, исполнено 300 из 1000". Это уже не маркет-мейкинг. Это исполнение с картой местности, тогда как остальные идут на ощупь. Как прийти на аукцион, где все гадают, есть ли в зале крупный покупатель, а вам заранее выдали его карточку, размер заказа и отметку, сколько он уже успел взять. Разница не в скорости. Разница в том, что вы не торгуете против рынка. Вы торгуете против человека, чьи намерения вам известны. И этот человек думает, что его намерения скрыты. В документах SEC есть техническая деталь, которая для этой истории важнее всей юридической части. Aleri содержала информацию не только о мелких исполнениях, но и о родительском приказе. Клиент хочет продать 1000 акций. Алгоритм рубит объём на десять исполнений по 100. Публичный рынок видит отдельные части. Внутри системы исходное поручение живёт как единый объект. Aleri показывала сам исходный приказ и обновляла число исполненных акций
по мере прохождения меньших частей. Для рынка видимая сделка это результат. Для инфраструктуры исполнения это лишь состояние процесса. Снаружи прошло ещё 100 акций. Внутри известно, что клиент хотел 1000 и исполнил пока 300.
Это две разные картины. Первая говорит о прошлом. Вторая содержит информацию о будущем.

Именно поэтому конфиденциальность исходного приказа стоит так дорого.
Не потому, что имя фонда секрет государственной важности. А потому что сочетание направления, объёма, исполненной части и временных ограничений показывает, какой поток ещё способен выйти на рынок. Дальше история становится интереснее. Команда Omega имела доступ к идентичностям подписчиков POSIT. Не к обезличенным номерам счетов, а к реальным именам.
И использовала это не для отчётности, а для торговли. Omega анализировала, против кого торговать выгодно, а против кого нет. Считала прибыльность по конкретным контрагентам и на основе этого решала, с кем продолжать взаимодействие, а с кем тихо саботировать встречи. По данным SEC, без ведома и согласия самих подписчиков. Другие клиенты POSIT такой возможности
не имели. Обычный участник не мог сказать системе, что сегодня хочет торговать только против фонда A, но не хочет встречаться с брокером B. Omega могла.
И делала это целенаправленно.

Асимметрия налицо. Для клиента дарк остаётся анонимным. Он не знает,
кто по другую сторону. Но одна сторона внутри инфраструктуры знает не только то, кто напротив, а кто напротив выгоден ему! Это уже не просто подглядывание в книгу заявок. Это выбор, против кого играть, на основе данных, которых у самих игроков нет. Формально комната тёмная. Просто у одного человека не только прибор ночного видения, но и досье на каждого в зале. На публичном рынке между лучшей ценой покупки и лучшей ценой продажи есть разница. Покупатель готов дать 10. Продавец просит 10.02. Пассивный участник встаёт по своей цене
и ждёт. Агрессивный участник принимает цену и платит за немедленное исполнение. Стратегия Omega была устроена так, чтобы по возможности забирать эту разницу себе. Для этого клиент с другой стороны должен
был взаимодействовать с POSIT агрессивно. SEC установила: сотрудники Omega координировались с подразделениями ITG, отвечавшими за POSIT, клиентские алгоритмы и маршрутизацию, чтобы выбранные клиенты были настроены именно на такое поведение. Посредник знает о клиентском интересе. Его собственный деск открывает позицию на публичном рынке. Клиентский алгоритм приводит клиента в собственный закрытый дарк посредника. А настройки исполнения делают так, чтобы именно клиент согласился заплатить разницу
между лучшими ценами.

Всё это происходило внутри компании, которая параллельно рассказывала рынку про агентскую модель и защиту конфиденциальности клиентской информации. SEC отдельно выделила это противоречие. Человек со стороны думал,
что пришёл в POSIT спрятать собственную пачку. От многих участников рынка он его действительно спрятал пачку. Только не от всех. У Project Omega была
и вторая схема. Heatmap. Здесь речь уже не о клиентских заявках внутри POSIT,
а о фактических исполнениях клиентов ITG на внешних дарках. ITG имела внутреннюю систему управления заявками и исполнениями. Через неё проходила информация, где клиентские алгоритмы получили исполнения. На основе этих данных формировался поток, изначально предназначенный для оценки вероятности наличия ликвидности на разных площадках. Omega получила доступ и к нему. Логика простая. Клиент ITG продал XYZ внутри внешнего дарка
по средней цене между лучшей покупкой и лучшей продажей. Для Omega
сам факт такого исполнения сигнал: на этой площадке может быть ещё встречная ликвидность. Дальше Omega покупает XYZ пассивно на публичном рынке
и пытается продать внутри того же дарка по средней или лучше. SEC приводит пример. Лучшая покупка 10. Лучшая продажа 10.02. Omega берёт по 10.
Продаёт внутри внешнего дарка по 10.01. Один цент на акцию.
Источник преимущества здесь другой, чем в первой схеме. Там Omega видела клиентский приказ до исполнения. Здесь Omega видит след уже прошедшего исполнения и использует его как подсказку, где искать ликвидность.
SEC указывает: другие участники рынка доступа к данным Heatmap не имели. Причём поток содержал исполнения как клиентов со стороны брокеров, так
и клиентов со стороны управляющих активами. Парадокс получается
почти забавный. Клиент идёт в дарк, чтобы его действия было труднее обнаружить. В публичной книге его действительно нет. Зато внутри брокерской инфраструктуры исполнение превращается в полезную подсказку, где искать следующую ликвидность. Дарк прекрасно скрывает клиента от рынка. Юридически это важная часть дела. Но для устройства рынка Project Omega показывает другое. Информация о потоке имеет уровни качества.

Один участник видит публичные сделки. Другой видит свои исполнения. Третий обслуживает клиента и знает параметры исходного поручения. Четвёртый управляет маршрутизатором и понимает, куда уйдёт следующая часть объёма.
Формально все они смотрят на одну и ту же акцию. Информационно это разные рынки. В первой главе участник пытается по последовательности сделок понять, закончился ли крупный поток. В Project Omega этот вопрос в некоторых случаях заменялся другим. Сколько клиент уже исполнил из известного исходного объёма. Первый оценивает скрытую переменную. Второй получает её напрямую из внутренней системы.
В декабре 2010 года руководство и служба соответствия ITG узнали, что Omega торговала на живом потоке клиентских данных. Торговлю немедленно приостановили. SEC указывает: руководитель направления ранее не раскрывал комплаенсу реальный способ работы стратегий и искажал описание
их функционирования. Позже Omega разрешили возобновить в изменённой форме. Прямой доступ к Aleri и Heatmap убрали. Но организационная структура осталась. Руководитель Omega продолжал одновременно отвечать за клиентские алгоритмы, маршрутизаторы и POSIT. SEC установила: после возобновления команда продолжала иметь ненадлежащий доступ к данным, позволявшим идентифицировать подписчиков POSIT, и продолжала участвовать в выборе контрагентов и настройке их поведения. В июле 2011 года ITG прекратила
Project Omega. За всё время проект проторговал около 1,3 миллиарда акций. Примерно 262 миллиона из них с подписчиками POSIT. Валовая выручка от собственной торговли Omega около 2,08 миллиона долларов. Цифры сами по себе скромные на фоне крупных финансовых организаций. Дело стало важным
не из-за размера прибыли. Оно показало, насколько тонкой становится граница между исполнением клиентского приказа и использованием знания о существовании этого приказа.
Поэтому вопрос "виден ли мой приказ" поставлен неправильно. Правильный вопрос другой. Кому он виден? POSIT был одним дарком внутри одной фирмы. Крупный приказ редко живёт в одном месте. Брокер, алгоритм, маршрутизатор, биржа, дарк, иногда несколько дарков одновременно. На каждом участке остаётся свой информационный след.
Почему даркпул
не делает приказ невидимым?

Крупная пачка живёт в системе как объект. У неё есть состояние.
Сколько пришло. Сколько откушено. Сколько осталось. Куда пойдёт следующая часть. Публичная книга видит только последний слой этого состояния. Отдельные филлы, которые уже случились. Всё, что происходит до филла, скрыто. Намерение клиента. Родительский приказ. Остаток. Маршрут следующей части.
Даркпул это не про невидимость. Даркпул это про архитектуру доступа
к состоянию приказа. Кто видит сторону ? Кто видит объём ? Кто видит остаток ?
Кто получает сигнал, что ликвидность вообще существует? У каждого участника конвейера свой уровень доступа. И вот на этой лестнице доступа разворачиваются все истории. Pipeline, Crossfinder, Crosslink, Barclays.
Не как три отдельных дела SEC. Как одна механика, показанная на четырёх уровнях. Начнём с нижней ступеньки. Pipeline.

Pipeline продавала институционалам простую идею. Закрытая площадка,
где крупный покупатель встречает крупного продавца. В рекламе это называлось естественная ликвидность. Клиент встречает клиента. Никто не фронтранит. Ваш оффер не уходит наружу. SEC посмотрела внимательнее. У Pipeline была своя торговая компания. Полностью принадлежащая площадке. И она сама давала ликвидность клиентам. Первые четыре месяца эта структура участвовала
в сделках, которые составляли 97,5 процента всего объёма. В 2005 году доля
87 процентов. С запуска до конца 2009 примерно 80 процентов. Институционал, приходивший в Pipeline за встречей с другим институционалом, в большинстве случаев встречал карман владельца площадки.

При этом Pipeline публично утверждала: собственного деска, который использует клиентские пачки в своих интересах, у неё нет. Маркетинг безупречный. Ликвидность чуть более естественная, чем заявлялось. Дальше разберем механику. Аффилированная структура не стояла в стакане и не ждала.
Она пыталась восстановить состояние приказа. Не получить доступ к базе с полем BUY или SELL. Угадать. Статистически. Состояние рынка. История торговли внутри площадки. Пробные заявки. Модель говорит: похоже, этот оффер покупателя,вероятность 68 процентов, объём примерно такой, предельная цена примерно тут. Если клиент вероятно покупал, структура сначала покупала те же акции на других площадках, потом продавала их клиенту внутри Pipeline. Если клиент вероятно продавал, структура заранее открывала шорт и закрывала его,
купив акции у клиента. Предварительное позиционирование. Это нижняя ступенька. Состояние приказа не видно. Его реконструируют из следов.

Как именно структура получала сигнал о появлении пачки?
Pipeline использовала интерфейс Block Board. Клиент видел на экране: в системе появилась крупная пачка по приемлемой цене. Направление не показывалось. Объём не показывался. Просто сигнал: тут что-то есть. Человек видел изменение интерфейса. Мог подумать. Мог среагировать руками. Мог пропустить, потому что отвлёкся на звонок. Аффилированная структура получала тот же сигнал
через FIX протокол. Не картинку на экране, а структурированное сообщение, которое автоматически парсит машина. С точной отметкой времени появления
и исчезновения оффера. С возможностью хранить историю и сопоставлять её
с рыночными данными.

Преимущество определяется не только тем, ЧТО вы знаете. Оно определяется тем, КАК вы это получаете. Источник события один. Практическая ценность данных разная. Один видит картинку. Другой получает поток, пригодный для статистической обработки. Можно считать условные вероятности. Как долго живёт такой оффер. Что делает цена после его появления. Как часто такая последовательность сигналов означает покупку. Как часто продажу.
Не про скорость реакции. Про структуру данных.

Поднимаемся на ступеньку выше. Здесь состояние приказа уже видно напрямую.
Crossfinder. Один из крупнейших американских даркпулов Credit Suisse. В первом квартале 2015 года через него прошло больше 316 миллиардов долларов.
Credit Suisse одновременно управляла Crossfinder и собственной системой маршрутизации AES. Маршрутизатор берёт клиентские приказы и решает,
куда отправлять части. Нормальная логика: публичные данные, результаты прошлых исполнений, заданная стратегия.
SEC установила другое. С 2008 года до августа 2013 Crossfinder передавал внутреннему маршрутизатору Credit Suisse данные о том, какие пачки стоят внутри самого Crossfinder. Агрегировано по ценовым уровням, без имён.
Но поля на месте: тикер, сторона, объём, цена. Для количественной системы имени не нужно вообще.

Если маршрутизатор знает, что внутри собственного даркпула стоит продавец конкретного объёма по конкретной цене, это меняет оптимальное решение. Следующую часть приказа можно направить туда
не потому, что Crossfinder статистически даёт хорошее исполнение. А потому,
что система точно знает о конкретной ликвидности, которой внешний участник не видит. Сама по себе дополнительная информация не делает исполнение плохим. Она может даже помочь клиенту. Проблема не здесь. SEC установила: архитектура передачи данных не была полностью раскрыта всем подписчикам. Плюс Credit Suisse говорила клиентам, что маршрутизатор не даёт предпочтение Crossfinder. А на отдельных стадиях маршрутизации собственная площадка систематически получала приоритет. Клиент выбирает алгоритм исполнения, предполагая определённую логику. Если фактическая логика другая, меняется сама модель, на которую клиент рассчитывает. Вам продали одну дарк. Внутри стоит другой раутинг.

У Crossfinder был отдельный сервер, который формировал сообщения о наличии потенциального интереса и использовал их для привлечения встречной ликвидности. SEC установила: в эту систему шли данные о тикере, стороне, объёме и цене пачек Crossfinder. В отдельных случаях на их основе сообщения уходили внешним биржевым маршрутизаторам, чтобы привлечь ликвидность обратно в Crossfinder. Логика понятная. Внутри даркпула стоит продавец. Покупателя нет. Если сообщить наружу, что есть оффер, вероятность найти покупателя растёт. Исполнение становится вероятнее. Но одновременно растёт информационный след пачки. Все упирается в фундаментальный компромисс. Чем сильнее скрываешь намерение, тем сложнее найти встречную ликвидность. Чем активнее ищешь ликвидность, тем больше информации раскрываешь. Это не нарушение законов экономики. Это сама экономика исполнения. Клиент должен понимать, какой вариант фактически выбрала система. Дальше Credit Suisse подкидывает систему Crosslink.
Маршрутизатор мог сообщить двум высокочастотным фирмам: в тикере X есть доступная пачка, объём такой, цена такая. Фирмы решают, хотят ли направить встречную заявку. SEC установила: клиентам не было полностью раскрыто,
что подобные сообщения передают сведения о наличии их ликвидности.
Весь исходный приказ видеть не нужно. Достаточно сигнала: прямо сейчас
на конкретном ценовом уровне стоит исполнимый оффер. Для количественной модели это уже информация. Меняется условная вероятность филла.
Меняется оценка доступной ликвидности. Может поменяться решение, стоит
ли вообще отправлять приказ. Не вся ценная информация выглядит как секретный файл с названием фонда и объёмом позиции. Иногда достаточно одного структурированного сигнала: ликвидность существует.

Barclays. Площадка LX. Система Liquidity Profiling. Классифицировала участников по характеру торговли. Клиенты могли избегать взаимодействия с наиболее агрессивным потоком. Идея разумная и по своему гениальная. После сделки смотришь, что произошло с ценой. Если после исполнения против определённого типа участников цена регулярно уходит против тебя, такой поток имеет другое качество. Barclays делила поток на категории от самого агрессивного до самого спокойного. Клиент мог заблокировать взаимодействие с отдельными категориями. SEC установила: система работала не так, как описывалась. Заявленная постоянная проверка поведения участников проводилась не в том объёме, что следовало из маркетинга. Плюс Barclays вручную меняла категории некоторых участников. Потоки, которые модель относила к агрессивным, переводились в менее агрессивные категории. В результате клиент мог исполниться против тех, кого своим фильтром пытался исключить.
Для управляющего фильтр это параметр исполнения. Он просит
не взаимодействовать с определённым типом потока, потому что в его оценке такой контрагент ухудшает ожидаемую цену после сделки. Если фактическая классификация не совпадает с заявленной, меняется ожидаемая стоимость исполнения. Barclays также делала заявления о том, какие данные использует LX. Для расчёта лучших цен система применяла сочетание консолидированного потока и прямых данных только от части бирж. Клиентам сообщалось
об использовании прямых потоков крупных площадок для защиты от арбитража на задержках. SEC установила: заявления не полностью соответствовали фактической конфигурации. Для человека разница между двумя источниками котировок выглядит как бюрократия. Для электронной системы несколько миллисекунд определяют, какая цена считается актуальной в момент исполнения. Если внешний участник уже получил новое состояние биржи, а даркпул всё ещё использует старое, появляется информационная асимметрия. Одному известна новая цена. Система сопоставления работает со старой. Никакой магии. Обычная задержка распространения данных. Только именно на таких задержках иногда строится вполне необычная экономика для рагпулла клиентов.

Качество закрытой площадки определяется не отсутствием информации.
Оно определяется архитектурой доступа к ней. Кто получает котировку.
Кто получает объём. Кто видит цену. Какие системы получают сведения
о скрытой ликвидности. Использует ли эти данные маршрутизатор. Уходят ли сигналы наружу. Может ли клиент отключить такую передачу. Честно ли ему объяснили, что именно происходит. И таких вопросов миллиард!
Когда объектом становится оракул?
На обычном рынке точка, где сделка превращается в официальное число, всегда спрятана за инфраструктурой. Биржа считает цену закрытия. Клиринг её принимает. Фонды живут с этой цифрой в отчётах. Можно спорить, кто давил, кто поставлял ликвидность, кто просто агрессивно исполнял. Но сама точка знакомая. Её охраняют правила, время и несколько слоёв бюрократии.

В крипте этой защиты нет. Цена здесь не просто показывает состояние рынка. Она идёт напрямую в маркте-ту-маркет инвентаря. От неё зависит стоимость позиции. Залоговый коэффициент. Маржинальные требования. Возможность занять активы. Возможность вывести активы. Цена определяет, сколько протокол разрешит вытащить из системы. Если эту цифру можно сдвинуть дешевле,
чем стоимость вытаскиваемой ликвидности, конструкция становится экономически возможной. Обыватель смотрит на график MNGO и видит свечу. Токен вырос, потом упал. Для дэска вопрос другой. Кто котирует эту цену.
Откуда она берётся. Какой объём нужен, чтобы сдвинуть входное число.
Как быстро протокол пересчитает MTM позиции. Сколько можно занять против новой переоценки. Что будет, если цена вернётся назад уже после вывода активов. Это не вопрос морали. Это карта зависимости между источниками цены и модулями, которые на неё завязаны.

Mango Markets был протоколом на Solana. Внутри можно торговать, занимать, держать позиции, использовать залог. Есть токен MNGO. Есть USDC.
Есть бессрочные контракты. Есть оракул, который сообщает протоколу цену. Дальше код делает то, что ему сказали. Пересчитывает стоимость инвентаря. Пересчитывает доступное обеспечение. Разрешает или запрещает вывод. Оракул звучит как магия! На деле это источник данных, которому протокол верит. Код не видит рынок глазами. Он принимает число. Если число пришло
из допустимого источника, оно становится фактом для внутренней бухгалтерии. Для человека цена может быть странной.

Для протокола цена либо принята, либо нет. По версии CFTC, Avraham Eisenberg создал две анонимные учётные записи на Mango Markets. Через них он открыл крупные позиции в бессрочном контракте, стоимость которого зависела от относительной цены MNGO и USDC. Одна учётка держала лонговую сторону. Другая шортовую. Для протокола это два разных счёта. Для экономической конструкции это способ собрать большую дельту по MNGO внутри системы. Важно, что возникает большая расчётная позиция. Если MNGO идёт вверх, лонговая сторона получает бумажную прибыль. Шортовая получает убыток. Протокол смотрит на счета отдельно. Лонговый счёт становится богаче по внутреннему MTM. Если риск-модель позволяет этому счёту использовать переоценку как обеспечение, конструкция начинает работать. Покупка MNGO на внешних площадках не была инвестиционной идеей. Это был способ сдвинуть цену, которую считает оракул. Внешний рынок MNGO был тонким. Ограниченная глубина. Слабое предложение. Если агрессивно забирать лимитные заявки, цена проходит большое расстояние за короткое время. Для наблюдателя это свеча. Для протокола это новая оценка инвентаря.
Оракул не спрашивает, почему цена выросла. Он передаёт число.
Дальше Mango использует это число для переоценки бессрочных контрактов. Лонговая позиция становится дороже. Резервная стоимость счёта растёт. Протокол видит больше обеспечения. Можно занять больше активов. Не потому, что в систему пришёл новый реальный капитал. А потому, что переоценка инвентаря внутри системы временно создала дополнительную стоимость.
Вот где возникает рычаг. Участник тратит капитал, чтобы сдвинуть тонкий внешний рынок. Эффект применяется к большой внутренней позиции.
Если внутренняя дельта достаточно крупная, каждый пункт движения MNGO даёт непропорционально большой прирост залоговой стоимости. Стоимость воздействия на внешний рынок может оказаться меньше, чем объём активов, который протокол разрешит вывести после переоценки. Это уже не сделка.
Это атака на коэффициент преобразования.

Между источником цены и кредитной машиной стоит не риск-отдел, не клиринг, не маржинальные правила, а строчка кода. На одном конце тонкий токен.
На другом кредитная машина с реальными активами пользователей. Между ними оракул. Если оракул передал раздутую цену, кредитная машина ведёт себя так, будто у участника появился качественный залог. Хотя источник этой стоимости находится в рынке, который сам участник только что толкнул.
По версии CFTC, цена MNGO, которую видел оракул, выросла более чем в 13 раз примерно за 30 минут. MTM позиций Eisenberg внутри Mango резко увеличился. Он использовал эту временно раздутую стоимость как обеспечение и вывел из протокола активы на сумму более 110 миллионов долларов. SEC называла сумму около 116 миллионов. Часть средств вернули, но механика от этого не исчезает. Важно не упрощать до слова "взлом". Классический взлом это дыра в коде, обойдённая проверка, украденный ключ. Здесь код в значительной степени делал то, что должен был. Получил цену. Пересчитал позицию. Признал обеспечение. Разрешил вывод. Проблема не в том, что машина не сработала. Проблема в том, что машина слишком буквально поверила входному числу. После вывода активов цена MNGO вернулась назад. Бумажная прибыль лонговой стороны исчезла. Шортовая сторона осталась с убытком. Залоговая стоимость схлопнулась. Но активы уже выведены. Протокол не может перемотать расчёт назад. Внутри остаётся дыра. Участник забрал ликвидность в момент,
когда система временно поверила завышенной цене. Mango это не история
про удачную покупку дешёвого токена. Это последовательность. Собрать дельту внутри системы. Сдвинуть внешний источник цены. Дождаться, пока оракул передаст новое число внутрь. Использовать переоценку как обеспечение. Вывести активы до того, как MTM и риск-модель вернутся к реальности.
Каждый шаг сам по себе выглядит как рыночное действие. Открыть позицию. Купить токен. Получить переоценку. Занять активы. Вывести активы. Вместе они образуют одну конструкцию. Она направлена не на прибыль от изменения цены. Она направлена на то, чтобы заставить протокол временно принять искусственный MTM как реальный капитал.
На языке дэска это раскладывается просто. Стоимость воздействия на источник цены. Сколько нужно потратить, чтобы сдвинуть MNGO на внешних площадках. Внутренняя дельта позиции. Насколько меняется MTM счёта внутри Mango
при движении MNGO. Залоговый коэффициент. Сколько протокол разрешает занять против новой переоценки. Время реакции. Как быстро оракул обновляет цену, как быстро риск-модель пересчитывает счёт, как долго можно
выводить активы. Если стоимость воздействия меньше извлекаемой ликвидности, конструкция экономически возможна.

Вот почему глубина рынка здесь важнее рыночной капитализации. Токен может быть крупным по капитализации и иметь слабую реальную глубину в тех местах, откуда оракул берёт цену. Для атаки важна не цифра на агрегаторе. Важна фактическая книга. Сколько стоит пройти цену на нужное расстояние. Где стоят лимитные заявки. Как быстро подтягивается встречная ликвидность. Есть ли арбитражёры, которые сразу встречают движение. Может ли кто-то остановить выброс цены
до того, как протокол признает новую оценку. В традиционном рынке похожий вопрос задают при расчётной цене. Кто способен повлиять на окно расчёта. Какой объём нужен в этом окне. Какие позиции завязаны на итоговую цифру.
В Mango окно расчёта было не биржевым закрытием, а оракульной передачей цены. Логика та же. Сначала ищется число, от которого зависит большой баланс. Потом ищется место, где это число формируется. Потом оценивается, сколько стоит его сдвинуть.

В Athena объектом была цена закрытия. В Optiver расчётная цена в коротком окне. В Mango оракул. Во всех трёх случаях не надо контролировать весь рынок. Надо понять, какая цифра потом будет использована другой системой
как официальная. Фондом. Биржей. Клирингом. Протоколом. Кредитной машиной. Потом сосредоточить давление там, где эта цифра формируется.
Ритейл спорит о свечках. Дэск смотрит на место, где свечка превращается во вход для переоценки инвентаря.
Манипуляция прошла не в одном месте. Она прошла через цепочку.
Внешний рынок. Оракул. Переоценка MTM. Залог. Заём. Вывод активов. Остаточный дефицит. В акциях крупный приказ оставляет след в ленте.
Здесь след оставляет цепочка модулей, которые прочитали одну и ту же цифру. Кто видит только свечу MNGO, тот видит движение цены. Кто разбирает связку, тот видит, какие модули кормятся этой ценой и в каком порядке они пересчитывают баланс!!!
Когда объём качают вручную?

После Mango логика меняется. Там атаковали цену, которую протокол принимал как залог. Здесь атакуют объём, который рынок принимает как признак жизни. Operation Token Mirrors показывает это в лабораторных условиях. FBI создало фиктивный токен NexFundAI и вышло к криптовалютным маркет-мейкерам
как потенциальный клиент. Дальше участники сами объяснили механику.
Нужно создать объём. Сделать активность похожей на органическую.
Разбить сделки по нескольким кошелькам. Показать рынку, что токен живой.
DOJ предъявил обвинения Gotbit, ZM Quant, CLS Global, MyTrade и связанным лицам. По версии ведомства, речь шла не о нормальном поддержании ликвидности, а о фиктивных встречных сделках. Покупка и продажа проходили между контролируемыми счетами. Риск не переходил к независимому участнику. Менялась только картинка в ленте.

Настоящий маркет-мейкер принимает внешний поток. Он выставляет котировки, держит инвентарь, управляет риском. К нему приходит незнакомый контрагент. Иногда это обычный поток, иногда токсичный филл. Мейкер не знает заранее,
кто придёт и что у него на уме. Он берёт риск на баланс и получает премию за то, что согласился стоять в стакане и ждать. Фиктивный мейкер не принимает риск. Он производит статистику. Покупка и продажа идут между своими кошельками. Инвентарь не меняет владельца. Токсичного филла не существует, потому что
нет независимого контрагента. Мейкер не ждёт премию за риск. Он получает оплату за создание видимости риска, которого нет. Вот в чём разница.
Первый продаёт ликвидность. Второй продаёт картинку ликвидности.

Первый может потерять деньги на неблагоприятном движении. Второй не может потерять на движении вообще, потому что у него нет направленной позиции.
Он вообще не торгует. Он рисует. По материалам DOJ, сотрудник CLS Global объяснял, что алгоритм делает self-trades через несколько кошельков, чтобы это выглядело как органическая покупка и продажа. Он прямо говорил, что это сложно отследить и что они делали так для многих клиентов. В материалах также описана панель MyTrade, где клиент мог задавать желаемый объём фиктивных сделок. У Gotbit, по версии обвинения, внутри велось разделение между созданным объёмом и естественным рыночным объёмом. Объём перестаёт быть результатом торговли. Он становится управляемым параметром. Проекту нужен оборот для листинга. Нужна активность для агрегаторов. Нужна лента, чтобы розничный покупатель видел движение. Нужна видимость, что токен уже кто-то покупает. Поэтому рынок получает не ликвидность, а имитацию ликвидности.
Дэск не смотрит на оборот. Он смотрит на то, кто его оплачивает.
Первое, что проверяется, это источник финансирования кошельков. Откуда пришли деньги. Через сколько промежуточных адресов. Совпадают ли маршруты с другими участниками. Если десять кошельков финансируются из одного места в течение часа, это не десять участников. Это один.
Второе. Повторяются ли маршруты. Если сделки идут по одному и тому же циклу кошелёк A продаёт кошельку B, кошелёк B продаёт кошелёк C, кошелёк C возвращает кошелёк A, это не рынок. Это насос.
Третье. Меняется ли владелец риска. В настоящей сделке после исполнения позиция переходит от одного участника к другому. Если после серии сделок суммарная экспозиция всех участников не меняется, значит, никто никуда не вошёл. Просто перекинули объём.

Четвёртое. Совпадает ли рост оборота с событиями. Промо, листинг, разблокировка, выход основателя с комментарием. Если объём растёт без инфоповода, это ещё не значит что это манипуляция. Но если он растёт точно в момент, когда проекту нужен оборот для листинга или отчёта, вопросы появляются сами.
Пятое. Есть ли глубина. Можно показать тысячу сделок по десять долларов. Это будет красивый оборот. Но если в стакане на каждом уровне стоит по сто долларов, значит, реального рынка нет. Есть лента. И есть глубина. Это разные вещи.
Шестое. Что происходит после кампании. Когда оплата заканчивается, объём исчезает. Не снижается. Исчезает. Если активность держится, там был реальный интерес. Если она испаряется за сутки, там была услуга.

Суточный оборот сам по себе почти ничего не доказывает. Он может быть следом реального спроса. Может быть следом арбитража. Может быть работой нормального маркет-мейкера. А может быть оплаченной услугой по созданию видимости.
В TradFi такая схема давно запрещена. В крипте она стала особенно удобной
из-за фрагментации площадок, слабого контроля за связанными кошельками
и привычки ритейла смотреть на объём как на простой знак доверия. В Mango участник толкал цену, чтобы протокол признал завышенный залог. В NexFundAI
и связанных делах участники качали объём, чтобы рынок признал активность там, где настоящего рынка могло не быть. В метаприказах атаковали ленту. Наблюдатель видел сделки и строил по ним картину скрытого спроса.
В даркпулах атаковали анонимов. Клиент верил, что его поток скрыт.
В Mango атаковали оракул. Протокол верил, что цена приходит с рынка.
В Token Mirrors атаковали объём. Ритейл верил, что оборот означает право на жизнь токена. Объектом атаки всегда становится не рынок. Объектом становится доверие к рыночному сигналу.

ДИСКЛЕЙМЕР
Этот материал является авторским исследованием и личным мнением автора о рыночной микроструктуре, исполнении крупных приказов, формировании контрольных цен, работе закрытых торговых площадок, оракулах, фиктивном объёме и инфраструктурных источниках рыночных сигналов.
Статья не является инвестиционной рекомендацией, торговым сигналом, юридическим заключением или утверждением о том, что любой конкретный рынок, биржа, брокер, даркпул, маркет-мейкер, криптовалютный протокол, токен, фонд, управляющий, регулятор или иной участник финансовой инфраструктуры действует незаконно, недобросовестно или намеренно искажает цену.
Основная задача текста состоит в разборе механики.
Как видимая цифра на экране может становиться результатом не только спроса и предложения, но и правил исполнения, архитектуры доступа, расчётного окна, оракула, маршрутизатора, внутренней переоценки или искусственно созданного объёма.
О названии и публицистических формулировках
«Рынок сам так решил: Лента, оракул, даркпуллы, объём и другие способы нарисовать цифру на экране»
носит аналитический и публицистический характер.
Фразы о том, что рынок «нарисовал цифру», лента «молчит», объём «делают вручную», протокол «поверил числу» или даркпул «не делает приказ невидимым», используются для объяснения рыночной механики.
Они не являются буквальным утверждением о действиях всех рынков, всех площадок, всех маркет-мейкеров или всех криптовалютных протоколов.
О слове «манипуляция»
В статье слово «манипуляция» используется в широком аналитическом смысле для описания ситуаций, где участник пытается повлиять на цену, объём, расчётный показатель или восприятие ликвидности.
Юридическая квалификация каждого конкретного эпизода зависит от применимого права, фактов дела, намерения участника, доказательств и позиции суда или регулятора.
Если в статье разбираются дела SEC, CFTC, DOJ, FINRA или других органов, речь идёт о публично доступных материалах этих органов и об их описании фактов.
Анализ механики не является самостоятельным судебным выводом автора.
О ленте и метаприказах
Описание ленты сделок, метаприказов, дробления исполнения и рыночного воздействия носит исследовательский характер.
Статья не утверждает, что каждый крупный приказ является манипуляцией.
Крупный инвестор может дробить исполнение по обычным причинам.
Не раскрыть полный размер приказа.
Исполнить клиентское поручение.
Соблюсти внутренние ограничения риска.
Сам факт последовательных покупок или продаж не является доказательством незаконного поведения.
О цене закрытия и расчётных окнах
Разбор Athena, Optiver и похожих механизмов используется для объяснения того, как короткое расчётное окно может иметь значение большее, чем обычная сделка в середине дня.
Статья не утверждает, что любая активная торговля перед закрытием является манипуляцией.
Участник может торговать в конце дня по законным причинам.
Исполнение клиентского приказа.
Снижение риска перед окончанием торговой сессии.
Вопрос возникает там, где торговля направлена на влияние на контрольную цену, от которой зависят другие позиции или расчёты.
О даркпулах и закрытых площадках
Описание Pipeline, POSIT, Crossfinder, Crosslink, Barclays LX и других кейсов не означает, что все даркпулы устроены одинаково или что сама идея закрытой ликвидности является незаконной.
Даркпул может быть нормальным инструментом исполнения крупного приказа.
Проблема статьи находится уже.
Кто видит скрытую ликвидность.
Какие системы получают данные о приказах.
Как маршрутизатор использует эту информацию.
Как клиенту объяснена фактическая архитектура исполнения.
Может ли клиент отключить взаимодействие с определённым типом потока.
Статья рассматривает не запрет даркпулов, а конфликт между обещанной невидимостью и фактическим доступом к состоянию приказа.
О маркет-мейкерах
Статья не утверждает, что маркет-мейкинг сам по себе является манипуляцией.
Нормальный маркет-мейкер предоставляет ликвидность, держит инвентарь, управляет риском, принимает внешний поток и может нести убытки от неблагоприятного движения цены.
Критика относится к ситуациям, где под видом маркет-мейкинга может создаваться искусственный объём, фиктивная активность или ложное впечатление независимого спроса.
Название «маркет-мейкер» само по себе ничего не доказывает.
Важна фактическая экономическая функция.
Или производство статистики без реальной смены владельца риска.
О Mango Markets и оракулах
Разбор Mango Markets и Avraham Eisenberg используется для объяснения связи между внешним источником цены, оракулом, внутренней переоценкой позиции, залогом и выводом активов.
Материал не является технической инструкцией, советом, предложением повторять подобные действия или руководством по эксплуатации уязвимостей.
Описание оракула не означает, что любой оракул ненадёжен.
Описание протокола не означает, что любой децентрализованный протокол устроен одинаково.
Главный предмет анализа: ситуация, где тонкая внешняя цена может стать входом для большой внутренней кредитной машины.
О фиктивном объёме и Operation Token Mirrors
Разбор NexFundAI, Gotbit, ZM Quant, CLS Global, MyTrade и связанных материалов DOJ используется для объяснения механики искусственного объёма.
Статья не утверждает, что любой высокий объём в криптовалютном активе является фиктивным.
Объём может быть результатом реального спроса.
Нормальной работы маркет-мейкера.
Проблема возникает там, где сделки проходят между связанными или контролируемыми участниками и создают ложное впечатление независимой рыночной активности.
О терминах и упрощениях
В статье используются термины «лента», «метаприказ», «даркпул», «оракул», «маркет-мейкер», «MTM», «залоговый коэффициент», «wash trading»,
«self-trades», «токсичный поток», «глубина», «инвентарь».
Часть терминов используется как профессиональное сокращение.
Часть описаний намеренно упрощена, чтобы показать механизм без перегрузки юридическими и техническими деталями.
Упрощение не заменяет полную методологию биржи, протокола, брокера, регулятора или торговой системы.
О примерах, суммах и фактах
Все суммы, периоды, названия компаний, названия стратегий, названия дел и описания поведения участников используются в той мере, в какой они приведены в публичных материалах регуляторов, судебных документах или открытых источниках.
Такие данные могут быть неполными.
Отдельные дела могли завершаться соглашением без признания или отрицания вины.
Некоторые материалы являются обвинениями, а не окончательными судебными выводами.
Поэтому каждый эпизод должен читаться в контексте конкретного документа, на котором он основан.
Об отсутствии обвинений
Материал не утверждает, что все биржи манипулируют ценами.
Не утверждает, что все маркет-мейкеры создают фиктивный объём.
Не утверждает, что все даркпулы раскрывают клиентский поток.
Не утверждает, что все криптовалютные протоколы уязвимы к манипуляции оракула.
Не утверждает, что любой рост цены или объёма является искусственным.
Статья исследует условия, при которых рыночный сигнал может перестать быть прямым отражением независимого спроса.
Анализ механизма не является обвинением всех участников, которые используют похожую инфраструктуру.
Инвестиционные и торговые решения
Материал не является предложением покупать, продавать, удерживать, шортить или использовать плечо в акциях, облигациях, фьючерсах, опционах, токенах, бессрочных контрактах или любых других финансовых инструментах.
Статья не рекомендует торговать на основе объёма, оракулов, даркпулов, ленты сделок или регуляторных кейсов.
Любое торговое или инвестиционное решение требует отдельной оценки инструмента, ликвидности, риска, юрисдикции, контрагента, плеча, комиссий, налоговых последствий и допустимого убытка.
Возможность ошибки
Автор использует доступную на момент подготовки материала информацию и собственную интерпретацию рыночной механики.
Рыночная инфраструктура меняется.
Методологии расчёта цен меняются.
Модели риск-контроля меняются.
Поведение участников рынка также не является постоянной величиной.
Если новые данные противоречат описанной гипотезе, это является основанием пересмотреть гипотезу.
Гипотеза не равна установленному факту.
Объём не равен доказанному спросу.
Цена в ленте не равна полному намерению участника.
Закрытая площадка не равна полной невидимости приказа.
Оракул не равен объективной истине.
Маркет-мейкер не равен манипулятору.
Искусственный объём не равен нормальной ликвидности.
Регуляторное описание дела не должно переноситься на всех участников рынка без отдельного анализа фактов.