ЭКОНОМИКА АВТОНОМНОСТИ
DISCLAIMER
Настоящий доклад подготовлен исключительно в информационных и аналитических целях и не является индивидуальной инвестиционной рекомендацией, финансовой, юридической или налоговой консультацией.
Материал не учитывает инвестиционные цели, финансовое положение и толерантность к риску конкретного читателя. Автор не является инвестиционным советником, юристом или аудитором.
Все данные приведены по состоянию на 23 сентября 2026 года на основе открытых источников: SIPRI / NATO / EDA / IMF / IIF / World Gold Council / IEA / ECB / Federal Reserve / US Treasury / CBO / Eurostat / Минфин РФ / документов Европейской комиссии и Бундестага / отчётности компаний / публикаций деловых СМИ и аналитических центров.
Автор не гарантирует полноту и точность данных третьих сторон. Там, где источники расходятся, в тексте приводится диапазон и причина расхождения. Отдельные события 2026 года опираются на текущие сообщения СМИ и помечены соответствующей оговоркой.
Сценарные вероятности, прогнозы, скоринговые баллы и иллюстративные расчёты являются суждениями автора, а не утверждениями о будущих событиях. Ничто в докладе не является призывом к покупке или продаже активов, к выбору юрисдикций, резидентства или контрагентов.
Описание санкционных, налоговых и регуляторных механизмов приведено исключительно в целях анализа рисков. Нарушение санкционного, налогового и антикоррупционного законодательства влечёт уголовную и административную ответственность, в том числе экстерриториально. Читателю следует самостоятельно оценивать применимое к нему регулирование и при необходимости обращаться к лицензированным консультантам.
Автор не несёт ответственности за любые прямые или косвенные убытки, возникшие в результате использования информации из данного доклада.
1. TLDR
- Мирный дивиденд закрыт.
Перераспределение ресурсов из социального государства в безопасность вшито в конституционные поправки / многолетние фонды / законы о мобилизации / строительные нормы / балансы центробанков.
- Все 4 опорные метрики года - рекорды: военные расходы $2.9T / глобальный долг $348T (IIF) / золото $5589 за унцию (28.01.2026) / эффективный тариф США 17-18% - максимум с 1930.
- Средний класс - главный плательщик ребалансировки
Welfare state замораживают в реальном выражении, а счёт переносят в долг (+18 п.п. госдолга к ВВП ЕС к 2035 году по оценке IIF), налоги и инфляцию активов.
Слишком богат для трансфертов (передача денег / имущества / ценных бумаг или прав от одного лица или государства к другому без получения прямой оплаты или товара взамен) / слишком беден для мульти-юрисдикционной защиты. - Капитал платит за доступ.
Складывается экономика автономности - 30+ сегментов от суверенных дата-центров до war-risk страхования, тем не менее бункер не защищает от решения государства, на территории которого он стоит:
автономность = портфель опционов на доступ - «С кем дружить» определяется типом режима = кто является гейткипером ренты и насколько предсказуемы правила её распределения.
Инструменты защиты (BIT / арбитраж / MIGA) работают против экспроприации, но НЕ ПРОТИВ «регуляторного удушения».
2. КЛЮЧЕВЫЕ ВЫВОДЫ
Выводы собираются кумулятивно из нашей мыследеятельности / цифр приведенных в tg channel + добавляются потенциальные направления
1. Разворот необратим на горизонте делового цикла. Бюджетный и инфраструктурный контур мобилизации строится годами и не разбирается одним решением: - Rheinmetall держит портфель заказов €63.8B (+36% за год) - ЕС утвердил ~500 точек модернизации мостов и железных дорог под военные нагрузки - Германия вывела оборону из-под долгового тормоза поправкой к Основному закону.
2. Европа перевооружается в долг, а не за счёт прямого сокращения социальных расходов - пока.
Конфликт «guns vs butter» откладывается, а не отменяется: он придёт через налоги / инфляцию / заморозку услуг в реальном выражении.
3. США вошли в режим фискального доминирования де-факто.
Чистые процентные расходы бюджета - $970B в FY2025, больше обороны ($917B).
У Вашингтона нет фискального пространства на собственный «мирный дивиденд наоборот» - нагрузка перекладывается на союзников и частный капитал.
4. Дедолларизация - миф в потоках и правда в запасах.
Доля доллара в резервах (COFER) - 56,92%, и её снижение почти целиком курсовое.
Реальная диверсификация идёт в золото: центробанки купили 863T в 2025 году, 16-й год нетто-покупок подряд.
5. Заморозка ~$300B резервов ЦБ РФ в 2022 году - эффект которого проявляется с лагом.
Каждый незападный суверен пересчитал политическое обременение своих резервов - отсюда золото / альтернативные платёжные рельсы / спрос на автономность у целых государств.
6. ИИ-СAPEX - гражданский контур той же ребалансировки.
~$725B капзатрат «большой четвёрки» в 2026 году конкурируют с обороной и реиндустриализацией за одни и те же дефициты: электроэнергию / трансформаторы / землю / воду.
7. Электросеть - новое узкое горло экономики. Спрос дата-центров удвоится к 2030 году до ~945 ТВтч. Победит в данной схеме далеко не владелец лучшей модели, а владелец подключения к сети.
8. Критические минералы стали оружием, Запад отвечает госкапитализмом. Китайские экспортные правила с экстерриториальным порогом 0,1% - и ответ США: доля Минобороны ~15% в MP Materials и 10-летний ценовой пол $110/кг на NdPr.
9. Поляризуется венчур
65% мирового VC в 2025 году ушло в мега-раунды, лишь ~15% seed-когорты 2022 года дошли до раунда A за 2 года.
убыточен бизнес без ценовой власти в мире дорогого капитала.
10. Страховой рынок - самый честный барометр риска. War-risk премия за проход Ормуза выросла с ~0,25% до 5-10% стоимости корпуса в пик войны 2026 года. Пролив закрыла не только военная угроза, но и исчерпание перестраховочной ёмкости.
11. Цифровые контуры строятся синхронно с физическими. EUDIW / age verification / запрет соцсетей до 16 лет в Австралии / цифровой рубль / суверенные браузеры - рельсы идентификации собираются "на всякий случай", потому что ко времени кризиса поезд должен "завестись".
12. Гражданская оборона вернулась в бюджеты.
- Германия планирует ~1M мест в укрытиях
- Польша обязала застройщиков
- ЕС рекомендует гражданам 72 часа автономности
подрядный рынок на 10-15 лет.
13. Окно тихой мобильности капитала закрывается с 2 сторон. Рекордные 142К миллионеров сменили страну в 2025 году, при этом Суд ЕС закрыл «золотые паспорта» (дело Мальты), а криптоотчётность CARF / DAC8 собирает данные с 1 января 2026 года.
14. Право собственности = функция обслуживающей инфраструктуры. Кейс ADR Роснефти (ликвидация по $1,83 с дисконтом ~56,6%, 21.07.2026) задаёт эмпирическую цену принудительной реализации через чужую инфраструктуру (см. «ЗОЛОТАЯ КЛЕТКА 2»).
15. Хабов мало, соответственно и безопасность в них покупается тотальной прозрачностью.
16. Главный риск для капитала в ядре - налоговый / на периферии - регуляторный / и лишь в немногих странах - прямое изъятие.
Exit-taxes ФРГ / Франции / Норвегии и налог экспатриации США (26-38% нереализованного прироста) - гарантированная потеря при выходе / указ №302 в России (22 группы активов к 08.2026) = крайний случай, не являясь нормой
18. Продавец инфраструктуры автономности зарабатывает стабильнее её владельца.
Лучшие точки входа для малой команды - сервисы поверх чужой инфраструктуры:
- резервная связь
- хранение
- мультибанкинг
- кибербезопасность для семей
- санкционный комплаенс
- OSINT
- etc etc etc
ЧАСТЬ 1. МЕТОД
1.1. Уолстеттер: почему очевидное не замечают
Работа Роберты Уолстеттер «Pearl Harbor: Warning and Decision» (1962) - отправная точка методологии взятой за основу написания нашей работы.
Её главный вывод контринтуитивен: катастрофа 7 декабря 1941 года произошла не потому, что не было сигналов, а потому, что их было слишком много.
Разведданные, указывавшие на удар, тонули в тысячах равновероятных на вид сообщений.
Сигнал существует только ретроспективно - в реальном времени он неотличим от фона без заранее сформулированной гипотезы, которая говорит, куда смотреть.
трактуем это так = если ждать, пока сигнал станет бесспорным, будет поздно - к этому моменту он уже в цене. Задача не в том, чтобы собрать больше данных (их избыток), а в том, чтобы иметь:
1) заранее сформулированные гипотезы
2) пороги, при пересечении которых вероятность гипотезы пересматривается скачком
3) дисциплину реагирования на пересечение порога, а не на заголовки.
Второй слой, который мы добавляем к Уолстеттер - НОРМАЛИЗАЦИЯ.
Сигнал тонет не только в шуме, но и в психологической неспособности поверить, что режим меняется, пока он не сменился.
Немецкий рантье в 1935 году видел автобаны и растущие заказы на верфях - и объяснял их себе борьбой с безработицей.
Третий слой - стоимость ложной тревоги.
Аналитик, который трижды предупредил о кризисе и трижды ошибся, теряет доверие ровно к тому моменту, когда оказывается прав.
Методология нашего доклада должна быть «нейтральной» и переводить систему из режима в режим по заранее оговорённым порогам - тогда ошибка становится калибровкой.
1.2. Кейс 1914
В 1914 году ни один прогноз не писал «война в 1914».
Зато Германия расширила Кильский канал под проход дредноутов, и расширенный канал был открыт в июне 1914 года - за считанные недели до Сараева.
Расширение канала - капиталоёмкое / многолетнее / необратимое решение, которое проговаривало подготовку к морской войне:
Флот Открытого моря получал возможность перебрасывать тяжёлые корабли между Балтикой и Северным морем, не огибая Данию.
Параллельно в России принималась «Большая программа по усилению армии» с горизонтом завершения к 1917 году. Ряд историков считает, что именно её сроки задавали немецкому Генштабу логику - «война сейчас, пока не поздно».
Инфраструктурный сигнал (пропускная способность канала / стратегические железные дороги / сроки перевооружения соседа) был фактически публичен
Что читалось тогда и что читается сейчас:
Кейс 1914
- расширение Кильского канала под дредноуты
- стратегические железные дороги к границам
- «Большая программа» с дедлайном 1917
- мобилизационные расписания
Современный аналог 2025-2026
- 500+ hotspots модернизации мостов / тоннелей / портов под вес бронетехники - коридоры военной мобильности ЕС и режим EMERS - ReArm Europe / Readiness 2030 с горизонтом 2030 и НАТО 5% к 2035 - OPLAN Deutschland / законы о призыве
1.3. Кейс 1933-1939
Mefo-векселя (через подставную Metallurgische Forschungsgesellschaft) - забалансовый инструмент, позволявший финансировать вооружения, не показывая их в бюджете, с 1934 года.
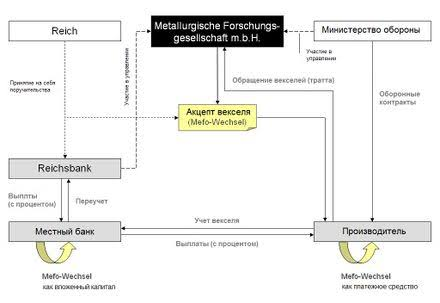
Меморандум о 4 летнем плане 1936 года прямо ставил задачу: через 4 года армия должна быть боеспособной, а экономика - готовой к войне.
Автобаны и логистика подавались как антикризисная занятость.
Все это читалось в СТРУКТУРЕ госрасходов и забалансовых обязательствах - там, куда сегодня стоит смотреть в отношении «специальных фондов» вне обычных бюджетных правил.
Важная оговорка: параллель - методологическая и не является моральной.
Современные европейские фонды принимаются открыто / парламентами / публично обоснованы.
Здесь важно добавить, мы переносим лишь прием чтения и не в коем случае оценку:
деньги, выведенные из-под обычных бюджетных правил = самый ранний и самый честный индикатор приоритетов государства.
1.4. Кейс 1973
Нефтяное эмбарго 1973 года впервые показало, что физическая зависимость от узкого горла конвертируется в политическую уязвимость мгновенно. Сценарии Shell (группа Пьера Вака) изменили ментальные модели менеджмента так, что компания оказалась готова к шоку, когда он наступил.

Plans are nothing, planning is everything - цель нашего сценария не цифра, а структура мышления.
Прямая рифма 2025 года - китайские экспортные ограничения на редкоземы и постоянные магниты: снова узкое горло / снова мирное время / снова дозированное применение.
1.5. Кейс 1991
Распад СССР современники считали невозможным, хотя бюджетный дефицит / неплатежи / пустые полки / отток золотовалютных резервов / рост внешнего долга были видны годами. Институциональный коллапс имеет ОПЕРЕЖАЮЩИЕ финансовые индикаторы, которые систематически списываются на «временные трудности».

считается, что если ИНДИКАТОР «временный» дольше одного делового цикла - он НЕ ВРЕМЕННЫЙ.
1.6. Кейсы 2008 и 2020
2008: рост дефолтов по subprime и сигналы кривой доходности были публичны за год-полтора, но УТОНУЛИ В НАРРАТИВЕ «жильё не дешевеет никогда».
2020: одно узкое горло обрушило глобальную логистику и прямо породило near-shoring и стратегические запасы 2025 года.

Общий знаменатель: в обоих случаях система была оптимизирована на эффективность и не имела резерва.
Экономика автономности = плата за резерв, от которого отказались в 1991-2019 годах.
1.7. Кейс 2022
После 24 февраля 2022 года коалиция G7 заморозила около $300B из примерно $612B резервов Банка России - основная часть тогда находилась в центральном депозитарии Euroclear.

Далее произошёл второй сдвиг:
процентный доход по замороженному портфелю начали направлять на поддержку Украины, а в декабре 2025 года ЕС договорился о бессрочной заморозке

Последствие второго порядка, которое рынки недооценили: каждый незападный суверен пересчитал вероятность того, что его резервы в долларах и евро = актив с политическим обременением.
Последствие третьего порядка:
то, что суверены сделали с резервами, частный капитал делает с личными активами - диверсифицирует не только тикеры, но и инфраструктуру владения.
1.8. Таксономия индикаторов
Сигнал становится убедительным, лишь тогда, когда одновременно загораются индикаторы из разных классов.
Мы трактуем так - один рекорд военных расходов = шум.
Военные расходы + конституционная поправка + закон о мобилизации + программа убежищ + скачок war-risk премий = режим

1.9. Скоринговая модель
Модель проста и потому нами применима:
1) каждому из ~30 индикаторов дашборда (Приложение А) присваивается вес по классу - правовые и военно-промышленные выше (необратимы) / социальные ниже (медленны и шумны)
2) для каждого индикатора задаётся порог «жёлтый / красный» до того, как придут данные
3) сумма взвешенных «красных» даёт агрегированный балл режима от 0 до 100.
Рекомендуемые веса (авторская калибровка - это не значит, что вам следует ее копировать и применять, мы лишь гипотетически предполагаем вероятности):


По нашей оценке, на сентябрь 2026 года агрегированный балл для ЕС находится в диапазоне 55-65:
правовые / фискальные / военно-промышленные / страховые индикаторы - ПОЛНОЦЕННО
инфраструктурные - ЧАСТИЧНО (пакеты приняты / освоение только начинается)
цифровые и социальные - ЧАСТИЧНО
Как вы можете посчитать сами:
если в классе «правовые» из 5 индикаторов 4 в красной зоне, класс даёт 20% * 4/5 = 16 баллов.
Сумма по 8 классам = балл режима.
В нашем случае точность вторична, важна повторяемость:
один и тот же метод каждый квартал.
данную логику можете перекладывать в бизнес-процессы / жизнь / общение с женщинами / друзьями - алгоритм по сути одинаков во взаимодействии, разные лишь параметры и описания.
1.10. Когнитивные искажения
3 главных врага по Хойеру / Канеману:
1) нормализация - недооценка вероятности смены режима
2) confirmation bias - сбор подтверждений вместо опровержений
3) anchoring - привязка к «мирной» базовой линии 1991-2019 годов как к вечной норме.
1.11. Альтернативная позиция
Контраргумент.
Методология «инфраструктура раньше заявлений» страдает ошибкой выжившего: мы помним Кильский канал, потому что после него была война, и не помним сотни инфраструктурных программ, после которых войны не было.
Рост военных расходов может быть сдерживанием, которое как раз снижает вероятность конфликта.
Тезис.
Контраргумент принимается и именно поэтому доклад говорит о режиме, а не о событии.
Мы не утверждаем, что война неизбежна.
Мы утверждаем, что ресурсы / право / инфраструктура уже переведены в режим, при котором:
1) бюджетный приоритет смещён от социальных расходов к безопасности
2) инструменты мобилизации (правовые / физические / цифровые) находятся в рабочем состоянии
3) стоимость капитала и доступа к нему определяется геополитикой сильнее, чем в 1991-2019 годах.
ДАННЫЙ РЕЖИМ МЕНЯЕТ ЭКОНОМИКУ ДЛЯ ПРЕДПРИНИМАТЕЛЯ И ИНВЕСТОРА НЕЗАВИСИМО ОТ ТОГО, СЛЫШИТЕ ЛИ ВЫ ЗВУКИ ШАХЕДОВ ИЛИ НЕТ.
ЧАСТЬ 2. ДОЛГ / ЗОЛОТО / ЦИФРОВОЙ ДОЛЛАР
2.1. Долговой суперцикл
Institute of International Finance 25.02.2026 заявили: глобальный долг достиг $348T на конец 2025 года, прибавив $29T за год - самый быстрый прирост со времён пандемии.

- Государства - $106.7Т - Нефинансовые компании - $100.6Т - Домохозяйства - 64.6Т Итого с финансовым сектором - $348T
Отношение долга к ВВП снизилось до ~308% - пятый год подряд, за счёт развитых экономик (номинальный рост ВВП и инфляция), но в развивающихся рынках выросло до рекордных >235% Более $10T прироста - госзаимствования, 3/4 из них приходятся на США / Китай / Еврозону. Инвестиции в Искуственный Интеллект IIF назвали новым драйвером корпоративных заимствований, а оборонный рывок ЕС - фактором, способным добавить свыше 18 п.п. к госдолгу стран ЕС к 2035 году
Снижение долга к ВВП за счёт инфляции = мягкая форма финансовых репрессий.
2.2. США
Чистые процентные расходы федерального бюджета США - $970B в FY2025.
третья по величине статья после Social Security и Medicare - и больше, чем:


Впервые с конца 1920-х годов проценты превысили оборону ещё в FY2024 ($879.9B против $850.7B). CBO прогнозирует превышение ежегодно в 2025-2035 годах и рост чистых процентов до ~$1.8T к 2035 году (суммарно ~$13.8T за десятилетие).

За первую половину FY2026 проценты составили ~$530B - около $88B в месяц.
2.3. Фискальное доминирование и финансовые репрессии
Фискальное доминирование = когда проценты являются крупнейшей растущей статьей, тогда у центрального банка появляется скрытый мандат держать реальные ставки низкими, иначе обслуживание долга взрывает бюджет
Финансовые репрессии = режим, при котором номинальная доходность безрисковых активов держится ниже инфляции, а разница тихо изымается у держателей облигаций и депозитов.
долг растёт - проценты вытесняют оборону и социальные расходы - давление на ЦБ - реальные ставки ниже инфляции - сбережения среднего класса обесцениваются - спрос на реальные и «неконтролируемые» активы растёт.
Давление Белого дома на ФРС в 2025-2026 годах = логичное проявление давления.
Инструменты репрессий, которые стоит отслеживать:
1) регуляторное принуждение банков и пенсионных фондов держать больше госбумаг
2) ограничение альтернатив (лимиты / отчётность / налоговая дискриминация)
3) контроль кривой доходности - явный или через «операции»
4) капитальный контроль - в крайнем случае.
2.4. Охота за налоговой базой
Параллельно идёт поиск новой базы:
- Великобритания отменила режим non-dom - по оценке Henley, это совпало с рекордным оттоком миллионеров (-16 500 в 2025 году)
- Норвегия ужесточила налог на богатство и выходное-налогообложение, что сопровождалось отъездом части предпринимателей
- во Франции и Испании обсуждаются налоги на сверхбогатых, на международном уровне - идея минимального глобального налога на миллиардеров («налог Зукмана»)
- ЕС вводит криптоотчётность DAC8 / ОЭСР - CARF: сбор данных с 01.01.2026, первый обмен - 2027 (76 юрисдикций)

Капитал становится всё труднее вывести из-под национальной налоговой юрисдикции - и этот факт сам является драйвером спроса на легальную мульти-юрисдикционность, структурированную заранее.
2.5. Стейблкоины
Капитализация стейблкоинов - ~$317B на 06.04.2026 (FEDS Note ФРС), рост более чем на 50% с начала 2025 года / годовой оборот в 2025 году превысил $33T.
GENIUS Act (подписан 18.07.2025) задал федеральную рамку: 100% резервы в наличных и краткосрочных T-bills / ежемесячное раскрытие / запрет процента держателям / обязательная функция заморозки, изъятия и сжигания токенов по законному требованию.

Парадокс, который мы хотим подчеркнуть: регулируемые долларовые стейблкоины - не является угрозой доллару, а наоборот его продляет в цифру.
Частные компании / Эмитенты становятся структурным покупателем госдолга США
2.6. CBDC = Аналогичные рельсы
Монетарная архитектура расщепляется на 2 слоя:
1) публичный контроль - CBDC / санкционная инфраструктура / стейблкоины с функцией заморозки
2) частный уход в стойкие к контролю активы - физическое золото / нефризящиеся криптоактивы в подлинном self-custody.
Инвестор должен держать доступ к первому (комплаенс) и хедж во втором (автономность) - одновременно.
расчёты расщепляются по блокам (долларовые стейблкоины / e-CNY и mBridge / цифровой рубль и СПФС). Компания, торгующая через границы блоков, будет платить «налог на совместимость» = стоимость множественных платёжных контуров и комплаенса под каждый из них. Выход Саудовской Аравии из проекта mBridge утверждает на выбор стороны
2.7. Контраргумент
Положительные реальные ставки 2023-2025 годов - именно то, что сделало проценты крупнейшей растущей статьёй бюджета США:
Система сама показала, что долго их не выдерживает.
Снижение долга к ВВП идёт за счёт инфляции номинального ВВП - то есть уже является мягкой формой репрессии.
Откат золота при сохранении уровня вдвое выше 2024 года - нормальная волатильность хеджа, а не схлопывание пузыря / покупки центробанков - ценово-нечувствительный спрос.
Легитимация есть форма установления контроля.
ЧАСТЬ 3. ФРАГМЕНТАЦИЯ / ЭНЕРГОСЕТЬ / МИНЕРАЛЫ / ПРОЛИВЫ
3.1. Тарифы = фискальный и промышленный инструмент
Эффективная тарифная ставка США выросла с ~2,4% в начале 2025 года до пика ~28% после апрельских пошлин и стабилизировалась около 17-18% максимум с 1934 года.
Tax Foundation, считающая по фактически собранным пошлинам, даёт 7.7% (~$264B при импорте ~$3.4T за 2025 год).
Спред ~10% , значит здесь мы фиксируем некоторое расхождение,
Номинальная политика против фактических сборов с учётом исключений и товарной структуры импорта.
Диапазон 7.7-18% сам по себе является индикатором неопределённости режима.
Часть пошлин под вопросом из-за оспаривания законности тарифов по IEEPA в Верховном суде.
Значит добавляется новое измерение - санкционные тарифы.
Закон Грэма (Sanctioning Russia and Iran Act / принят Сенатом 86-11 7 августа 2026 года, подписан 18 сентября 2026 года, вступает в силу через 30 дней) предусматривает тарифы до 500% на товары из России и до 100% вторичных тарифов на товары крупнейших покупателей российских энергоносителей с широкими отказными-полномочиями исполнительной власти

Тариф становится управляемым рычагом давления и не является автоматическим запретом = предмет торга
На выходе, получается цена доступа к американскому рынку теперь включает геополитическую переменную, которая меняется по решению исполнительной власти. Контракт с поставщиком из страны, которая сегодня под отказом, а завтра - нет, обязательно должен содержать тарифную оговорку.
3.2. Цена фрагментации и страны-коннекторы
МВФ (Staff Discussion Note, январь 2023):
долгосрочные потери мирового ВВП от торговой фрагментации = от 0,2% до ~7% / при добавлении технологического расщепления отдельные страны могут терять 8-12% ВВП.

Главные бенефициары - «страны-коннекторы», способные переупаковывать торговлю между блоками:
- Мексика и Вьетнам = near-shoring для рынка США
- Индия = сборка электроники / альтернатива Китаю
- ОАЭ = реэкспорт / финансы / релокация капитала
- Турция и Казахстан = логистический мост Восток-Запад

Фрагментация - не является концом глобализации, скорее её пересборка вокруг геополитического доверия: значит выходит следующая формула = ПРЕМИЯ за «ПРАВИЛЬНУЮ» географию ДИСКОНТ за «ЗАЖАТОСТЬ» между блоками

Риск коннектора - ВТОРИЧНЫЕ САНКЦИИ и ТАРИФЫ за «ПЕРЕУПАКОВКУ».
3.3. Энергосеть
IEA («Energy and AI»): Потребление электроэнергии дата-центрами вырастет с ~415 ТВтч (2024) до ~945 ТВтч к 2030 году (базовый сценарий) = сопоставимо с нынешним потреблением Японии - и далее примерно до 1200 ТВтч к 2035 году.

В США дата-центры могут дать почти половину прироста спроса на электроэнергию до 2030 года.
Локальная концентрация уже считается экстремальной, например в Вирджинии дата-центры потребляют около 1/4 электроэнергии штата.
Дефицит не в генерации как таковой, а в сети:
1) силовые трансформаторы - сроки поставки крупных единиц растянулись на годы
2) высоковольтные линии - годы на разрешения и строительство
3) очереди на подключение (interconnection queues) измеряются годами ожидания.
Можно иметь достаточно электроэнергии в стране и не иметь её в нужной точке в нужное время.
Ренессанс атома
Hyperscalers законтрактовывают атомную генерацию - перезапуски станций и малые модульные реакторы (SMR) = путь к круглосуточной безуглеродной базовой мощности.
Газовая генерация под дата-центры, по оценке IEA, вырастет более чем вдвое к 2035 году.

Оборотная сторона для ЕС: высокие цены на энергию после 2022 года - структурный фактор деиндустриализации Германии (химия / металлургия / стекло).
Страна, наращивающая ВПК, одновременно теряет гражданскую промышленную базу из-за энергошока.
Значит делая вывод, побеждает не владелец лучшей модели ИИ, а владелец подключения и трансформатора.
- производство и ремонт трансформаторов
- сетевое оборудование
- накопители (BESS)
- частные микросети
- инжиниринг подключений
- энерго-аудит
3.4. Критические минералы
Китай контролирует основную часть мировой переработки редкоземельных элементов - не столько добычу, сколько передел. В 2025 году этот рычаг был применён дважды:
1) апрель 2025 - лицензирование экспорта 7 редкоземельных элементов и постоянных магнитов
2) 9 октября 2025 - уведомление MOFCOM №61 с экстерриториальным правилом: лицензия требуется для иностранного товара, содержащего ≥0,1% стоимости китайских РЗЭ или произведённого по китайской технологии.
После саммита в Пусане (30.10.2025) октябрьский пакет приостановлен до ноября 2026 года, но апрельское лицензирование и контроль над галлием / германием / сурьмой / вольфрамом сохранены.

Экспорт сурьмы из Китая после ограничений 2024 года упал примерно на 97%, мировые цены выросли примерно втрое.
ноябрь 2026 года - истечение паузы по октябрьскому пакету.
Экстерриториальное правило 0,1% - китайское зеркало американского правила «иностранного прямого продукта»: юрисдикция следует за компонентом, а не за компанией.
3.5. Ответ Запада
- MP Materials (10.07.2025): Минобороны США - $400M в привилегированные акции (~15%, крупнейший акционер) / 10-летний ценовой пол $110/кг на NdPr - примерно вдвое выше тогдашней рыночной цены / заём $150M / 10-летний офтейк магнитов

- Lithium Americas (сентябрь-октябрь 2025): Минэнерго США - около 5% в компании и около 5% в СП Thacker Pass через варранты при реструктуризации займа ~$2.23B


- ЕС - Critical Raw Materials Act (целевые доли добычи / переработки / рециклинга внутри ЕС к 2030 году) + стратегия запасов.

Правительства берут equity и гарантируют ценовые полы - то, что 5 лет назад называли бы социализмом.
Госгарантия пола снижает даунсайд, но политизирует апсайд. Компания с государством в капитале = квазиоблигация с опционом, условия которого устанавливает министерство.
3.6. Проливы и страхование
2 танкера стоимостью $150M за один проход подорожал с ~$375K до $1.5-4.5M.
Ставки фрахта супертанкеров взлетали до ~$770-800K в сутки.
CEO Lloyd's Патрик Тирнан (19.03.2026) фиксировал ~5% стоимости судна - 5х выше начала войны.
Здесь мы хотим остановиться и сделать контринтуитивный вывод - в 2026 году пролив закрыла не только военная угроза, но и исчерпание перестраховочной ёмкости.
Концентрация застрахованной стоимости в зоне поражения стала такой, что рынок не мог оценить хвостовой риск без угрозы неплатёжеспособности за один плохой день.
В Танкерную войну 1980-1988 годов Lloyd's оставался на рынке, поднимая ставки, что значит, на текущее время - изменилась способность системы её абсорбировать.
Также влияет перенаправление потоков - по данным CREA, в июне 2026 года Индия импортировала рекордные ~2.7M барр/сут российской нефти - в том числе из-за закрытия Ормуза.
Шок в одном проливе переписывает санкционную геометрию в другом регионе.
Красное море и Баб-эль-Мандеб / подводные кабели Балтики (саботаж / теневой флот) / уход страховщиков из климатически уязвимых регионов.
Страховой рынок является самым честным барометром геополитики, ведь он опережает рынки акций. отмена страховки всегда фронтранит цену
3.7. Контраргумент
Каждый пункт верен тактически - и каждый подтверждает главное умозаключение: режим торгуется. Тарифы / экспортные лицензии / страховые премии = управляемые рычаги, которые включают и выключают. Для бизнеса важна не текущая позиция рычага, а сам факт его существования.
ЦЕНА КАПИТАЛА И СТРАХОВКИ ТЕПЕРЬ ВКЛЮЧАЕТ ПРЕМИЮ ЗА ТО, ЧТО РЫЧАГ МОГУТ ДЁРНУТЬ СНОВА.
Рынок действительно решит энергодефицит - но не сейчас, а через годы, и выиграют те, кто окажется поставщиком этого решения.
ЧАСТЬ 4. ЦИФРОВОЙ КОНТУР
4.1. Архитектура контура
Самый тихий и одновременно самый системный процесс. Из этого мы можем проявить некоторую формулу:
ID на входе в сеть + регулятор со штрафом + юридическая база для сканирования.
К ней мы добавляем следующий элемент - государственные деньги с программируемостью (CBDC) и трансграничную налоговую отчётность (CRS / CARF).
Вместе они образуют инфраструктуру, которая при политическом решении позволяет привязывать транзакции и доступ к сервисам к личности.
4.2. EUDIW / DSA / age verification
- EUDIW (European Digital Identity Wallet) - государства ЕС обязаны предложить гражданам кошелёк цифровой идентичности к концу 2026 года: ID / права / дипломы / медицинские данные / платежи с трансграничной совместимостью


- Age verification - пилот приложения возрастной верификации: Дания / Франция / Греция / Италия / Испания

- Chat Control (регламент о CSAM со сканированием переписки) - статус спорный, на дату доклада окончательно не принят (подтвердится после подписания и схлопнется)

4.3. Синхронное строительство
- Австралия - с 10.12.2025 первой в мире ввела запрет соцсетей для детей до 16 лет / к середине декабря удалено около 4.7M аккаунтов - платформы вынуждены внедрять age assurance
- Великобритания - Online Safety Act
- Индия - Aadhaar / крупнейшая биометрическая система идентификации
- Китай - централизованная сетевая идентификация + e-CNY
- Россия - Госуслуги / биометрия / национальный мессенджер MAX / цифровой рубль / суверенный браузер.
Демократии и автократии строят разные по гарантиям, но сходные по архитектуре контуры.
4.4. Российский кейс
По данным «Коммерсанта» (сентябрь 2026), разработчик СКЗИ «КриптоПро» создаёт «КриптоПро-Браузер» в составе CSP 6.0 - с поддержкой российских криптоалгоритмов (ГОСТ) и TLS-соединений по требованиям ФСБ
Проект согласован с ФСБ.
Повод - удаление расширения «КриптоПро» из Chrome Web Store (февраль 2025).
Участники рынка допускают, что после сертификации браузер может стать обязательным для госсектора в течение 1-2 лет.
Логика эскалации - типичная для любой зарегулированной инфраструктуры:
1) «специальный браузер нужен только там, где требуется криптозащита»
2) «госорганизациям проще стандартизировать рабочие места на одном браузере»
3) подрядчикам и компаниям, работающим с государством, становится удобнее, а затем необходимо использовать совместимое решение
4) появляется корпоративный контур интернета, технологически всё меньше зависящий от Chrome / Firefox и иностранной инфраструктуры.
Здесь ключевое, НЕ ПУТАТЬ 2 вещи:
Информационная безопасность - ГОСТ-криптография / электронная подпись / защищённые соединения / контроль компонентов.
Для государства / банков / крупного бизнеса и критической инфраструктуры в этом есть рациональный смысл.
Архитектура контроля - если браузер становится обязательной точкой входа, он определяет: какие сертификаты доверенные / какие протоколы разрешены / какие расширения допустимы / какие сайты и сервисы работают корректно / какие требования безопасности обязательны для рабочего места.
Каждый элемент по отдельности объясним безопасностью. Вместе мы расцениваем, как параллельная IT-экосистема, способная существовать отдельно от глобальной.
Что это значит для бизнеса?
Административно растущий рынок:
ИБ / браузеры / криптография / ЭП / ОС / управление рабочими местами / интеграция / сертификация.
«Яндекс» сообщает о более чем 30К организаций на своём корпоративном браузере.
Для человека - пока почти ничего, но в какой-то момент сотрудник обнаружит, что часть цифровой жизни работает «только через этот браузер».
Смотреть в каждой юрисдикции надо на кумулятивную инфраструктуру
4.5. Связь цифрового контура с капиталом
цифровая ID - привязка счетов и кошельков к личности - CBDC с программируемыми лимитами - отчётность CARF / CRS - возможность точечного ограничения доступа к средствам без физического изъятия. Мы НЕ УТВЕРЖДАЕМ, ЧТО ТАК И БУДЕТ, НО ПОДРАЗУМЕВАЕМ, ЧТО УЖЕ РЕЛЬСЫ ВЫСТРАИВАЮТСЯ «НА ВСЯКИЙ СЛУЧАЙ»
Что это значит для держателя капитала?
Прямой доступ к активам в цифровую эпоху - функция идентификационного статуса. Документы о происхождении средств / чистая история транзакций / прозрачная налоговая резидентность становятся не бюрократией, а активом (в «ЗОЛОТОЙ КЛЕТКЕ» мы назвали это осью «документ против отсутствия документа»).
4.6. Возможности в цифровом контуре
- identity и age-verification провайдеры - регуляторный спрос вырос скачком после Австралии / UK / пилотов ЕС
- privacy-enhancing технологии - доказательства с минимальным раскрытием данных для соответствия регуляторике
- суверенные облака и локализация данных as a service
- комплаенс-инструменты для CARF / DAC8 / санкционного скрининга
- резервирование цифровой идентичности бизнеса - несколько юрисдикций / несколько провайдеров подписи и доступа.
4.7. Контраргумент
Цифровая идентификация удобна, снижает мошенничество, защищает детей.
- EUDIW добровольна для граждан
- цифровой евро будет с лимитом и офлайн-приватностью
- age verification строится на доказательствах с минимальным раскрытием данных.
Россия и ЕС несопоставимы по правовым гарантиям.
Правовые гарантии различаются радикально, и доклад их не уравнивает, но техническая возможность и политическая воля = разные переменные.
Инфраструктура, созданная для защиты детей и борьбы с мошенничеством, в благоприятном сценарии служит этим целям, в неблагоприятном = становится аппаратом контроля (интерпретируется по разному в разных состояниях дип отношений)
ЧАСТЬ 5. ЭКОНОМИКА АВТОНОМНОСТИ
5.1. Право собственности = функция инфраструктуры
21 июля 2026 года JPMorgan как депозитарий завершил программу расписок Роснефти, продав базовые акции по $1.83 за бумагу - с дисконтом около 56.6% к котировке на Московской бирже.

Пятая однотипная ликвидация после Сбербанка / Магнита / МТС / НМТП.
Держатель оставался собственником до последнего дня, но не контролировал ни момент продажи / ни цену / ни покупателя.
Отсюда смена вопроса у состоятельного капитала:
- было - «сколько я заработаю?»
- стало - «при каком сценарии я вообще смогу получить доступ к тому, что заработал?»
Риски, которые капитал теперь покупает «в обратную сторону»:
санкции / застревание в юрисдикции / чрезвычайные ситуации / кибератаки / банковские ограничения / энергосбои / изменение законодательства / закрытие доступа к территории / пандемии.
Здесь мы наблюдаем эволюцию диверсификации.
До 2008 года диверсифицировали активы: акции / облигации / недвижимость.
С 2008 по 2020 год - активы и контрагентов: несколько банков / брокеров / валют / стран.
После 2022 года диверсифицируют инфраструктуру владения:
способы хранения / юрисдикции / резидентства / каналы доступа / физическую автономию.
5.2. Масштаб клиентской базы
Семейные офисы.
Около 8030 single family offices в мире (+31% с 2019 года), прогноз - около 10 720 к 2030 году.
Их активы - около $3.1T с прогнозом около $5.4T

Миграция.
142К миллионеров сменили страну в 2025 году, на 2026 год прогноз - 165 000.
- ОАЭ +9800 (около $63B инвестируемого капитала)
- США +7500
- Саудовская Аравия +2400
- Великобритания -16 500.
Клиентская база экономики автономности растёт быстрее, чем число поставщиков, умеющих работать с ней на уровне доверия = классическое условие для появления нишевых операторов.
5.3. Кейс Брюниг
В массиве Брюниг (Швейцария) компания Brünig Mega Safe AG строит подземный комплекс хранилищ: около 20-25 отдельных помещений на глубине более 100М - для золота / наличных / искусства / документов / коллекционных автомобилей.
Швейцария снова продаёт тот же продукт, что и несколько столетий = безопасность. Раньше это были банк / банковская тайна / нейтральная юрисдикция, теперь к ним добавляется вид хранения

Здесь мы делаем пометку, что если актив физически лежит в Швейцарии, на него распространяется швейцарское право.
Бункер хорошо защищает лишь от физического уничтожения / кражи / части катастроф / временного разрушения инфраструктуры и значительно хуже от решений государства (санкции / суды / налоги).
Что от чего защищает? Хранилище в одной стране: - высокая защита от физических угроз / ЧС. - средняя - от банковских ограничений - низкая - от санкций / решений суда и налогов
Несколько хранилищ в разных юрисдикциях:
- высокая защита от физических угроз / кибератак и банковских ограничений
- средняя - от санкций / решений суда / налогов
Мультибанкинг в разных блоках:
- высокая защита от банковских ограничений
- средняя - от кибератак / санкций / решений суда / налогов
- низкая - от физических угроз
Нефризящийся криптоактив в self-custody:
- высокая защита от банковских ограничений
- средняя - от физических угроз / санкций (шлюзы входа и выхода уязвимы) / решений суда и налогов.
Защита от кибератак зависит от цифровой гигиены владельца.
Резидентство в 2 юрисдикциях:
- высокая защита от решений суда и налогов
- средняя - от банковских ограничений и санкций.
Здесь мы делаем вывод, что ни один инструмент не закрывает все риски - закрывает только их комбинация.
5.4. Карта сегментов
Размеры рынков - оценки коммерческих исследовательских компаний с разной методологией -здесь мы их приводим в качестве порядка величины.
Блок - Вычисления и связь
1. Суверенные / защищённые дата-центры.
Драйвер - локализация данных и суверенный ИИ
Рынок колокейшна - около $91-104B
Игроки - Equinix / Digital Realty / NTT / национальные операторы
Точка входа - нишевые ЦОД с юрисдикционной гарантией или co-investment
2. Колокейшн вне мегаполисов.
Драйвер - цена энергии и земли
Рынок - часть сегмента 1
Игроки - региональные операторы
Точка входа - площадки рядом с генерацией
3. Спутниковая связь LEO
Драйвер - уязвимость наземных сетей
Рынок - около $15B
Игроки - Starlink / Eutelsat OneWeb / Kuiper
Точка входа - интеграция резервных каналов
4. Private LTE / 5G и mesh-связь
Драйвер - автономия объектов (растущий рынок)
Игроки - телеком-вендоры
Точка входа - частные сети под конкретный объект
5. Холодное / Спрэд хранения данных
Драйвер - ransomware и требования киберустойчивости
Рынок - часть рынка хранения
Игроки - производители ленточных библиотек и архивов
Точка входа - резервирование «вне сети»
Блок - Энергия и ресурсы
6. Частные микросети.
Драйвер - энергобезопасность (растущий рынок)
Игроки - интеграторы
Точка входа - автономия «под ключ»
7. Накопители (BESS).
Драйвер - сети / ВИЭ / дата-центры / рынок солнечной генерации с накопителями для жилья - около $61.5B
Игроки - Tesla / Enphase / Generac
Точка входа - монтаж и сервис
8. Вода - очистка и автономное снабжение
Драйвер - климат и изношенная инфраструктура
Рынок очистителей - около $48B.
Игроки - Pentair / A.O. Smith / Culligan.
Точка входа - системы для резиденций и остальных объектов
9. Продовольственная безопасность.
Драйвер - разрывы цепочек и стратегия запасов ЕС
Рынок - часть агросектора
Игроки - агрохолдинги и складские операторы
Точка входа - хранение и резервы
10. Агроземля.
Драйвер - реальный актив и защита от инфляции = крупный класс активов. Игроки - фонды / REIT
Точка входа - прямое владение / лизинг
11. Трансформаторы и сетевое оборудование.
Драйвер - узкое горло электросети, фиксируется дефицит поставок
Игроки - крупные электротехнические концерны
Точка входа - ремонт / восстановление / локальная сборка
12. Критические минералы.
Драйвер - экспортный контроль и государственные минимальные цены / размер рынка зависит от металла
Игроки - MP Materials и другие
Точка входа - переработка и рециклинг
Блок - Физическая безопасность и ценности
13. Приватные хранилища
Драйвер - автономия хранения / рынок хранения драгметаллов - около $1.3-4.2B. Игроки - Brink's / Loomis / Malca-Amit / Singapore Freeport
Точка входа - собственный оператор / франшиза
14. Логистика ценностей.
Драйвер - перемещение активов между юрисдикциями
Рынок - часть охранного
Игроки - Brink's / Malca-Amit
Точка входа - стоимость зависит от маршрута
15. Золото и распределённое хранение.
Драйвер - хедж и суверенный спрос / мировой спрос 2024 года - около 4974Т на ~$382B.
Игроки - дилеры и хранилища
Точка входа - мультиюрисдикционное хранение
16. Укрытия и гражданская оборона.
Драйвер - государственные программы ЕС
Объём - €10B+ бюджетов
Игроки - строительные и инженерные компании
Точка входа - B2G-подряды
17. Частные бункеры.
Драйвер - страх + статус
Рынок - около $1.9-3.1B (оценки сильно расходятся)
Игроки - Vivos / Rising S / Oppidum
Точка входа - нишевый девелопмент / нетворк / подряды
Блок - Цифровые активы и финансовая избыточность
18. Custody цифровых активов.
Драйвер - институционализация
Ориентир масштаба - у Coinbase около $245.7B активов под хранением
Игроки - Coinbase / BitGo / Anchorage / Fidelity
Точка входа - лицензированный custody / white-label
19. Мультибанкинг / платёжная избыточность.
Драйвер - дебанкинг и санкции / сервисный рынок
Игроки - EMI + необанки
Точка входа - агрегация доступа
20. Мультиюрисдикционные структуры.
Драйвер - налоговая и правовая диверсификация / сервисный рынок
Игроки - юрфирмы и трасти
Точка входа - структурирование с учётом CARF / CRS
Блок - Риск / страхование / защита
21. Страхование политрисков.
Драйвер - экспроприация и санкции
Рынок - около $7.1B
Игроки - Lloyd's / AIG / Chubb / MIGA
Точка входа - брокеридж или MGA
22. K&R + war-risk.
Драйвер - конфликты и риски проливов / рынок K&R - около $2.3B / war-risk растёт скачкообразно
Игроки - Lloyd's-синдикаты / Hiscox
Точка входа - специализированный брокеридж
23. Executive protection.
Драйвер - личная безопасность
Рынок - около $18-25B
Игроки - Control Risks / GardaWorld
Точка входа - региональный оператор
24. Medevac / private medical.
Драйвер - эвакуация / ЧС / Рынок санавиации - около $17.4B
Игроки - International SOS / Global Rescue
Точка входа - членские программы
25. Кибербезопасность для family offices / UHNW.
Драйвер - целевые атаки на семьи / рынок кибербезопасности в целом - около $272B, но крупные вендоры частными семьями не занимаются.
Точка входа - MSSP для семей
26. Compliance / санкционный консалтинг.
Драйвер - экстерриториальные правила / сервисный рынок
Игроки - Big4 / бутиковые юрфирмы
Точка входа - санкционный + AML-консалтинг
27. Релокация и резидентства.
Драйвер - миграция капитала / сервисный рынок
Игроки - Henley / Arton
Точка входа - интеграция «под ключ»
Блок - Оборонный и контур двойного назначения
28. Поставщики 2-3 уровня ВПК.
Драйвер - портфели заказов прайм-подрядчиков (портфель заказов Rheinmetall - €63.8B)
Точка входа - оптика / электроника / спецхимия / литьё
29. Дроны и противодроновые системы.
Драйвер - опыт войны в Украине / рынок быстро растёт и потенциально ближайшие 10 лет будет расти
Игроки - стартапы двойного назначения
Точка входа - компоненты и интеграция
30. Инженерия под военные нагрузки.
Драйвер - 500 «горячих точек» военной мобильности ЕС / пакет ЕС - около €17.65B
Игроки - строительные группы
Точка входа - подряды и лицензии на постройку мостов / железных дорог / портов
31. OSINT + риск-аналитика.
Драйвер - спрос на сигналы до события / нишевый рынок
Игроки - аналитические бутики
Точка входа - подписка для семей и среднего бизнеса
32. Переподготовка под ВПК.
Драйвер - кадровый дефицит
Рынок - B2G / B2B
Игроки - учебные центры
Точка входа - программы для конверсии автопрома
5.5. Приоритизация сегментов
Мы не заявляем, что все 32 сегмента равны.
Наша оценка по 3 критериям (шкала 1-5):
- устойчивость спроса
- барьер входа для малой команды (5 = низкий барьер)
- зависимость от сценария (5 = работает во всех)
На выходе, получаем сумму баллов, где сегменты отсортированы по убыванию.
- MSSP для family offices - 13.
Устойчивость спроса 4 / барьер входа 4 / независимость от сценария 5 - Compliance / санкционный консалтинг - 13.
Устойчивость 5 / барьер 4 / независимость от сценария 4 - Трансформаторы и сетевое оборудование - 12.
Устойчивость 5 / барьер 2 / независимость от сценария 5 - Микросети и BESS - 12.
Устойчивость 4 / барьер 3 / независимость от сценария 5 - Инженерия под военные нагрузки / гражданская оборона - 11.
Устойчивость 5 / барьер 2 / независимость от сценария 4 - Поставщики 2-3 уровня ВПК - 10.
Устойчивость 4 / барьер 3 / независимость от сценария 3 - Мультибанкинг / платёжная избыточность - 10.
Устойчивость 4 / барьер 2 / независимость от сценария 4 - Custody цифровых активов - 7.
Устойчивость 3 / барьер 1 / независимость от сценария 3 - Частные бункеры - 7.
Устойчивость 2 / барьер 3 / независимость от сценария 2.
5.6. Экономика 3 моделей
Модель 1. MSSP для семейных офисов.
Команда из 6-8 специалистов обслуживает 15-25 семей при чеке $3-8K в месяц. Годовая выручка - порядка $0.5-2.4M при валовой марже 50-60%.
Барьер - доверие / нетворк-рекомендации, вне зависимости от капитала.
Крупные вендоры кибербезопасности системно не обслуживают частные семьи - ниша структурно недообслужена.
Модель 2. Оператор хранилища ценностей. Бизнес капиталоёмкий (охрана / страхование / лицензии / инфраструктура), окупаемость длинная, но выручка рекуррентная и слабо зависит от цикла. Ключевой риск - юрисдикция.
Ценность продукта = правовая предсказуемость страны размещения.
Модель 3. Подрядчик гражданской обороны в ЕС.
Спрос задан бюджетами на 10+ лет (Германия: не менее €10B за 4 года + около €30B далее).
Маржа ниже, чем на частном рынке, где контрагент - государство / горизонт - десятилетие.
Является самым предсказуемым сегментом карты - то есть интерпретируя на любую юрисдикцию, работать на государство, практически всегда предсказуемо в развитых экономиках.
5.7. «Автономность для масс»
По нашим наблюдениям массовый сегмент устойчивости самый недооценённый:
- резервное питание и связь для домохозяйств (72 часа по рекомендации ЕС)
- доступное страхование от перебоев и киберрисков
- простые решения мультибанкинга и хранения документов
- обучение финансовой и цифровой гигиене.
Если рекомендацию ЕС о 72 часах автономности выполнит даже небольшая доля домохозяйств Европы, это миллионы наборов / генераторов / накопителей / страховых полисов
Почему это все еще недооценено?
Индустрия автономности исторически продавала «страх для богатых» - дорогие бункеры и эксклюзивные хранилища.
Массовому рынку же нужен другой продукт - дешёвый / стандартный / встроенный в страховку банка или ЖКХ.
Соответственно, кто первым упакует автономность как коммунальную услугу - заберёт средний класс.
5.8. Контраргумент
«Рынок страха» является циклическим, то есть в спокойные годы спрос на бункеры и хранилища сокращается быстрее стандартного отклонения.
Именно поэтому наш доклад разделяет «бункерную» нишу (циклическую и маркетинговую) и инфраструктуру устойчивости (энергосеть / кибербезопасность / комплаенс / гражданская оборона / хранение данных), спрос на которую задан бюджетами / регуляторикой + физикой сети.
Богатые покупают не только активы - они покупают варианты действий на случай, если обычный сценарий перестанет работать. Возможность выбирать в момент кризиса всегда приоритетнее нескольких процентов доходности в год.
ЧАСТЬ 6. С КЕМ ДРУЖИТЬ?
6.1. Научная используемая рамка
- Аджемоглу и Робинсон - инклюзивные против экстрактивных институтов: кто получает ренту и защищена ли собственность
- Барбара Геддес - типология автократий = персоналистские / военные / однопартийные / монархии - различаются устойчивостью и предсказуемостью
- Левицки и Уэй - конкурентный авторитаризм = выборы есть, но не совсем
- Норт / Уоллис / Вайнгаст - порядки ограниченного доступа: рента распределяется внутри коалиции элит ради поддержания мира
- Буэно де Мескита - теория селектората = размер «победившей коалиции» определяет, раздаёт ли власть общественные блага или частные привилегии
- Холл и Соскис - разновидности капитализма = либеральные против координируемых рыночных экономик
- Госкапитализм (Иэн Бреммер) - государство = доминирующий рыночный игрок через суверенные фонды и госкорпорации.
Для калибровки мы используем V-Dem / Freedom House / EIU Democracy Index / Worldwide Governance Indicators (Всемирный банк).
Практическое следствие нашей теории:
Чем меньше победившая коалиция, тем выгоднее власти раздавать частные привилегии, а не общественные блага.
Для иностранного бизнеса это означает, что в режимах с узкой коалицией доступ продаётся через членство в коалиции, а в режимах с широкой - через соответствие правилам.
6.2. Главный практический вопрос
Кто является гейткипером ренты - и насколько предсказуемы правила её распределения?
Всё остальное (с кем дружить / какую структуру строить / как выходить) - следствие ответа. Типичная ошибка иностранного предпринимателя является применение инструментов правового государства (контракт / суд) в режиме, где рента распределяется через лояльность, и наоборот - искать «покровителя» там, где работает только закон.
Важно уточнить, что «дружить» в этом докладе означает легальное партнёрство и понимание структуры интересов, а не подкуп - мы работаем чисто
Любая стратегия проходит через антикоррупционный комплаенс юрисдикции происхождения капитала (FCPA / UK Bribery Act и аналоги).
6.3. Разбор по типам
6.3.1. Семейный / династический режим и культ личности
Механика ренты: доступ к ренте определяется близостью к семье лидера / правила персонализированы и меняются вместе с фаворитами.
Гейткипер: семья / ближний круг / аффилированные холдинги.
С кем дружить: местный партнёр из устойчивой ветви элиты - не из «звезды сезона» / институты при семье (фонды / холдинги).
Защита: личные отношения и репутация важнее суда / внешний арбитраж является крайним рубежом
Вакансии: технологии / доступ к внешним рынкам и капиталу / управленческая экспертиза / роль «нейтрального» посредника.
Масштабирование: через расширение доверия внутри одного клана, а не через рынок / рост ограничен потолком политической защиты.
Блокеры: слишком заметный успех без политической защиты / смена фаворитов / открытый вопрос наследования власти.
Выход: холдинг вне юрисдикции / регулярная репатриация прибыли.
6.3.2. Правовое государство / «рабочие суды»
Механика: рента распределяется через рынок и закон, где правила предсказуемы, но вход дорог по комплаенсу.
С кем дружить: профессиональные советники / отраслевые ассоциации / регуляторы в режиме прозрачного диалога / университеты и кластеры.
Защита: суды / BIT / ISDS / арбитраж.
Вакансии: инновация / специализация / качество / соответствие новым регуляторным требованиям (DSA / CARF / AI Act).
Масштабирование: через рынок и капитал - самый длинный горизонт.
Блокеры: регуляторный и налоговый риск / политизация отдельных отраслей (оборона / энергия / данные) / проверки иностранных инвестиций.
6.3.3. Коммунистический однопартийный режим
Механика: рента распределяется через партийно-государственную вертикаль / частный бизнес допускается внутри рамок, задаваемых кампаниями.
Гейткипер: партия / госкорпорации / местные власти / специальные экономические зоны - санкционированные «карманы» для иностранцев.
С кем дружить: партнёр с устойчивыми связями в партийно-государственной системе / администрация зоны / отраслевые госхолдинги.
Защита: лицензии / совместные предприятия / локальная регистрация / ISDS ограничен.
Вакансии: технологии под национальные приоритеты / экспортные каналы / нишевая экспертиза.
Масштабирование: быстрое внутри приоритетной отрасли, но с риском принудительного трансфера технологий.
Блокеры: «компании регулирования» (образование / платформы - закон 2021) / экспортный и мобилизационный контроль (закон 2026 года).
Выход: готовность к «политическому налогу» и заранее прописанная стратегия выхода.
6.3.4. Партийный авторитаризм
Механика: доминирующая партия распределяет ренту через институты, не через одну семью - устойчивее персоналистских режимов.
Гейткипер: партийная верхушка / силовой блок.
С кем дружить: институциональные партнёры, пережившие смену лидеров.
Защита: средняя / договорённости институтов переживают лидеров чаще, чем личные.
Блокер: раскол элит / санкции / ужесточение контроля капитала.
6.3.5. Персоналистская диктатура
Механика: рента в руках одного человека / решения непредсказуемы, горизонт планирования короткий.
Гейткипер: лидер и силовой блок
С кем дружить: прямой доступ к лидеру (ваш социальный вес вне контура страны) даёт высокую доходность и высокий риск смены курса.
Защита: минимальная / правовые инструменты работают слабо, решения не оформляются как экспроприация.
Стратегия: короткий горизонт окупаемости / минимум невозвратных активов в стране / предоплата / страхование политрисков.
6.3.6. Гибридный режим / конкурентный авторитаризм
Механика: выборы и формальные институты есть, но поле неровное / рента зависит от электорального цикла.
С кем дружить: диверсифицированные политические связи / деловые ассоциации / местный крупный бизнес.
Блокеры: электоральные шоки / валютный риск / контроль капитала.
Стратегия: хедж валюты / короткие циклы / политически нейтральный профиль компании.
6.3.7. Монархии Залива
Механика: правящие семьи + суверенные фонды (PIF / ADIA / Mubadala / QIA) = главные распределители капитала / правила более институционализированы через финансовые свободные зоны.
Гейткипер: семья + фонды + администрации свободных зон (DIFC / ADGM).
С кем дружить: фонды / местный спонсор / свободные зоны с английским правом и собственными судами.
Защита: суды и арбитраж DIFC / ADGM / улучшающаяся правовая среда.
Вакансии: релокация капитала / суверенный ИИ / логистика / финтех / инфраструктура для family offices.
Масштабирование: через региональные хабы на весь MENA и Южную Азию.
Блокеры: региональная война (Ормуз, 2026) / зависимость от решений семьи / вторичные санкции за роль коннектора.
6.3.8. Теократия
Механика: рента распределяется между религиозными институтами и силовыми структурами.
Для большинства иностранных инвесторов - зона санкционной недоступности / прямое участие несёт уголовные риски в юрисдикциях происхождения капитала.
6.3.9. Военный режим
Механика: генералитет контролирует ключевые отрасли.
Риски: перевороты / санкции / отсутствие правовой защиты.
Стратегия: только краткосрочные сделки с предоплатой и без невозвратных активов.
6.3.10. Госкапитализм
Механика: государство - крупнейший игрок через госхолдинги и суверенные фонды.
С кем дружить: госкомпании / фонды в роли со-инвесторов.
Риски: политизация / вытеснение частного партнёра после передачи технологий.
Западные экономики сами движутся к элементам госкапитализма (доли государства в MP Materials / Lithium Americas / Intel) - модель перестала быть только «экзотикой развивающихся рынков».
6.3.11. Электоральная демократия со слабыми институтами
Механика: рента контролируется финансово-промышленными группами и локальными элитами / суды зависимы.
С кем дружить: местные группы / отраслевые ассоциации / международные финансовые институты как соинвесторы.
Защита: страхование политрисков / BIT / арбитраж вне страны.
Риски: популистские развороты / национализация (классика Латинской Америки).
6.4. Алгоритмика
2) найти гейткипера своей отрасли
3) оценить устойчивость гейткипера: переживёт ли он смену лидера?
4) выбрать правовую оболочку: холдинг в предсказуемой юрисдикции + операционная компания на месте
5) застраховать то, что застраховать можно (MIGA / частный PRI)
6) заранее прописать выход: механизм репатриации прибыли / права при смене контроля / арбитраж вне страны
7) регулярно пересматривать - партнёр, выгодный сегодня, может стать токсичным активом завтра (санкции / смена фаворитов).
- партнёр или его бенефициары в санкционных списках / в структуре владения по правилу 50% OFAC
- непрозрачная структура владения / номинальные держатели
- предложение «решить вопрос» без документального оформления
- зависимость всей сделки от одного государственного лица
- отсутствие механизма выхода в договоре.
6.5. Контраргумент
Реальные режимы, как правило гибридны и постоянно меняются. Инвестор, строящий «дружбу» с гейткиперами, рискует оказаться соучастником например в коррупции. Когда как, в правовом государстве «дружить» не нужно - нужно соблюдать закон.
Типология все еще не является классификатором стран и не инструкция по обходу правил, скорее мы собираем это, как инструмент задать правильные вопросы: кто принимает решения / как они фиксируются / чем защищается собственность / как из неё выйти.
Даже в правовом государстве «дружба» существует - она называется отраслевой ассоциацией / экспертным советом / публичной консультацией по законопроекту.
ЗАКЛЮЧЕНИЕ
6 частей нашего доклада описали по сути 1 процесс, только с разных сторон
Государства и капитал перестраивают не столько активы, сколько инфраструктуру доступа к ним.
Целью данного доклада было зафиксировать режим потенциального будущего.
Подводя итог, что мы сегодня наблюдаем?
1) Сигналы режима публичны сегодня - так же, как расширение Кильского канала в 1914 году или Mefo-векселя в 1936-м.
Отличить нам их от шума помогают не новые данные, а заранее сформулированные гипотезы / пороги / дисциплина реакции.
По нашей калибровке, балл режима для ЕС на сентябрь 2026 года - 55-65 из 100.
2) Глобальный долг в $348T растёт быстрее экономики, а проценты по долгу США ($970B) обходятся дороже армии. Система с таким долгом держится на номинальном росте и инфляции = мягкой форме финансовых репрессий. Доллар при этом никуда не уходит , а переходит в цифру / регулируемые стейблкоины становятся структурным покупателем госдолга США и несут встроенную функцию заморозки.
3) Тарифы / экспортные лицензии / страховые премии превратились в рычаги, которые включают и выключают решением исполнительной власти.
Узкое горло экономики сместилось из генерации в сеть и трансформаторы, из добычи минералов - в их переработку / из военной угрозы - в исчерпание перестраховочной ёмкости.
4) ID на входе / регулятор со штрафом / программируемые деньги / трансграничная отчётность собираются синхронно - в демократиях и автократиях. Гарантии везде разные - архитектура сходная.
5) Вопрос «с кем дружить» решают не симпатии, а ответ на один вопрос: кто гейткипер ренты и насколько предсказуемы правила её распределения? Вывели с вами ключевую и одновременно максимально простую формулу: СОБСТВЕННОСТЬ = АКТИВ * ДОСТУП * ЮРИСДИКЦИЯ
Если любой из множителей обнуляется - обнуляется всё. Доходность отвечает только за первый множитель.
- Считать режим
- Держ доступ к системе и хедж от неё одновременно.
- Документ = актив.
- Диверсифицировать инфраструктуру владения
- Выход из высоконалоговой юрисдикции и мультиюрисдикционную структуру выстраивать заранее
- В бизнесе искать спрос, через заданный бюджетами / регуляторикой / физикой сети / etc etc
- В любой стране сначала найти гейткипера и прописать выход - только потом входить.
Контраргумент к докладу целиком
Самый сильный аргумент против нашей рамки пришёл не из войны, а из денег.
В сентябре 2026 года ФРС впервые с 2023 года повысила ставку - до 3,75-4,00%. ЕЦБ поднял депозитную ставку до 2,50%, Банк Японии - до 1,25% (максимум с 1995 года).
Доходность 10-летних казначейских облигаций США подошла к 5%.
Центробанки не подыгрывают бюджетам - значит, финансовые репрессии откладываются, а главной переменной 2026 года становится цена капитала.
Повышение ставки само по себе НЕ ОТМЕНЯЕТ НАШУ РАМКУ, а уточняет лишь её механику.
Если ЦБ держат реальные ставки положительными, счёт за долг и перевооружение приходит не через инфляцию, а через бюджет и рынок облигаций:
- налоги
- сокращение услуг
- дорогой кредит.
В данном случае поменяется канал, но сути дела вовсе не поменяет
МИР НЕ ГОТОВИТСЯ К ОДНОМУ СОБЫТИЮ - ОН ПЕРЕСТРАИВАЕТ ИНФРАСТРУКТУРУ ДОСТУПА. NEXT PART TBA