Капитализация вкладов: расчет сложного процента в 2026 году
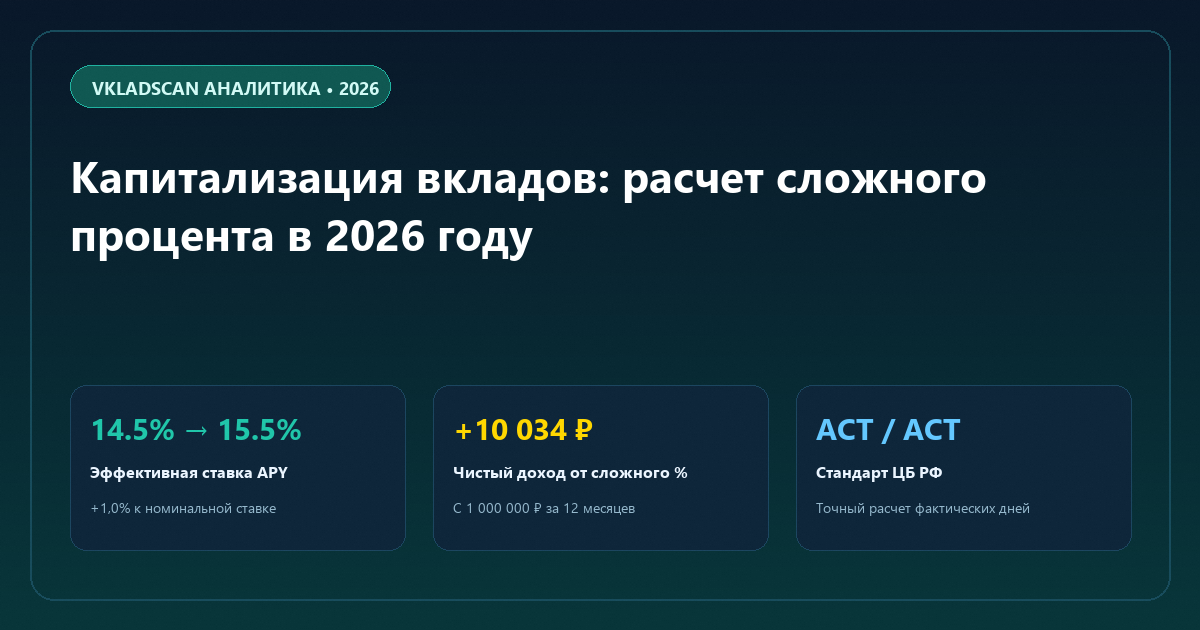
Капитализация процентов увеличивает чистую прибыль по вкладу: при номинальной ставке 14,5% годовых эффективная ставка достигает 15,5% за счет формулы ACT/ACT.
При оформлении банковского депозита вкладчики выбирают между двумя схемами начисления дохода: получать проценты ежемесячно на дебетовую карту или причислять их к телу вклада. Второй вариант называется ежемесячной капитализацией или сложным процентом. На длинной дистанции в 2026 году именно этот механизм приносит ощутимую финансовую прибавку без дополнительных вложений.
Чтобы оценить реальную выгоду и сравнить предложения банков, используйте калькулятор капитализации вкладов, где реализован официальный межбанковский алгоритм с учетом фактического числа календарных дней.
Разница между простым и сложным процентом
При простом проценте база начисления не меняется на протяжении всего срока договора. Разместив 1 000 000 рублей под 14,5% годовых с выплатой в конце срока, за 12 месяцев вы получите ровно 145 000 рублей дохода.
При капитализации процентов база начисления непрерывно растет:
- В конце первого месяца начисленный доход причисляется к основной сумме.
- Во втором месяце ставка начисляется уже на увеличенное тело вклада (1 012 083 рубля).
- В третьем месяце расчет ведется от 1 024 312 рублей, разгоняя итоговый доход по принципу геометрической прогрессии.
В результате эффективная ставка (APY) оказывается выше номинальной (APR). При номинале 14,5% эффективная доходность составляет 15,50% годовых. Чистая прибавка за счет реинвестирования равна +10 034 рубля сверх обычных выплат.
Банковский стандарт расчета ACT/ACT
Российские банки рассчитывают процентный доход строго по календарному правилу фактических дней ACT/ACT.
Формула ежемесячного начисления дохода:
Доход_мес = Остаток * (Ставка / 100) * (Дни_в_месяце / 365)
Итоговая сумма накоплений выражается произведением множителей за каждый расчетный месяц:
Итог = Сумма_0 * ∏ [ 1 + (Ставка * Дни_i) / (100 * 365) ]
Помесячный график для депозита 1 000 000 ₽ под 14,5%
- 1-й месяц (31 день): +12 315 ₽ → баланс: 1 012 315 ₽;
- 2-й месяц (28 дней): +11 254 ₽ → баланс: 1 023 569 ₽;
- 3-й месяц (31 день): +12 605 ₽ → баланс: 1 036 174 ₽;
- 4-й месяц (30 дней): +12 329 ₽ → баланс: 1 048 503 ₽;
- 5-й месяц (31 день): +12 913 ₽ → баланс: 1 061 416 ₽;
- 6-й месяц (30 дней): +12 628 ₽ → баланс: 1 074 044 ₽;
- Итог за 12 месяцев: баланс 1 155 034 ₽, чистый доход +155 034 ₽ против 145 000 ₽ по простому вкладу.

Налогообложение капитализированных процентов (214.2 НК РФ)
Распространено заблуждение, что если проценты не переводились на карту, платить НДФЛ не нужно. Это ошибка: согласно статье 214.2 Налогового кодекса РФ, день причисления процентов к телу вклада признается датой фактического получения дохода.
Правила расчета налога в 2026 году:
- Необлагаемый лимит: равен 1 000 000 ₽ умножить на максимальную ключевую ставку Банка России. При ставке 16% лимит составляет 160 000 рублей.
- Удержание НДФЛ: налог 13% взимается только с суммы совокупных процентов, превышающей установленный порог.
- Автоматический расчет: банки сами передают данные в налоговую службу, подавать декларацию вкладчику не требуется.