Налог на проценты по вкладам: формула расчета и необлагаемый лимит в 2026 году
Налог на проценты по вкладам: формула расчета и необлагаемый лимит при текущих высоких процентных ставках многие вкладчики получают существенный доход, с которого по закону удерживается налог на доходы физических лиц (НДФЛ).
Сохранение ставки ЦБ 14% в октябре 2026: динамика
В 2026 году Банк России сохранил ключевую ставку 14.0% годовых на заседании 23 октября: средняя доходность вкладов ТОП-10 банков составила 14.45%.
Как АСВ считает проценты по вкладам: лимиты выплат 2026
В 2026 году система страхования АСВ выплачивает до 1.4 млн руб. на одного вкладчика с учетом капитализированных процентов на дату отзыва лицензии банка.
Накопительный счет в 2026 году: формулы расчета и условия
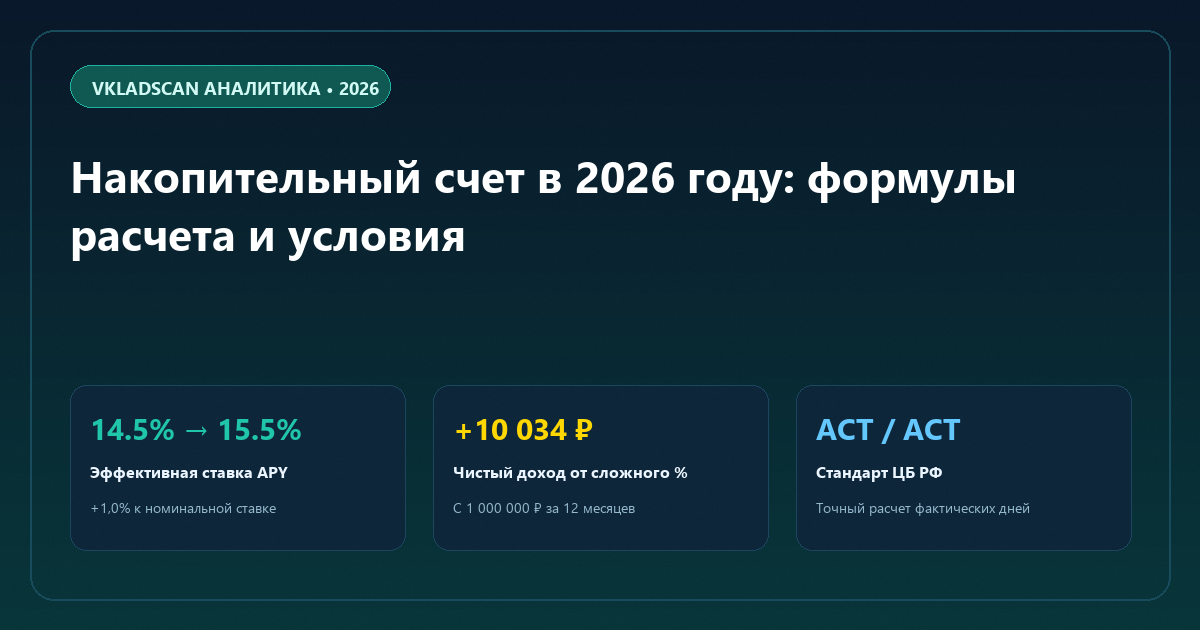
В 2026 году накопительный счет в банках приносит до 19.5% годовых при ежедневном остатке от 10 000 руб. и ежемесячной капитализации процентов.
Калькулятор инфляции: реальная доходность вкладов 2026
В 2026 году при ключевой ставке Банка России в 21.0% и инфляции 8.5% реальная доходность вкладов физлиц составляет от 9.5% до 11.5% годовых.
Капитализация вкладов: расчет сложного процента в 2026 году
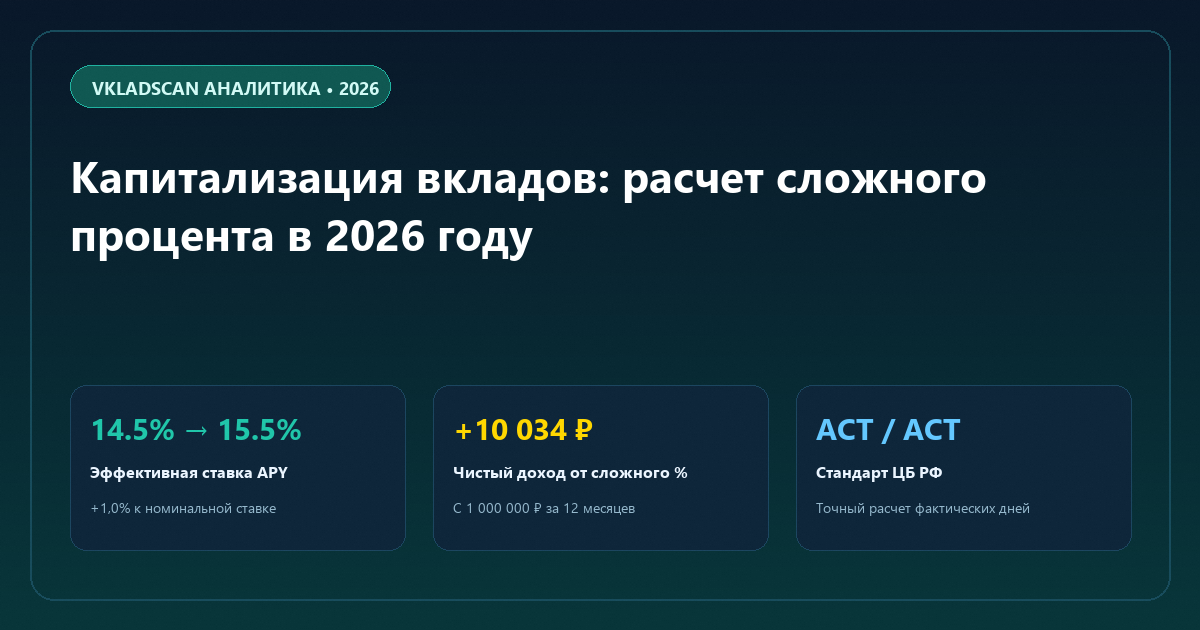
Капитализация процентов увеличивает чистую прибыль по вкладу: при номинальной ставке 14,5% годовых эффективная ставка достигает 15,5% за счет формулы ACT/ACT.
Как безопасно хранить до 10 млн рублей в банке: расширенная страховка АСВ в 2026 году
Банковская страховка от АСВ по умолчанию покрывает лишь 1,4 млн рублей. Но что делать, если вы продали квартиру, получили наследство или грант, и на счет разом поступила сумма в несколько раз больше?
Ловушка минимального остатка в 2026 году: как теряют процентный доход по накопительным счетам
Банки активно привлекают клиентов высокими ставками по накопительным счетам. Но реальная доходность часто оказывается в разы ниже обещанной из-за одного пункта тарифа: начисления процентов на минимальный остаток.
Вклад на 36 000 рублей или ПДС: как получить 100% доходности от государства
Если положить 36 000 рублей на обычный банковский вклад под 18% годовых, за год вы заработаете около 6 480 рублей.